
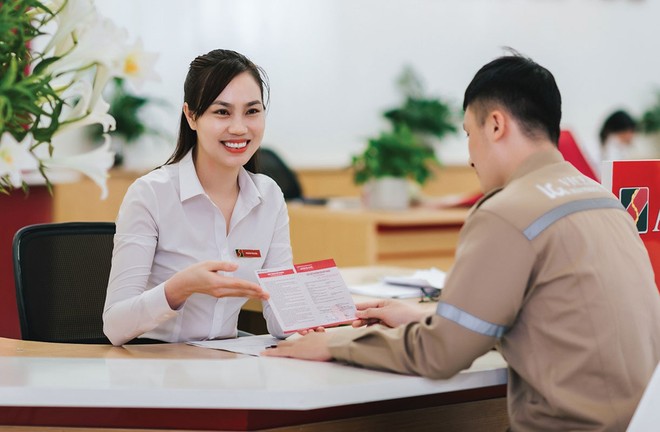
 Các chương trình ưu đãi, cộng thêm lãi suất để thu hút người gửi tiền được nhiều nhà băng triển khai
Áp lực huy động vẫn lớn
Số liệu của Ngân hàng Nhà nước (NHNN) cho biết, tính đến ngày 3/9/2026, tổng huy động vốn đạt 19,13 triệu tỷ đồng, dư nợ tín dụng đạt 20,45 triệu tỷ đồng. Cán cân nguồn vốn đã có sự cải thiện đáng kể, khi chênh lệch giữa huy động vốn và cho vay của hệ thống ngân hàng thu hẹp về hơn 1,3 triệu tỷ đồng, so với con số khoảng 2 triệu tỷ đồng hồi giữa năm.
Trước đó, tại ngày 22/6/2026, tín dụng tăng 6,77% so với đầu năm, trong khi huy động mới tăng 4,57%, chênh lệch 2,2 điểm phần trăm. Đến ngày 17/7/2026, tín dụng tăng 8,04%, còn huy động tăng 6,32%, khoảng cách giảm xuống 1,72 điểm phần trăm.
Đáng chú ý, tốc độ tăng trưởng huy động vốn trong tháng 8 đạt 0,99%, gần gấp 5 lần mức tăng 0,2% của tín dụng. Tính đến ngày 3/9, huy động tiếp tục tăng lên 8,33% từ đầu năm, trong khi tín dụng ở mức 9,98%, đưa khoảng cách về chỉ còn 1,65 điểm phần trăm.
Việc tốc độ tăng huy động vượt khá xa tín dụng trong tháng gần nhất cho thấy dòng tiền gửi đang có xu hướng quay lại hệ thống mạnh hơn. Động lực cải thiện tập trung khá rõ ở tiền gửi VND. Đến ngày 3/9, tiền gửi bằng VND tăng 9,2% so với đầu năm, cao hơn tốc độ tăng 8,58% của tín dụng VND. Diễn biến này đã rõ hơn từ tháng 8, khi tiền gửi VND tăng 8,23%, trong khi tín dụng VND tăng 7,86%.
Ở chiều ngược lại, tiền gửi ngoại tệ tại thời điểm 3/9/2026 sụt giảm 2,09% so với đầu năm, trong khi tín dụng ngoại tệ tăng tới 50,04%. Tuy nhiên, huy động cũng như tín dụng bằng ngoại tệ chỉ chiếm tỷ trọng nhỏ (tín dụng ngoại tệ chiếm 4,62% tổng dư nợ của hệ thống), nên huy động VND vẫn là động lực chính của tăng trưởng huy động vốn.
Sự cải thiện của huy động là tín hiệu tích cực đối với cân đối nguồn vốn của hệ thống, nhưng chưa đồng nghĩa áp lực huy động đã được giải tỏa. Xét từ đầu năm đến nay, tín dụng vẫn tăng nhanh hơn tổng huy động, trong khi nhu cầu vốn còn lớn. Nếu tăng trưởng tín dụng tiếp tục được đẩy mạnh trong những tháng cuối năm, các ngân hàng vẫn cần củng cố thêm nguồn vốn để đáp ứng nhu cầu giải ngân.
Một trong những động lực giúp huy động vốn cải thiện là mặt bằng lãi suất tiền gửi được điều chỉnh tăng. Theo bà Đinh Hà Anh, chuyên viên phân tích MBS, trong tháng 8, 7/16 ngân hàng trong nhóm theo dõi tăng lãi suất tiền gửi từ 0,1 - 0,5%/năm ở các kỳ hạn từ 6 - 24 tháng; lãi suất tiền gửi 12 tháng bình quân lên 8,4%/năm, tăng 2,59%/năm so với đầu năm.
Như vậy, tiền gửi đang tăng tốc nhưng sự cải thiện này diễn ra trong một mặt bằng chi phí huy động cao hơn đáng kể so với đầu năm. Khi nguồn tiền trở nên có giá hơn, cuộc cạnh tranh giữa các ngân hàng không chỉ nằm ở những con số được công bố trên biểu lãi suất.
Cuộc đua hút tiền gửi
Cuộc cạnh tranh huy động vốn đầu tháng 9 không chỉ thể hiện qua những lần điều chỉnh biểu lãi suất. Nhiều ngân hàng đang áp dụng các chương trình cộng lãi suất và ưu đãi để làm cho khoản tiền gửi hấp dẫn hơn, qua đó, thu hút dòng tiền mới hoặc khuyến khích khách hàng duy trì tiền gửi.
Trên thị trường, Cake by VPBank cộng thêm tới 2%/năm so với biểu lãi suất niêm yết, đưa lãi suất huy động một số kỳ hạn lên 9,4%/năm. NCB đưa ra mức lãi suất dự tính 9,3%/năm cho kỳ hạn 6 tháng với sản phẩm Tiết kiệm Siêu đặc quyền. Tuy nhiên, mức này gắn với các điều kiện về sản phẩm, số tiền gửi và cơ chế hưởng lợi, thay vì áp dụng đại trà cho mọi khoản tiền gửi.
Tương tự, VPBank cộng thêm tới 2,5%/năm; MB cộng thêm 1,5%/năm cho tiền gửi kỳ hạn từ 1 - 6 tháng; Techcombank cộng 1,3%/năm cho khoản tiết kiệm đầu tiên trong tháng ở các kỳ hạn 3, 6 và 12 tháng. Sacombank cũng vừa tăng 0,3 - 0,5%/năm tại một số kỳ hạn 6 - 36 tháng.
Những diễn biến này cho thấy cuộc cạnh tranh huy động đang diễn ra theo nhiều cách, không chỉ bằng việc nâng lãi suất niêm yết. Một ngân hàng có thể giữ nguyên mặt bằng chung nhưng tăng mức sinh lời cho một số kỳ hạn, khoản tiền hoặc nhóm khách hàng cụ thể. Ngân hàng khác lại lựa chọn cộng lãi suất hoặc đưa ra các chương trình ưu đãi để tăng sức hấp dẫn.
Cách làm này giúp các ngân hàng tránh phải tăng chi phí trên toàn bộ nguồn tiền gửi, đồng thời tập trung nguồn lực vào những phân khúc họ thực sự muốn thu hút. Nhưng mặt khác, nó cũng khiến khái niệm “lãi suất huy động” trở nên khó đánh giá hơn với người gửi tiền.
Với người gửi tiền, mức lãi suất công bố chưa chắc là mức sinh lời cuối cùng. Các điều kiện về số tiền, kỳ hạn, sản phẩm, thời điểm gửi hoặc nhóm khách hàng có thể quyết định khoản tiền thực tế được hưởng bao nhiêu. Vì vậy, những mức lãi suất trên 9%/năm xuất hiện trên thị trường cần được nhìn cùng với các điều kiện đi kèm, thay vì xem đó là mặt bằng chung của hệ thống.
Ở phía ngân hàng, mỗi mức cộng thêm cũng đồng nghĩa với chi phí cao hơn để có được nguồn vốn. Đặc biệt, khi cạnh tranh tập trung vào những khoản tiền lớn hoặc nguồn vốn có kỳ hạn dài, việc trả thêm lãi suất có thể trở thành một phần đáng kể trong tổng chi phí huy động.
Điều đáng chú ý là áp lực huy động không giống nhau giữa các ngân hàng. Tùy vào diễn biến tiền gửi và nhu cầu vốn, mức độ cạnh tranh để thu hút dòng tiền cũng có sự khác biệt. Bởi vậy, mặt bằng lãi suất huy động thời gian tới nhiều khả năng tiếp tục có sự phân hóa, thay vì đồng loạt tăng hoặc giảm.
Một yếu tố khác cũng cần được phân biệt là thanh khoản ngắn hạn và nguồn vốn tiền gửi. Trong tháng 8, NHNN đã tăng cường hỗ trợ thanh khoản thông qua thị trường mở. Bà Hà Anh cho biết, lượng bơm ròng OMO trong tháng vượt 64.700 tỷ đồng, đưa dư nợ OMO lên hơn 237.200 tỷ đồng, tăng 38% so với cuối tháng 7. Động thái này giúp giảm áp lực thanh khoản trong ngắn hạn, nhưng không thay thế vai trò của nguồn tiền gửi khách hàng. OMO có thể bổ sung thanh khoản cho hệ thống tại một thời điểm nhất định, trong khi tiền gửi vẫn là nguồn vốn quan trọng để các ngân hàng duy trì hoạt động tín dụng và xây dựng nền vốn ổn định.
Vì vậy, khả năng hạ nhiệt của cuộc đua huy động sẽ phụ thuộc đáng kể vào tương quan giữa tốc độ tăng tín dụng và tiền gửi trong những tháng tới. Nếu huy động tiếp tục tăng nhanh hơn tín dụng, áp lực cạnh tranh tiền gửi có thể giảm dần, tạo thêm dư địa để các ngân hàng điều chỉnh mặt bằng lãi suất. Ngược lại, nếu tín dụng tăng tốc trở lại và khoảng cách với huy động nới rộng, cuộc đua thu hút tiền gửi có thể nóng lên một lần nữa.
Tiền gửi đang quay lại hệ thống, nhưng câu chuyện không chỉ nằm ở lượng tiền huy động được. Với các ngân hàng, bài toán quan trọng hơn là giữ được nguồn vốn đủ ổn định mà không phải trả một mức giá ngày càng cao.