
Miễn trừ có điều kiện cho chứng khoán mã hóa
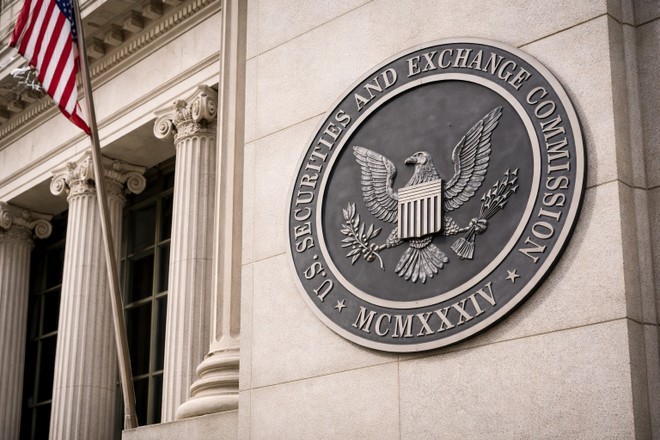
Ngày 17/9, SEC công bố cơ chế “Innovation Exemption”, cho phép một số nền tảng giao dịch chứng khoán mã hóa, được gọi là Tokenized Securities Venues (TSV), hoạt động trong khuôn khổ miễn trừ có điều kiện kéo dài 5 năm. Cơ chế này áp dụng đối với cổ phiếu thuộc National Market System (NMS), tức nhóm cổ phiếu niêm yết và chịu cơ chế giám sát liên thị trường tại Mỹ.
Theo khuôn khổ mới, TSV đáp ứng điều kiện có thể tổ chức giao dịch cổ phiếu Mỹ được mã hóa trên blockchain mà không bị áp dụng đầy đủ định nghĩa về “sở giao dịch chứng khoán” theo luật chứng khoán Mỹ trong thời gian miễn trừ. Một số đơn vị cung cấp thanh khoản cho các nền tảng này cũng có thể được miễn một phần nghĩa vụ đăng ký với tư cách nhà môi giới - kinh doanh chứng khoán.
Cổ phiếu mã hóa là hình thức ghi nhận quyền sở hữu cổ phiếu bằng token trên blockchain. Token là đơn vị dữ liệu số thể hiện quyền hoặc lợi ích kinh tế liên quan đến tài sản. Tuy nhiên, SEC đặt ra ranh giới rõ ràng: chỉ token đại diện cho cổ phiếu thực mới thuộc phạm vi xem xét; các token tổng hợp chỉ mô phỏng biến động giá cổ phiếu nhưng không trao quyền sở hữu sẽ không được hưởng cơ chế miễn trừ.
Theo yêu cầu của SEC, token cổ phiếu đủ điều kiện phải bảo đảm người nắm giữ có quyền lợi tương đương cổ đông truyền thống, gồm quyền nhận cổ tức và quyền biểu quyết. Quy định này nhằm phân biệt cổ phiếu mã hóa với các sản phẩm phái sinh hoặc công cụ đặt cược theo giá cổ phiếu, vốn thường không đi kèm quyền sở hữu và quyền quản trị doanh nghiệp.
Cơ chế miễn trừ cũng không mở cửa tự do cho mọi nền tảng. Các TSV phải vận hành trong môi trường có kiểm soát quyền truy cập, chỉ cho phép thành viên đáp ứng điều kiện tham gia giao dịch. Đồng thời, các nền tảng phải tuân thủ quy định về trừng phạt kinh tế và cấm vận của Mỹ; các hành vi gian lận, thao túng thị trường vẫn thuộc phạm vi xử lý của pháp luật chứng khoán.
Đối với trường hợp một TSV muốn mã hóa cổ phiếu của doanh nghiệp khác mà không phải do chính doanh nghiệp đó phát hành, nền tảng phải gửi thông báo bằng văn bản cho doanh nghiệp phát hành trước ít nhất 30 ngày. Doanh nghiệp có quyền phản đối. Nếu có phản đối trong thời hạn này, nền tảng không được đưa token cổ phiếu đó vào giao dịch.
Innovation Exemption tạo ra một hành lang thử nghiệm có kiểm soát cho hoạt động giao dịch cổ phiếu mã hóa tại Mỹ. Tuy nhiên, đây là cơ chế tạm thời trong 5 năm, áp dụng kèm điều kiện cụ thể, không phải giấy phép mở rộng cho mọi loại token gắn với cổ phiếu hoặc một khung pháp lý lâu dài thay thế hoàn toàn quy định hiện hành.
Giao dịch 24/7: Lợi ích phải đi kèm kiểm soát rủi ro
Cũng trong ngày 17/9, SEC tổ chức tọa đàm về quá trình chuẩn bị cho khả năng vận hành giao dịch cổ phiếu Mỹ theo mô hình 24 giờ mỗi ngày. Nội dung thảo luận tập trung vào điều kiện công nghệ, hoạt động thanh toán bù trừ, năng lực vận hành và khả năng duy trì an toàn hệ thống khi thị trường hoạt động ngoài khung giờ truyền thống.
Thị trường chứng khoán Mỹ hiện chủ yếu vận hành theo giờ giao dịch cố định vào các ngày làm việc, trong khi thị trường tài sản mã hóa đã giao dịch liên tục 24/7 trong nhiều năm. Chủ tịch SEC Paul Atkins cho rằng các sự kiện có thể tác động đến giá tài sản không còn chỉ diễn ra trong giờ hành chính. Theo ông, mở rộng khung thời gian giao dịch có thể giúp nhà đầu tư phản ứng nhanh hơn trước thông tin xuất hiện vào buổi tối, cuối tuần hoặc ngoài giờ mở cửa thông thường.
Tuy vậy, giao dịch liên tục đặt ra nhiều thách thức. Ủy viên SEC Hester Peirce lưu ý rằng doanh nghiệp có thể phải đối diện với chênh lệch giá mua - bán lớn hơn, biến động giá mạnh hơn, ít thời gian xử lý sự cố công nghệ và khó duy trì đầy đủ nhân sự giám sát trong các khung giờ đêm.
Chênh lệch giá mua - bán là khoảng cách giữa mức giá cao nhất bên mua sẵn sàng trả và mức giá thấp nhất bên bán chấp nhận. Khi thị trường có ít người giao dịch, chênh lệch này thường nới rộng, khiến chi phí thực hiện giao dịch tăng lên. Đối với cổ phiếu có thanh khoản thấp, một tin đồn hoặc lệnh giao dịch lớn ngoài giờ cũng có thể tạo biến động giá mạnh hơn so với trong phiên chính thức.
Ở thời điểm hiện tại, SEC mới thảo luận và chuẩn bị các điều kiện cần thiết, chưa có quyết định buộc toàn bộ thị trường chứng khoán Mỹ giao dịch 24/7. Việc thay đổi giờ giao dịch, nếu được triển khai, sẽ cần sự phối hợp của sở giao dịch, công ty môi giới, tổ chức lưu ký, hệ thống thanh toán bù trừ và cơ quan giám sát.
SEC hành động khi luật crypto chưa hoàn thiện
Động thái của SEC diễn ra sau khi CLARITY Act không vượt qua cuộc bỏ phiếu thủ tục tại Thượng viện Mỹ vào ngày 15/9. Dự luật về cấu trúc thị trường tài sản mã hóa nhận 49 phiếu thuận và 50 phiếu chống, không đạt ngưỡng 60 phiếu cần thiết để được đưa vào giai đoạn tranh luận chính thức.
Sau sự kiện này, Chủ tịch Paul Atkins cho biết SEC sẽ sử dụng thẩm quyền hiện có để tạo thêm sự rõ ràng cho nhà đầu tư và doanh nghiệp công nghệ. Innovation Exemption vì vậy được xem là một bước đi dựa trên thẩm quyền hành chính, cho phép SEC mở không gian thử nghiệm trong khi Quốc hội Mỹ chưa ban hành khung luật toàn diện cho thị trường tài sản mã hóa.
Trước đó, SEC đã đề xuất cơ chế mới liên quan đến hoạt động phát hành tài sản mã hóa, nhằm tạo điều kiện cho một số đợt chào bán token mà không phải tuân thủ toàn bộ yêu cầu áp dụng cho chứng khoán. Đầu tháng 9, cơ quan này cũng đề xuất điều chỉnh quy định đối với tổ chức đại diện chuyển nhượng chứng khoán, hay transfer agent, nhằm ghi nhận việc sử dụng blockchain trong quản lý sổ cổ đông và dữ liệu quyền sở hữu.
Theo cơ chế miễn trừ mới, các nền tảng cho rằng mình đáp ứng điều kiện không nhất thiết phải chờ SEC chỉ định hay cấp phép riêng trước khi triển khai hoạt động. Thay vào đó, họ phải gửi thông báo trước khi mở dịch vụ và duy trì tuân thủ các điều kiện được SEC đặt ra. Tuy nhiên, SEC cũng thừa nhận cơ chế miễn trừ chỉ là giải pháp ban đầu; thị trường chứng khoán mã hóa vẫn cần quy định ổn định và dài hạn hơn nếu muốn phát triển bền vững.