
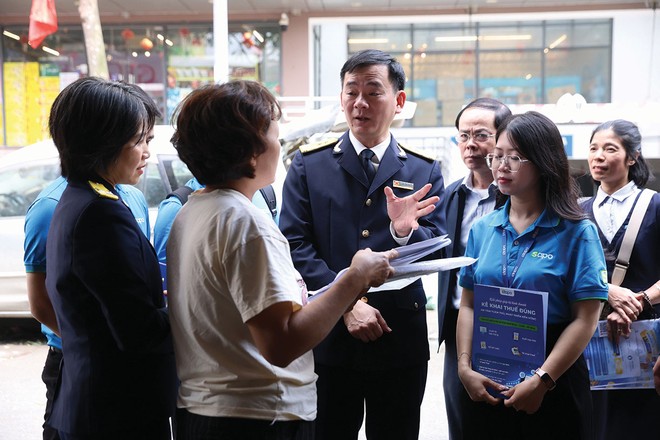
 Hộ kinh doanh phải tập hợp đầy đủ hóa đơn, chứng từ chứng minh chi phí để tránh rủi ro phát sinh
Lúng túng khi doanh thu vượt 10 tỷ đồng
Trong quá trình áp dụng các chính sách tài khóa hỗ trợ nền kinh tế, chính sách giảm 30% số thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân phải nộp cho kỳ tính thuế năm 2026 và 2027 đối với các đơn vị có doanh thu không quá 10 tỷ đồng theo Nghị định số 398/2026/NĐ-CP đang nhận được sự quan tâm đặc biệt của cộng đồng doanh nghiệp. Tuy nhiên, ranh giới 10 tỷ đồng doanh thu cũng tạo ra không ít lúng túng cho các doanh nghiệp và hộ kinh doanh trong việc xác định điều kiện để được giảm thuế.
Chia sẻ về những băn khoăn thường gặp của người nộp thuế trong quá trình tư vấn, bà Vũ Thị Bình, Giám đốc Công ty TNHH Tư vấn và Đào tạo Quản trị doanh nghiệp Bình Vũ cho biết, rất nhiều doanh nghiệp quan tâm đến quyền lợi được giảm thuế và đặt câu hỏi về trường hợp doanh thu thực tế vượt ngưỡng 10 tỷ đồng.
“Có doanh nghiệp thắc mắc nếu doanh thu đạt 12 tỷ đồng thì có được áp dụng ưu đãi giảm 30% thuế đối với 10 tỷ đồng doanh thu ban đầu và tính thuế bình thường cho 2 tỷ đồng vượt trội hay không. Họ khá ngạc nhiên khi biết rằng, theo quy định, nếu doanh thu thực tế đã vượt ngưỡng 10 tỷ đồng thì toàn bộ doanh thu 12 tỷ đồng đều không được hưởng ưu đãi giảm thuế và phải tính tiền nộp thuế theo các quy định hiện hành”, bà Bình chia sẻ.
Làm rõ thêm nguyên tắc áp dụng điều kiện này dưới góc độ pháp lý, bà Lê Thị Yến, Giám đốc Công ty Tư vấn Thuế Hà Nội cũng nhấn mạnh, khi tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng thì người nộp thuế không còn đủ điều kiện hưởng mức giảm 30% thuế của năm đó. Tuy nhiên, điểm đáng chú ý là cơ chế kê khai điều chỉnh và quy định xử lý tiền chậm nộp có sự khác biệt rất rõ ràng giữa nhóm cá nhân, hộ kinh doanh và nhóm doanh nghiệp.
“Đối với hộ kinh doanh và cá nhân kinh doanh, khi phát sinh doanh thu lũy kế vượt ngưỡng ưu đãi trong năm (vượt 10 tỷ đồng), hộ kinh doanh và cá nhân kinh doanh sẽ không thuộc diện được giảm 30% thuế thu nhập cá nhân của năm tính thuế đó. Về mặt thủ tục, cơ sở kinh doanh phải chủ động kê khai nộp bổ sung số thuế đã tính giảm trước đó bằng cách sử dụng Mẫu số 03 kèm theo hồ sơ khai thuế của đúng kỳ phát sinh doanh thu lũy kế vượt ngưỡng. Phần thuế bổ sung do vượt ngưỡng này sẽ không bị tính tiền chậm nộp tính đến hạn nộp hồ sơ của kỳ phát sinh doanh thu lũy kế vượt mốc 10 tỷ đồng”, bà Yến chia sẻ.
Còn đối với khối doanh nghiệp, khi có doanh thu vượt ngưỡng sẽ không được hưởng chính sách giảm 30% thuế thu nhập doanh nghiệp của năm đó. Doanh nghiệp có trách nhiệm rà soát, xác định lại chính xác toàn bộ nghĩa vụ thuế thu nhập doanh nghiệp của cả năm, thực hiện kê khai bổ sung và nộp đủ số tiền thuế còn thiếu vào ngân sách nhà nước theo đúng thời hạn quy định. Về việc tính tiền chậm nộp, nghĩa vụ của doanh nghiệp được căn cứ theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP. Doanh nghiệp không được mặc nhiên áp dụng cơ chế ưu đãi hoặc chính sách miễn tính tiền chậm nộp đặc thù dành riêng cho hộ, cá nhân kinh doanh.
Doanh nghiệp cần thay đổi cách nhìn về kế toán, nên chuyển từ kế toán chỉ phục vụ kê khai sang kế toán có khả năng dự báo.
“Ví dụ, một hộ kinh doanh dự kiến doanh thu năm 2026 là 9 tỷ đồng và đã kê khai giảm thuế. Đến quý IV, doanh thu lũy kế đạt 10,5 tỷ đồng thì hộ kinh doanh phải xác định lại số thuế thu nhập cá nhân, nộp bổ sung phần đã tính giảm và kê khai điều chỉnh theo Mẫu số 03 đúng kỳ quy định. Việc vượt ngưỡng doanh thu không tự động đồng nghĩa với gian lận thuế. Có trường hợp kinh doanh tốt hơn dự kiến, doanh thu tăng trong năm là diễn biến bình thường. Điều cần phân biệt là người nộp thuế chủ động kê khai lại khi điều kiện thay đổi hay cố tình che giấu, kê khai không đúng doanh thu. Với những đơn vị tiệm cận ngưỡng 10 tỷ đồng, theo dõi doanh thu lũy kế thường xuyên là biện pháp phòng ngừa hiệu quả nhất”, bà Yến nói.
Đánh giá về tính khả thi trong quản trị thuế của doanh nghiệp, bà Vũ Thị Bình nhận định, với doanh nghiệp, do thuế thu nhập doanh nghiệp được thực hiện tạm nộp hằng quý và quyết toán theo năm, nên về bản chất lại đơn giản hơn hộ kinh doanh. Đến thời hạn tạm nộp của quý IV, tức ngày 31/1 năm sau, doanh nghiệp về cơ bản đã có kết quả kinh doanh tương đối chính xác của cả năm.
“Tại thời điểm này, doanh nghiệp chỉ cần tạm nộp tối thiểu 80% số thuế thu nhập doanh nghiệp phải nộp của cả năm thì nguy cơ nộp thiếu do vượt ngưỡng 10 tỷ đồng là tương đối thấp. Như vậy, doanh nghiệp chỉ cần chủ động kiểm soát số liệu năm tương đối chính xác vào tháng 1 sẽ tránh được rủi ro bị tính tiền chậm nộp thuế thu nhập doanh nghiệp”, bà Bình nói.
Theo dõi, cập nhật đầy đủ doanh thu
Để giúp người nộp thuế tuân thủ đúng pháp luật và tối ưu hóa quản trị thuế, các chuyên gia đã đưa ra nhiều khuyến nghị thiết thực đối với người nộp thuế. Theo bà Lê Thị Yến, trước hết doanh nghiệp cần chuẩn hóa dữ liệu ngay từ đầu.
“Doanh nghiệp cần quản lý đồng bộ hóa đơn, chứng từ, sổ kế toán và số liệu bán hàng. Hộ kinh doanh cần ghi nhận đầy đủ doanh thu từ bán hàng trực tiếp, qua thương mại điện tử, chuyển khoản và các kênh kinh doanh khác. Muốn hưởng chính sách đúng, trước hết phải có dữ liệu đúng”, bà Yến nói.
Cùng với việc chuẩn hóa dữ liệu, bà Yến khuyến cáo doanh nghiệp nên thay đổi cách nhìn về kế toán doanh nghiệp, nên chuyển từ kế toán chỉ phục vụ kê khai sang kế toán có khả năng dự báo. Bộ phận kế toán cần thường xuyên cập nhật doanh thu lũy kế, lập dự báo doanh thu cuối năm và cảnh báo sớm nguy cơ vượt ngưỡng để chủ doanh nghiệp hoặc người đứng tên hộ kinh doanh chủ động kế hoạch thuế và dòng tiền.
Ngoài hai lưu ý trên, để việc giảm thuế thực sự mang lại hiệu quả thiết thực đối với cộng đồng doanh nghiệp, bà Yến khuyến nghị các doanh nghiệp cần bắt đầu xây dựng kế hoạch kinh doanh và doanh thu năm 2027 từ sớm. Do chính sách áp dụng theo từng năm, vì vậy cần dự báo sát thực tế, xây dựng các kịch bản doanh thu và lợi nhuận, đồng thời xác định việc sử dụng phần nguồn lực tiết kiệm được cho hoạt động kinh doanh. Người nộp thuế tuyệt đối không nên hạn chế hoặc che giấu doanh thu chỉ để giữ điều kiện ưu đãi.
Song song với việc xây dựng kế hoạch kinh doanh từ sớm, các doanh nghiệp cũng cần chủ động kiểm soát rủi ro thuế. Cơ sở kinh doanh nên định kỳ đối chiếu dữ liệu giữa hóa đơn, doanh thu thực tế, kế toán, ngân hàng và hồ sơ khai thuế. Khi phát hiện chênh lệch, người nộp thuế phải kịp thời kiểm tra, điều chỉnh đúng quy định, không để dồn đến cuối năm.
Ngoài ra, việc nâng cao chất lượng phối hợp với cơ quan thuế cũng đóng vai trò rất quan trọng. Người nộp thuế cần lưu giữ hồ sơ rõ ràng, cập nhật hướng dẫn chính thức và chủ động hỏi khi có tình huống chưa rõ, thay vì chỉ xử lý khi đã phát sinh kiểm tra.
“Chính sách giảm thuế chỉ phát huy đầy đủ hiệu quả khi đi cùng năng lực quản trị của người nộp thuế. Doanh nghiệp cần chuyển từ tư duy kế toán để kê khai, nộp thuế sang sử dụng dữ liệu kế toán để quản trị doanh thu, chi phí, lợi nhuận, dòng tiền và rủi ro pháp lý. Khi đó, ưu đãi thuế không chỉ là một khoản giảm nghĩa vụ trước mắt, mà còn góp phần tạo nền tảng phát triển bền vững”, bà Yến chia sẻ.
Đồng tình với quan điểm trên, bà Vũ Thị Bình cũng đưa ra các lưu ý đối với công tác hạch toán và theo dõi doanh thu. Điều đầu tiên doanh nghiệp và hộ kinh doanh phải nắm vững và hiểu đúng quy định là mức giảm 30% áp dụng cho hai năm 2026 và 2027. Nếu doanh thu vượt 10 tỷ đồng thì không được hưởng ưu đãi và phải tính nộp thuế bổ sung cho đủ. Hộ kinh doanh cần nắm chắc các biểu mẫu kê khai đối với từng trường hợp để áp dụng linh hoạt.
Đối với doanh nghiệp, do phải thực hiện tạm nộp quý và quyết toán năm nên phương thức theo dõi tương đối đơn giản. Đối với hộ kinh doanh có doanh thu tối đa 50 tỷ đồng thực hiện kê khai theo quý, sau khi kết thúc mỗi quý, hộ kinh doanh cần tổng hợp doanh thu lũy kế và dự tính doanh thu quý sau để chủ động nắm bắt ngưỡng quy định.
Bà Bình đặc biệt lưu ý các hộ kinh doanh phải tập hợp đầy đủ hóa đơn, chứng từ chứng minh chi phí. Vì dù có được hưởng ưu đãi hay không, nếu hộ kinh doanh tính thuế thu nhập cá nhân theo lợi nhuận mà không chứng minh hoặc bảo vệ được chi phí hợp lý thì số tiền thuế thực tế phải nộp vẫn sẽ rất lớn.