
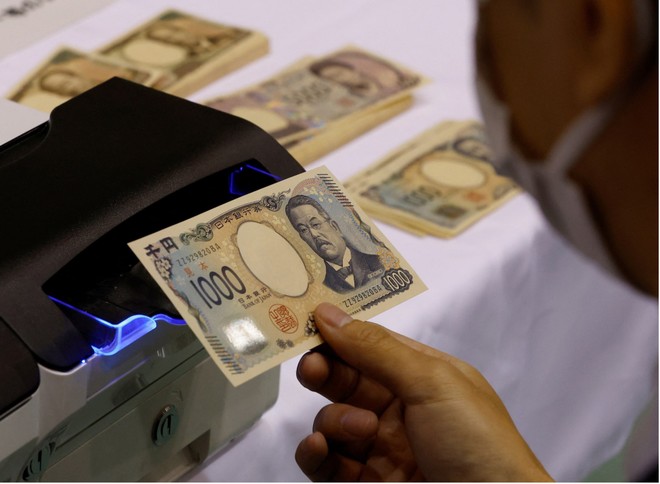
Ngân hàng Trung ương Nhật Bản (BoJ) gần như đã làm đủ biện pháp để ngăn chặn một làn sóng mới của các vị thế đặt cược vào đà giảm của đồng yên, với việc tăng lãi suất và cam kết xử lý lạm phát trong cuộc họp chính sách vào tuần trước.
Tuy nhiên, các nhà đầu tư lớn vẫn ngần ngại rót vốn mạnh vào trái phiếu trong nước khi lợi suất vẫn đang tăng và các nhà hoạch định chính sách chưa đưa ra nhiều tín hiệu rõ ràng về mức tăng lãi suất trong tương lai.
Sự thận trọng này đang làm chậm quá trình hồi hương vốn, khiến một trong những lượng vốn đầu tư nước ngoài lớn nhất thế giới vẫn chủ yếu nằm lại ở thị trường quốc tế, đồng thời hạn chế đà tăng bền vững của đồng yên, yếu tố có thể mang lại tác động sâu rộng trên toàn cầu.
"Các giao dịch chênh lệch lãi suất (carry trade) của dòng vốn đầu cơ ngắn hạn đã được tất toán, trong khi các giao dịch của dòng vốn dài hạn vẫn chưa bắt đầu…Những gì còn lại mang tính cơ cấu ở các quỹ hưu trí Nhật Bản và các hộ gia đình đang nắm giữ tài sản nước ngoài mà không thực hiện phòng ngừa rủi ro tỷ giá", Shoki Omori, chiến lược gia về thu nhập cố định tại Deutsche Bank nhận định.
Đối với đồng yên, điều này đồng nghĩa với việc kỷ nguyên sụt giảm liên tục có thể đã chấm dứt, nhưng một xu hướng tăng giá bền vững vẫn chưa thực sự bắt đầu.
Sau giai đoạn phục hồi đầu tháng 9, đồng yên đã giảm trở lại vùng 159 yên mỗi đô la, giảm khoảng 1% so với đầu năm. Đồng tiền này từng rơi xuống mức thấp nhất trong gần 4 thập kỷ vào tháng 7, khi tiến sát 164 yên mỗi đô la.
Theo các nhà phân tích, một thách thức khác đối với đồng yên là việc hầu hết các ngân hàng trung ương lớn đều đã bắt đầu tăng lãi suất để đối phó với áp lực lạm phát do cuộc xung đột Trung Đông, điều này cho thấy chênh lệch lãi suất giữa các nền kinh tế lớn khác với Nhật Bản khó có thể sớm thu hẹp.
Không ai muốn bắt dao rơi
Bài toán lợi suất khiến ngày càng nhiều dòng vốn Nhật Bản được giữ lại trong nước khá đơn giản: lợi suất trái phiếu chính phủ Nhật Bản (JGB) kỳ hạn 10 năm – mức tham chiếu của thị trường – đã tăng vọt 2 điểm phần trăm trong chưa đầy hai năm, lên mức cao nhất trong 30 năm khi vượt 3%, qua đó làm giảm sức hấp dẫn của các tài sản nợ ở nước ngoài.
Theo ông Omori, một khoản đầu tư vào trái phiếu kho bạc Mỹ có phòng ngừa rủi ro tỷ giá sẽ mang lại lợi nhuận thấp hơn cho nhà đầu tư Nhật Bản so với trái phiếu trong nước.
Dữ liệu từ Barclays cho thấy các nhà đầu tư đã mua lượng trái phiếu chính phủ trị giá 4.800 tỷ yên vào tháng trước – mức mua ròng lớn nhất trong ba tháng – với sự tham gia của các ngân hàng và công ty bảo hiểm.
HSBC ước tính các ngân hàng Nhật Bản đã bán ra khoảng 70 tỷ USD trái phiếu nước ngoài trong năm nay, trái ngược với việc mua vào 35 tỷ USD trong năm ngoái, và động thái rút vốn này đã tác động đến nhiều thị trường.
Tuy nhiên, các công ty bảo hiểm nhân thọ nắm giữ khối tài sản trị giá 438.600 tỷ yên (2.780 tỷ USD) thường hành động chậm rãi, và quy mô của bất kỳ sự thay đổi nào trong việc phân bổ tài sản của họ vẫn chưa rõ ràng qua các số liệu tổng quát về danh mục đầu tư do Hiệp hội Bảo hiểm Nhân thọ Nhật Bản công bố.
Aaron Hurd, chuyên gia quản lý danh mục đầu tư cấp cao thuộc bộ phận tiền tệ tại State Street Global Advisors nhận định: "Quá trình hồi hương dòng vốn của Nhật Bản mới chỉ ở giai đoạn đầu. Tôi cho rằng xu hướng hồi hương dòng vốn có thể bắt đầu tăng tốc vào năm 2027…Điều quan trọng là nhà đầu tư cần cảm nhận được rằng lợi suất tại Nhật Bản đã chạm đỉnh. Không ai muốn bắt dao rơi".
Diễn biến này có thể nhanh chóng thay đổi. Bộ trưởng Tài chính Nhật Bản đã khuyến khích Quỹ Đầu tư Hưu trí Chính phủ (GPIF) nắm giữ 1.800 tỷ USD tăng tỷ trọng phân bổ vào thị trường trong nước, và các chuyên gia phân tích cho rằng nếu quỹ này thay đổi chiến lược, động thái đó có thể thúc đẩy các nhà đầu tư khác làm theo.
“Nếu GPIF chính thức công bố điều này, hoặc có dữ liệu thực tế cho thấy tỷ trọng phân bổ vào trái phiếu chính phủ Nhật Bản trong nước thực sự đã tăng, điều đó sẽ buộc các nhà đầu tư trong nước khác cũng phải điều chỉnh tỷ trọng phân bổ vào tài sản trong nước nếu họ chưa làm như vậy”, Paresh Upadhyaya, Giám đốc chiến lược thị trường tại Pioneer Investments nhận định.
Tuy nhiên, trong bối cảnh lợi suất trái phiếu Mỹ tăng cùng với kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tiếp tục thắt chặt chính sách, BoJ có thể sẽ gặp khó khăn trong việc bắt kịp đà tăng này hoặc thúc đẩy đà tăng giá bền vững cho đồng yên.