
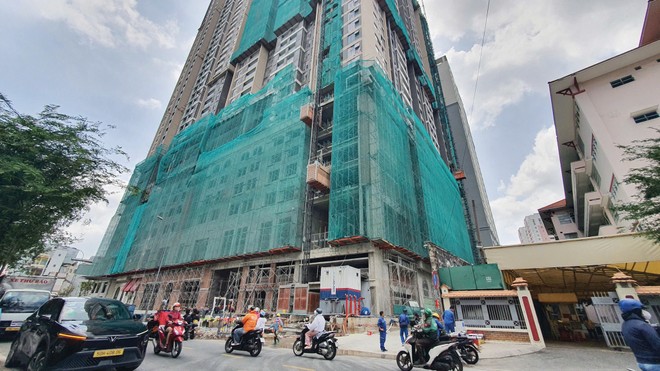
 Nguồn cung sản phẩm tăng nhanh, nhưng sức cầu chưa theo kịp. Ảnh: Lê Toàn.
Sức mua chưa theo kịp nguồn cung
Nắm trong tay lượng hàng tồn hơn 400 căn hộ và gần 100 căn nhà phố, lãnh đạo một doanh nghiệp địa ốc tại TP.HCM chia sẻ rằng, kế hoạch kinh doanh trong 3 tháng cuối năm được xây dựng khá thận trọng. Thay vì đặt mục tiêu tiêu thụ lượng lớn sản phẩm như trước đây, doanh nghiệp chỉ kỳ vọng duy trì một lượng giao dịch vừa phải mỗi tháng để từng bước giải phóng hàng tồn.
Vị này cho biết, lượng khách tìm hiểu dự án vẫn có, nhưng quá trình “chốt đơn” kéo dài hơn trước. Số lượng giao dịch vài tháng gần đây giảm mạnh, có thời điểm không phát sinh giao dịch, dù doanh nghiệp đã tăng chi phí quảng cáo và mở rộng các kênh tiếp cận khách hàng.
Báo cáo của DKRA Consulting cho thấy, trong tháng 8/2026, nguồn cung căn hộ sơ cấp tại TP.HCM và vùng phụ cận giảm 5% so với tháng trước đó. TP.HCM dẫn đầu với hơn 9.300 căn, chiếm khoảng 94% tổng nguồn cung sơ cấp toàn khu vực phía Nam.
Nguồn cung mới giảm 12%, tập trung tại khu Đông và Nam TP.HCM cũ. Tỷ lệ hấp thụ sơ cấp đạt khoảng 11%, giảm 5 điểm phần trăm so với tháng trước, một phần chịu ảnh hưởng bởi tâm lý tháng Ngâu và lãi suất cho vay mua nhà ở mức cao.
Tại phân khúc nhà phố, biệt thự, sức cầu có cải thiện so với tháng trước nhưng lượng tiêu thụ vẫn thấp, chỉ tương đương khoảng 8% tổng nguồn cung sơ cấp. Giao dịch chủ yếu tập trung tại một số dự án thuộc khu vực TP.HCM cũ. Giá sơ cấp không biến động nhiều và tiếp tục neo cao do áp lực chi phí đầu vào.
Phân khúc bất động sản nghỉ dưỡng cũng chưa thoát khỏi tình trạng thanh khoản thấp. Lượng tiêu thụ trong tháng 8 giảm 64% so với tháng liền trước, giao dịch chủ yếu xuất hiện tại một số dự án quy mô lớn có giá bán dưới 10 tỷ đồng mỗi căn. Theo DKRA Consulting, sự phục hồi của du lịch tiếp tục hỗ trợ thị trường, nhưng chưa đủ tạo chuyển biến rõ rệt về thanh khoản trong ngắn hạn.
Trong bối cảnh đó, nhiều chủ đầu tư đang chờ thêm tín hiệu từ sức cầu. Một số dự án đã khởi động kế hoạch bán hàng nhưng kéo dài thời gian chuẩn bị do lượng booking chưa đạt kỳ vọng.
Áp lực càng trở nên rõ ràng hơn khi lượng sản phẩm tồn kho tăng trong lúc nguồn cung mới đang phục hồi. Theo Bộ Xây dựng, đến cuối quý II/2026, lượng bất động sản tồn kho tại các dự án trên cả nước vào khoảng 39.300 sản phẩm. Đây là những sản phẩm đã đủ điều kiện đưa ra thị trường nhưng chưa giao dịch hoặc chưa tiêu thụ hết trong kỳ.
Trong đó, hơn 12.800 căn hộ chung cư chưa bán được, tăng khoảng 22% so với quý trước đó và gấp gần 4 lần cùng kỳ năm trước. Nhà ở riêng lẻ còn hơn 15.300 sản phẩm tồn kho, tăng 46% so với quý liền trước và 48% cùng kỳ năm trước. Lượng đất nền tồn khoảng 11.148 sản phẩm, tăng 25% so với quý trước đó, nhưng vẫn giảm nhẹ so với cùng kỳ năm trước.
Cùng thời điểm, nguồn cung lại có xu hướng tăng. Trong quý II, cả nước có 131 dự án nhà ở thương mại đủ điều kiện đưa sản phẩm ra thị trường với hơn 59.000 căn, tăng khoảng 70% so với cùng kỳ năm trước.
Ông Võ Huỳnh Tuấn Kiệt - Giám đốc thị trường nhà ở CBRE Việt Nam nhìn nhận, thị trường đang tạo cảm giác sôi động hơn với nhiều hoạt động mở bán, kick-off và tái khởi động dự án, nhưng thanh khoản chưa cải thiện tương ứng. Một trong những nguyên nhân là nguồn cung mới tiếp tục nghiêng về phân khúc cao cấp và hạng sang, trong khi sản phẩm phù hợp với số đông ngày càng ít.
Dữ liệu của DKRA Consulting cho thấy, giá căn hộ sơ cấp tính đến cuối tháng 8/2026 dao động từ 38,5-520 triệu đồng/m2 tại TP.HCM, 38-68 triệu đồng/m2 tại Tây Ninh và 37-66 triệu đồng/m2 tại Đồng Nai. Mặt bằng giá cao khiến người mua ở thực phải tính toán kỹ hơn, nhất là khi chi phí sử dụng vốn vay cũng tăng.
Thận trọng với kế hoạch kinh doanh
Thị trường đang tiến gần cuối quý III/2026, đồng nghĩa với thời gian còn lại để doanh nghiệp hoàn thành kế hoạch kinh doanh cả năm không còn nhiều. Áp lực vì vậy đang dồn lên bộ phận kinh doanh của các chủ đầu tư cũng như sàn môi giới trong việc tìm cách cải thiện thanh khoản những tháng cuối năm.
Tuy nhiên, khi sức mua chưa theo kịp nguồn cung, mục tiêu bán hàng cũng phải được đặt thận trọng hơn. Một số dự án từng dự kiến tung lượng lớn sản phẩm trong quý cuối năm nay đã thu hẹp giỏ hàng, hoặc lùi thời điểm mở bán khi lượng khách đăng ký trước chưa đạt kỳ vọng.
Thay vì chạy theo quy mô mở bán, bài toán trước mắt là lựa chọn lượng hàng phù hợp với sức mua, duy trì thanh khoản và đưa dòng tiền trở lại doanh nghiệp.
Theo đó, thay vì mở bán đồng loạt, một số chủ đầu tư lựa chọn chia giỏ hàng thành nhiều đợt nhỏ. Khả năng hấp thụ của đợt trước sẽ được dùng để tính toán lượng sản phẩm, chính sách bán hàng và thời điểm triển khai đợt tiếp theo.
Giá sơ cấp cũng khó giảm và hướng ra là chủ đầu tư dự án tăng chiết khấu, kéo dài tiến độ thanh toán hoặc tài trợ lãi suất nhằm giảm số tiền khách hàng phải bỏ ra trong giai đoạn đầu.
Đây là những hướng đi phù hợp khi mặt bằng lãi suất vay mua nhà vẫn duy trì ở mức cao. Với những khoản vay đã bước qua thời gian ưu đãi, lãi suất thả nổi có thể lên đến 12-16%/năm, tạo áp lực đáng kể lên khả năng trả nợ.
Ở chiều ngược lại, càng tăng hỗ trợ cho người mua, chủ đầu tư càng phải chia sẻ một phần lợi nhuận. Những chủ đầu tư có tiềm lực tài chính có thể duy trì các chương trình hỗ trợ lãi suất, ân hạn nợ gốc hoặc giãn thanh toán trong thời gian dài, còn với chủ đầu tư có nền tảng vốn mỏng, dư địa này hạn chế hơn do tác động trực tiếp tới biên lợi nhuận và thời điểm thu dòng tiền.
Ông Võ Hồng Thắng - Phó tổng giám đốc DKRA Group chỉ ra rằng, sức mua suy yếu đang làm lộ rõ áp lực tài chính ở những doanh nghiệp hạn chế về nguồn vốn. Giao dịch chậm đồng nghĩa thời gian thu hồi vốn kéo dài, trong khi các chi phí về đất đai, xây dựng, nhân sự và lãi vay vẫn tiếp tục phát sinh. Doanh nghiệp sử dụng đòn bẩy càng lớn thì càng chịu sức ép khi vòng quay bán hàng chậm lại.
Khó khăn còn nằm ở chỗ dư địa xử lý tài chính không còn nhiều như những năm trước. Trong giai đoạn thị trường khó khăn trước đó, nhiều doanh nghiệp đã phải bán tài sản hoặc chuyển nhượng dự án để bổ sung dòng tiền. Khi tín dụng được kiểm soát và khả năng huy động vốn mới hạn chế, những phương án có thể sử dụng để tiếp tục xoay xở cũng ít dần.
Bà Cao Thị Thanh Hương - Phó Giám đốc Bộ phận Nghiên cứu & S22M, Savills TP.HCM cũng cho hay, các chủ đầu tư đang tập trung triển khai dự án hiện hữu, hơn là mở rộng quỹ đất giai đoạn hiện tại.
Trong bối cảnh đó, chuyển nhượng tài sản trở thành một cách để rút ngắn vòng quay vốn. Doanh nghiệp có thể thu hồi một phần nguồn lực đã đầu tư, giảm nhu cầu sử dụng đòn bẩy và đưa tiền về những dự án có pháp lý đầy đủ hơn, khả năng triển khai nhanh hơn hoặc phù hợp hơn với sức mua.
Áp lực này càng trở nên rõ nét khi chi phí huy động vốn vẫn cao. Theo S&I Ratings, trong quý II/2026, chênh lệch giữa lãi suất cho vay và huy động vào khoảng 7,2 điểm phần trăm. Lãi suất ưu đãi tại 6/8 ngân hàng được khảo sát tăng lên 7,9-9,5%/năm, còn lãi suất cho vay thương mại và mua nhà phổ biến quanh mức 12-14%/năm.
Đối với chủ đầu tư dự án và nhà thầu xây dựng, chi phí vay ngân hàng hiện vượt 12%/năm. Với một dự án bất động sản cần nhiều thời gian để hoàn thiện pháp lý, xây dựng, bán hàng và thu hồi vốn, tốc độ tiêu thụ sản phẩm càng chậm thì chi phí tài chính tích lũy càng lớn.
Trong bối cảnh sức cầu phục hồi chậm, hàng tồn kho tăng và chi phí vốn vẫn cao, mục tiêu của doanh nghiệp những tháng cuối năm trở nên thực tế hơn. Thay vì chạy theo quy mô mở bán, bài toán trước mắt là lựa chọn lượng hàng phù hợp với sức mua, duy trì thanh khoản và đưa dòng tiền trở lại doanh nghiệp.