
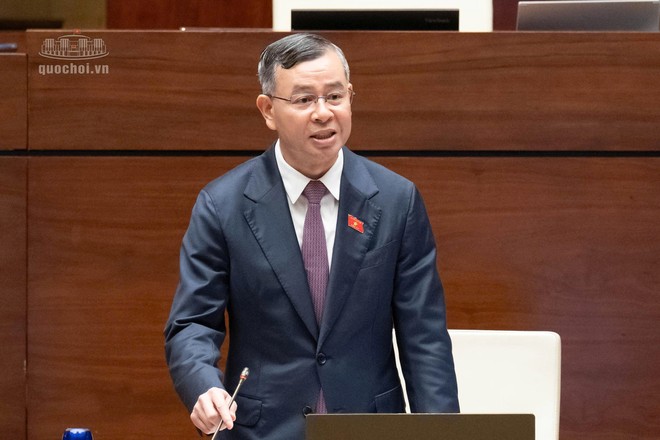
 Bộ trưởng Bộ Tài chính Ngô Văn Tuấn phát biểu tiếp thu giải trình trước Quốc hội sáng 6/11 về Luật sửa đổi bổ sung 3 luật thuế.
Xác định chính xác tình trạng đất bỏ hoang, đảm bảo đánh thuế đúng mục đích
Sáng 6/11, tiếp Chương trình Kỳ họp thứ 2 - Quốc hội khoá XVI, Quốc hội thảo luận ở hội trường về dự án Luật sửa đổi, bổ sung một số điều của 03 Luật về thuế: Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Dự thảo Luật đã bổ sung khoản 8 Điều 7 phần Luật Thuế sử dụng đất phi nông nghiệp như sau: áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng và không áp dụng hạn mức.
Đây là mức thuế suất cao nhất trong biểu thuế sử dụng đất phi nông nghiệp hiện hành, tương đương mức thuế suất đối với đất lấn, đất chiếm và gấp 7 lần đất trong hạn mức.
Các đại biểu đồng tình với việc ủng hộ sử dụng công cụ thuế để hạn chế tình trạng đất bỏ hoang, găm giữ đất và chậm đưa đất vào sử dụng, làm lãng phí nguồn lực của quốc gia; song đề nghị làm rõ nguyên nhân khách quan khi tính thuế đất bỏ hoang và việc đánh thuế đất bỏ hoang phải thận trọng, đảm bảo khả thi và công bằng.
Phát biểu tiếp thu, giải trình nội dung này, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, đề xuất mới về thuế sử dụng đất phi nông nghiệp đối với đất bỏ hoang đã được Chính phủ cân nhắc rất kỹ.
Theo Bộ trưởng, cơ quan thuế có trách nhiệm thu thuế, còn việc xác định thế nào là đất bỏ hoang thì phải định nghĩa trong pháp luật về đất đai.
Việc xác định diện tích cụ thể và tình trạng thửa đất bỏ hoang sẽ được thực hiện trên cơ sở phối hợp chặt chẽ giữa cơ quan thuế và cơ quan quản lý nhà nước về tài nguyên và đất đai, dựa trên Cơ sở dữ liệu quốc gia về đất đai và dữ liệu dân cư đang được đẩy mạnh kết nối.
"Hai cơ quan sẽ phối hợp chặt chẽ với nhau để xác định chính xác, đảm bảo đúng mục đích, tránh tình trạng lạm dụng, trốn thuế, lậu thuế cũng như lạm dụng khoản thu thuế", Bộ trưởng nhấn mạnh.
Đại biểu Quốc hội đề nghị xác định diện tích chịu thuế suất 0,2%, không đánh thuế trường hợp đất bỏ hoang do khách quan
Đại biểu Nguyễn Văn Huy (đoàn Hưng Yên) đồng tình với việc bổ sung đề xuất đánh thuế 0,2% đất bỏ hoang và cho rằng, đây là giải pháp cần thiết để hạn chế tình trạng đầu cơ, găm giữ đất đai, gây lãng phí nguồn lực xã hội.
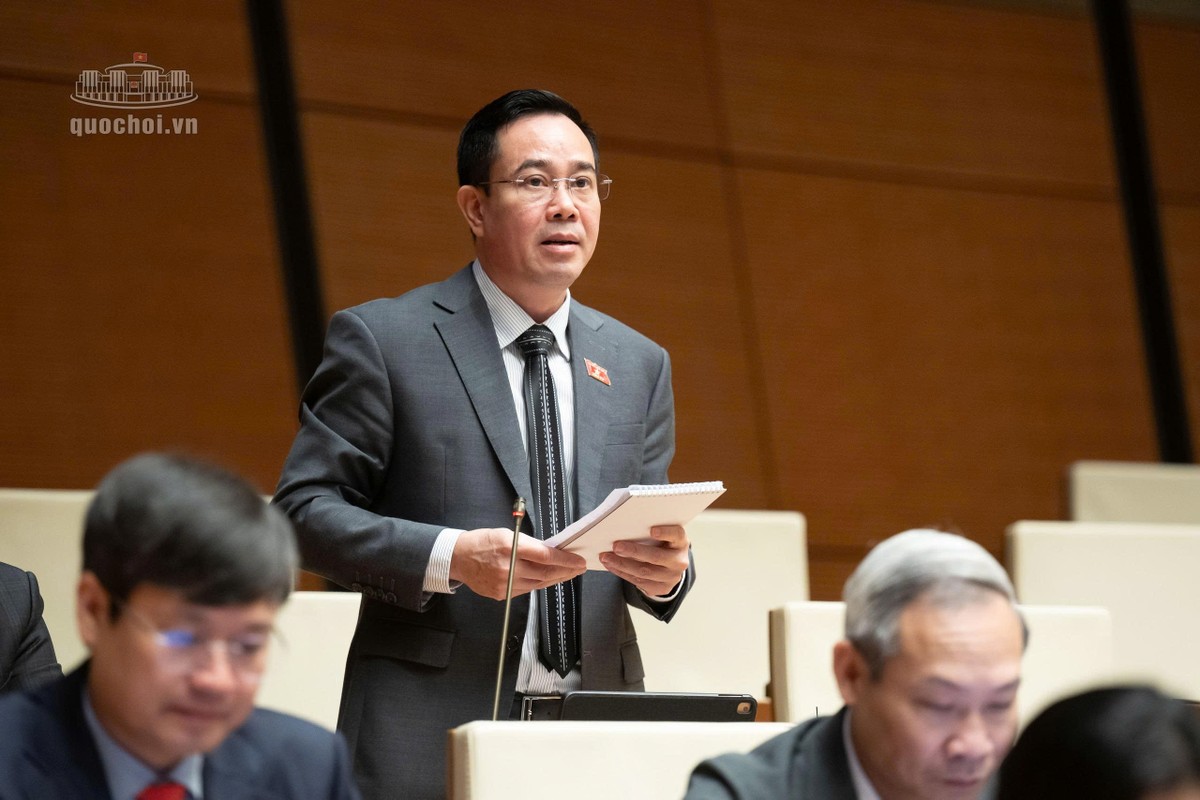 |
Đại biểu Nguyễn Văn Huy (đoàn Hưng Yên) phát biểu tại hội trường sáng 6/11 |
Tuy nhiên, theo đại biểu, thực tế có những thửa đất diện tích lớn, trong đó một phần đã được đưa vào sử dụng, một phần chưa sử dụng hoặc dự án đang triển khai theo từng giai đoạn, có hạng mục đã hoàn thành hoặc đang tiếp tục thực hiện.
"Nếu chỉ căn cứ vào tình trạng chung của cả thửa đất hoặc là dự án để áp dụng thuế suất 0,2% thì có thể dẫn đến việc đánh thuế cả phần diện tích đã được sử dụng đúng mục đích. Và điều này thì không hợp lý”, đại biểu nêu vấn đề và đề nghị cần quy định rõ việc xác định diện tích chịu thuế suất 0,2% trong trường hợp một thửa đất có nhiều phần diện tích với tình trạng sử dụng khác nhau.
Đồng thời, đề nghị bổ sung vào khoản 8 Điều 7: Nguyên tắc trường hợp thửa đất có nhiều phần diện tích với tình trạng sử dụng khác nhau thì thuế suất 0,2% chỉ áp dụng đối với phần diện tích thực tế thuộc trường hợp bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng; phần diện tích đã được đưa vào sử dụng hợp pháp được áp dụng mức thuế suất tương ứng theo quy định của đợt này.
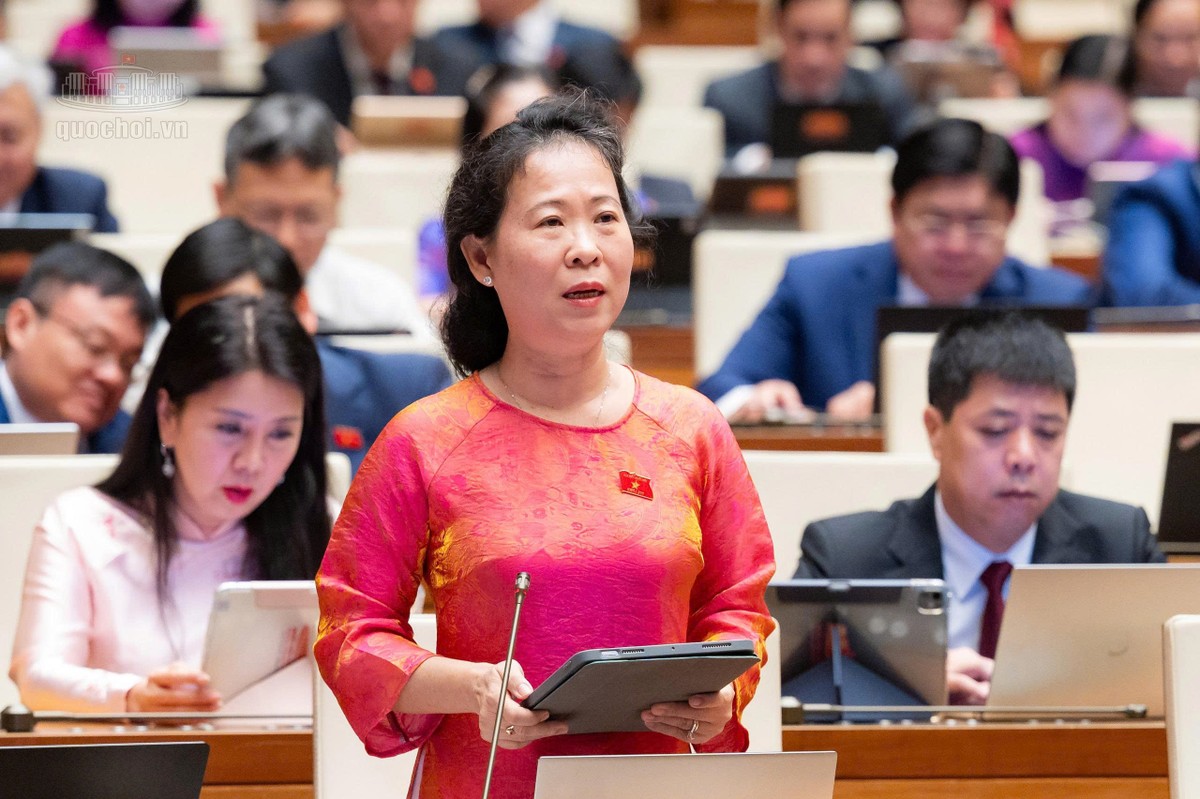
Cùng góp ý vào nội dung này, đại biểu Tô Ái Vang (đoàn Cần Thơ) đề nghị bổ sung cụm từ vào cuối khoản 1 Điều 2 như sau: “..., ngoại trừ trường hợp đất không thể đưa vào sử dụng do thiên tai, dịch bệnh, biến đổi khí hậu hoặc các nguyên nhân bất khả kháng khác có xác nhận của UBND cấp xã”.
 |
| Đại biểu Tô Ái Vang (đoàn Cần Thơ) |
Bên cạnh đó, đại biểu đề nghị Chính phủ xây dựng riêng một cơ chế miễn thuế, giãn thuế sử dụng đất phi nông nghiệp và đất nông nghiệp hoang hóa đối với các địa bàn chịu ảnh hưởng trực tiếp của biến đổi khí hậu tại Đồng bằng sông Cửu Long.
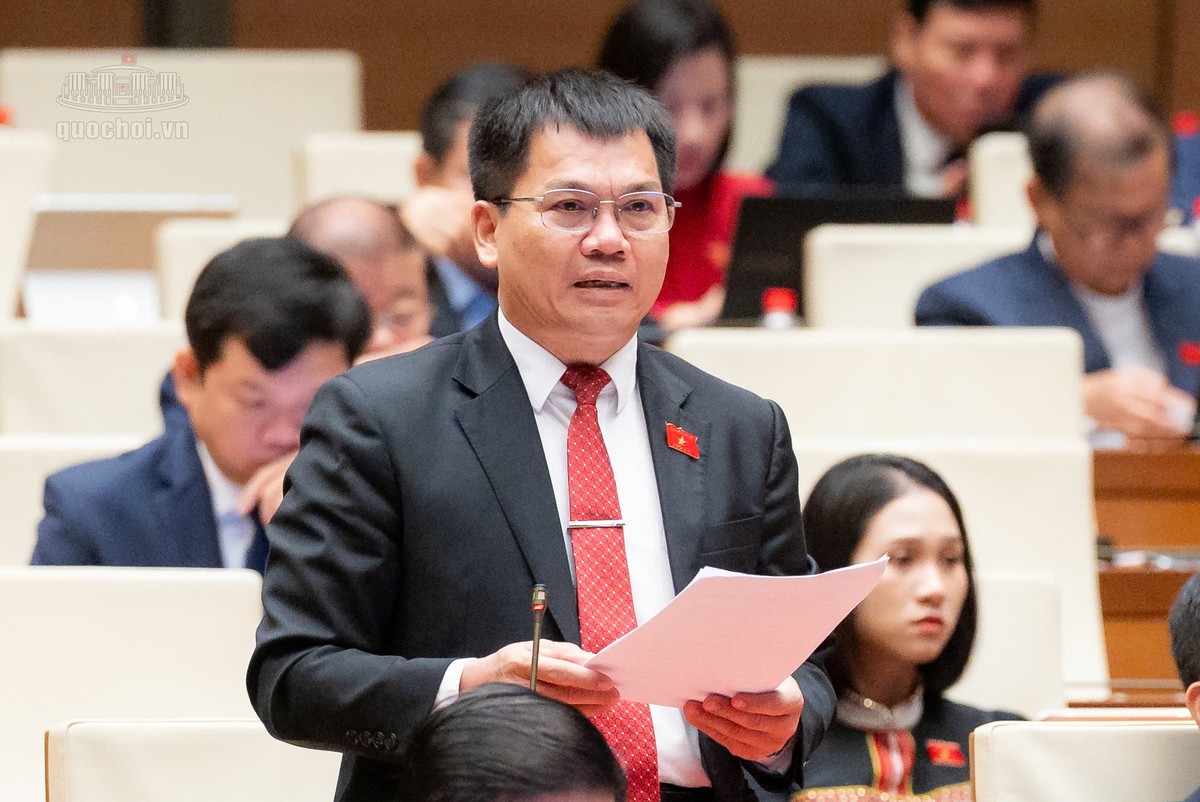
Trong khi đó, đại biểu Dương Khắc Mai (đoàn Lâm Đồng) cho rằng, trong khái niệm về thời hạn xác định và các trường hợp loại trừ phụ thuộc lớn vào pháp luật về đất đai.
Và nếu tiêu chí chưa thống nhất, người sử dụng đất có thể bị áp dụng khác nhau giữa các địa phương, đặc biệt có thể bị tính thuế dù việc chậm trễ xuất phát từ những nguyên nhân khách quan như giải phóng mặt bằng, bàn giao đất, thủ tục của cơ quan Nhà nước về điều chỉnh quy hoạch và những trường hợp bất khả kháng.
 |
| Đại biểu Dương Khắc Mai (đoàn Lâm Đồng) |
Vì vậy, đại biểu Dương Khắc Mai đề nghị cần làm rõ khái niệm này và tính toán kỹ lưỡng. Đồng thời, đề nghị quy định việc áp dụng thuế suất 0,2% chỉ thực hiện sau khi cơ quan có thẩm quyền về đất đai xác định bằng văn bản về tình trạng, về thời gian không đưa đất vào sử dụng và thông báo cho người sử dụng đất và cho phép được giải trình. Đây là những vấn đề rất quan trọng.
“Bởi vì đất bỏ hoang có nhiều nguyên nhân khách quan và cần phải đánh giá kỹ. Đồng thời, cần loại trừ hoặc có cơ chế để xử lý phù hợp với nguyên nhân khách quan không do lỗi của người sử dụng đất. Có như vậy khi chúng ta áp dụng điều luật mới đảm bảo khả thi và công bằng”, đại biểu lý giải.