
FDI sản xuất tăng tốc, lực cầu thuê đất cải thiện
Sau giai đoạn chững lại do những bất định về thuế quan trong năm 2025, thị trường bất động sản khu công nghiệp đang cho thấy dấu hiệu phục hồi, với động lực đến từ dòng vốn đầu tư mới và khả năng đưa thêm quỹ đất vào khai thác.
Trong báo cáo ngành bất động sản khu công nghiệp mới phát hành, Công ty Chứng khoán Vietcap nhận định, tác động của thuế quan Mỹ đến nhu cầu thuê đất tại Việt Nam đến nay chủ yếu thể hiện ở việc doanh nghiệp trì hoãn quyết định đầu tư, thay vì hủy bỏ dự án hoặc dịch chuyển sản xuất khỏi Việt Nam trên diện rộng.
Theo phân tích của đơn vị này, mức thuế Mỹ áp dụng với Việt Nam theo Mục 301 hiện là 12,5%, tương đương Thái Lan và Philippines. Vietcap ước tính khoảng 40,6% kim ngạch xuất khẩu của Việt Nam sang Mỹ được miễn trừ thuế, tập trung ở các nhóm hàng điện tử, bán dẫn, pin và một số sản phẩm công nghệ.
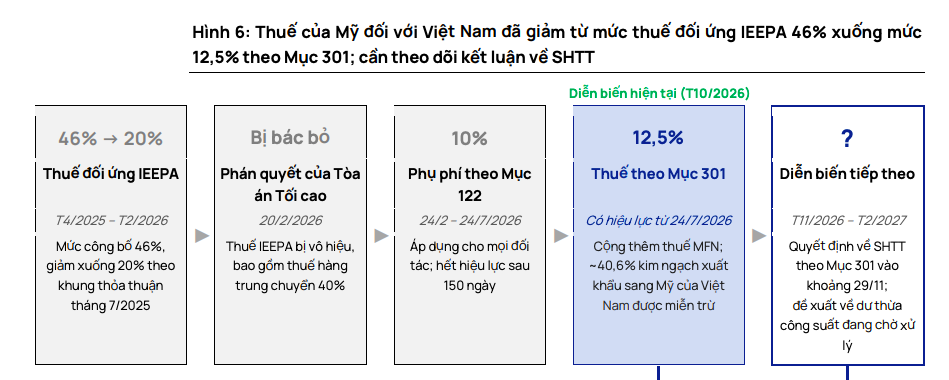 |
Mức thuế Mỹ áp dụng với Việt Nam theo Mục 301 hiện là 12,5% |
Diễn biến dòng vốn đầu tư cũng cho thấy sức hấp dẫn sản xuất của Việt Nam chưa suy giảm trên diện rộng. Trong 9 tháng đầu năm 2026, vốn FDI đăng ký vào lĩnh vực sản xuất tăng 36% so với cùng kỳ, đạt khoảng 22,8 tỷ USD. Đáng chú ý, vốn đăng ký vào các dự án mới tăng 84%, lên khoảng 13,4 tỷ USD; tỷ trọng của nhóm dự án này trong tổng vốn FDI sản xuất tăng từ 43% lên 59%.
Đây là nhóm dự án có nhu cầu sử dụng quỹ đất khu công nghiệp mới, tạo cơ sở cho triển vọng phục hồi hoạt động cho thuê. Tổng vốn FDI đăng ký cũng tăng 76%, lên 50,4 tỷ USD trong 9 tháng đầu năm.
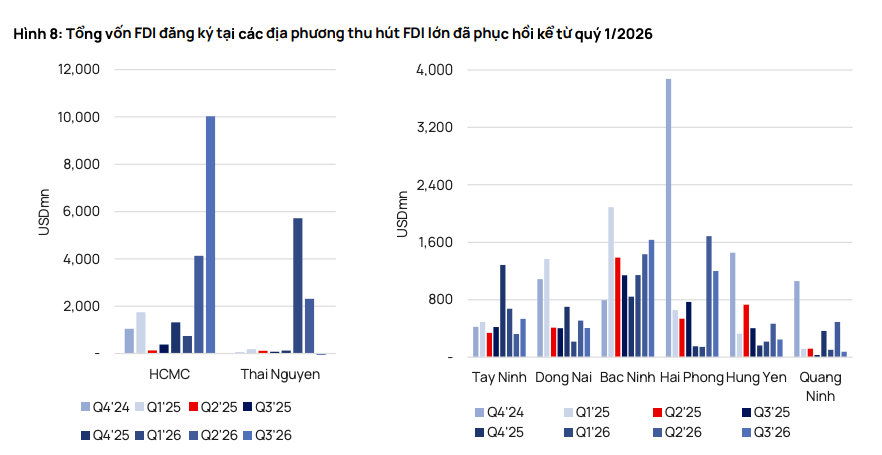 |
Vốn FDI tại một số địa bàn trọng điểm của Việt Nam phục hồi từ Quý I/2026 |
Ở góc độ hấp thụ mặt bằng, số liệu của CBRE cho thấy lượng hấp thụ ròng tại các thị trường khu công nghiệp cấp 1 đạt khoảng 613 ha trong 9 tháng, tăng 32% so với cùng kỳ; riêng miền Bắc đạt khoảng 450 ha. Giá thuê chào bình quân đạt 144 USD/m2 tại miền Bắc và 185 USD/m2 tại miền Nam, tăng tương ứng 1% và 1,5%.
Tuy nhiên, tốc độ tăng giá thuê đã chậm lại đáng kể so với mức khoảng 10% mỗi năm trong giai đoạn 2021-2023. Vietcap nhận định giá thuê tại các khu công nghiệp trong danh mục theo dõi có thể đi ngang hoặc tăng nhẹ. Triển vọng phục hồi vì thế được kỳ vọng đến nhiều hơn từ sự cải thiện về diện tích cho thuê, thay vì tăng giá thuê.
Vietcap dự báo tổng doanh số cho thuê đất khu công nghiệp của các chủ đầu tư trong danh mục theo dõi tăng 15% trong năm 2027 so với năm 2026, chủ yếu nhờ các khu công nghiệp đi vào hoạt động từ năm 2025 trở đi.
Dù vậy, mức độ phục hồi giữa các doanh nghiệp sẽ không đồng đều, phụ thuộc vào khả năng đưa quỹ đất mới vào khai thác, tiến độ pháp lý, cơ cấu khách thuê và mức độ sẵn sàng của hạ tầng.
Về lợi nhuận, Vietcap dự báo tổng lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của nhóm doanh nghiệp trong danh mục theo dõi tăng 17% trong năm 2026 và 18% trong năm 2027. Tuy nhiên, động lực tăng trưởng có sự khác biệt đáng kể giữa các chủ đầu tư.
Trong năm 2026, PHR và GVR được dự báo tăng trưởng lợi nhuận mạnh, chủ yếu nhờ thu nhập bồi thường đất. Ngược lại, KBC và SZC có thể ghi nhận lợi nhuận giảm so với cùng kỳ. Với KBC, nguyên nhân đến từ lượng bàn giao đất khu công nghiệp thấp hơn và chi phí tài chính cao hơn; còn SZC chịu ảnh hưởng bởi việc chuyển sang phương pháp ghi nhận doanh thu phân bổ theo Thông tư 99.
Sang năm 2027, tăng trưởng lợi nhuận được kỳ vọng lan tỏa rộng hơn nhờ đóng góp từ các khu công nghiệp mới. Riêng KBC còn có thêm động lực từ hoạt động bàn giao bất động sản nhà ở tại dự án Tràng Cát.
Trong nhóm cổ phiếu khu công nghiệp được theo dõi, Vietcap lựa chọn IDC và PHR là hai mã hàng đầu. Đánh giá này dựa trên triển vọng lợi nhuận, quỹ đất và khả năng tạo dòng tiền của từng doanh nghiệp, dù động lực tăng trưởng của hai cổ phiếu có sự khác biệt.
IDC, PHR có câu chuyện tăng trưởng riêng
Với Tổng công ty IDICO - CTCP (IDC), Vietcap đánh giá cao cơ sở khách thuê đa dạng tại cả miền Bắc và miền Nam, cùng quỹ đất lớn đã giải phóng mặt bằng tại các vị trí chiến lược.
Hai dự án khu công nghiệp mới là Vinh Quang giai đoạn 1 và Tân Phước 1 đang trong quá trình xây dựng hạ tầng, được kỳ vọng đóng góp khoảng 19% tổng doanh số cho thuê đất khu công nghiệp dự báo của IDC trong giai đoạn 2026-2027.
Theo số liệu sơ bộ được Vietcap cập nhật, doanh số cho thuê đất khu công nghiệp của IDC trong 9 tháng đầu năm 2026 đạt khoảng 55-60 ha. Đơn vị phân tích nhận thấy rủi ro điều chỉnh giảm nhẹ đối với dự báo doanh số cho thuê cả năm 2026 ở mức 100 ha, cao hơn mức 76 ha ghi nhận trong năm 2025. Tuy nhiên, hai khu công nghiệp mới được kỳ vọng tiếp tục hỗ trợ hoạt động cho thuê trong quý IV/2026.
Về tài chính, lợi nhuận sau thuế thuộc cổ đông công ty mẹ của IDC trong 9 tháng đạt 1.373 tỷ đồng, giảm 7% so với cùng kỳ và tương đương 69% dự báo cả năm của Vietcap. Riêng quý III, lợi nhuận đạt 493 tỷ đồng, giảm 41%, chủ yếu do lượng đất khu công nghiệp bàn giao thấp hơn mức nền cao cùng kỳ năm trước. Dù vậy, Vietcap đánh giá kết quả lũy kế nhìn chung phù hợp với kỳ vọng.
Ngoài triển vọng từ quỹ đất mới, IDC còn được đánh giá tích cực nhờ khả năng duy trì cổ tức. Vietcap dự kiến mức chi trả cổ tức của doanh nghiệp ở mức 3.000 đồng/cổ phiếu, trong bối cảnh tỷ lệ tiền mặt ròng trên vốn chủ sở hữu đạt 12% vào cuối quý III/2026. Dòng tiền từ mảng khu công nghiệp được dự báo bình quân đạt 4.600 tỷ đồng mỗi năm trong giai đoạn 2026-2028.
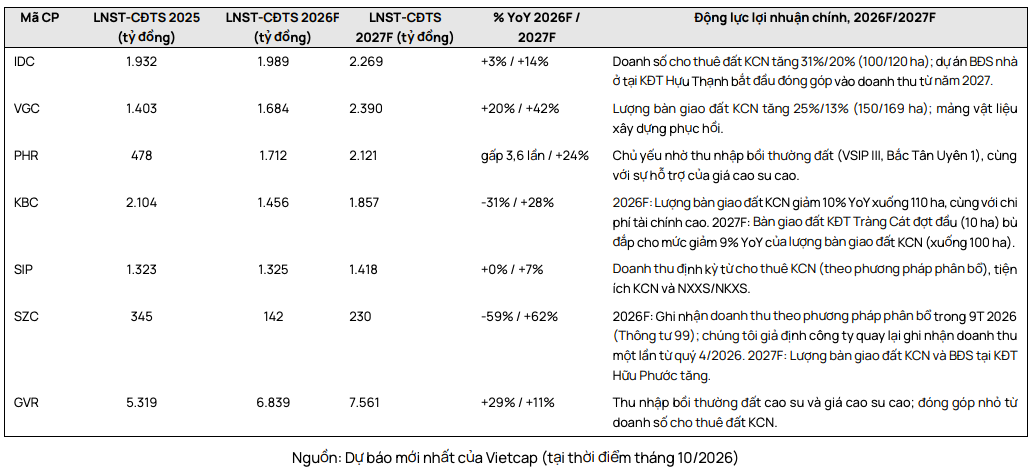 |
Triển vọng lợi nhuận 2026 - 2027 của một số cổ phiếu khu công nghiệp |
Đối với CTCP Cao su Phước Hòa (PHR), động lực lợi nhuận trong ngắn hạn không chủ yếu đến từ hoạt động cho thuê đất KCN, mà từ các khoản thu nhập bồi thường khi chuyển đổi đất cao su để phát triển khu công nghiệp VSIP III và Bắc Tân Uyên 1.
Vietcap dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của PHR năm 2026 tăng gấp 3,6 lần, lên khoảng 1.700 tỷ đồng, sau đó tăng tiếp 24% trong năm 2027. Các khoản thu nhập bồi thường đất giúp lợi nhuận ngắn hạn của doanh nghiệp ít phụ thuộc hơn vào diễn biến nhu cầu thuê đất khu công nghiệp.
Kết quả kinh doanh thực tế cũng phản ánh đóng góp của nguồn thu này. Trong 9 tháng đầu năm 2026, PHR ghi nhận lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.070 tỷ đồng, tăng 2,4 lần so với cùng kỳ. Riêng quý III, lợi nhuận đạt 427 tỷ đồng, tăng 64%, chủ yếu nhờ khoản thu nhập bồi thường 404 tỷ đồng từ khu công nghiệp Bắc Tân Uyên 1 và thu nhập thanh lý cây cao su.
Về dài hạn, Vietcap đánh giá PHR có vị thế thuận lợi để hưởng lợi từ việc phát triển thêm các khu công nghiệp tại khu vực Bình Dương cũ, nay thuộc TP.HCM, nhờ quỹ đất cao su lớn, vị trí thuận lợi và khả năng kết nối với hạ tầng giao thông hiện hữu.
Xét về định giá, các cổ phiếu khu công nghiệp trong danh mục theo dõi của Vietcap đang giao dịch ở mức P/B điều chỉnh trung vị 1,3 lần, thấp hơn mức trung bình 5 năm là 1,7 lần. Đây là một trong những cơ sở để đơn vị phân tích đánh giá nhóm cổ phiếu vẫn có dư địa định giá khi triển vọng kinh doanh cải thiện.
Trong báo cáo ngành bất động sản nói trên, Vietcap lựa chọn IDC và PHR là hai cổ phiếu hàng đầu, cùng khuyến nghị MUA. Giá mục tiêu được đưa ra lần lượt là 51.200 đồng/cổ phiếu đối với IDC và 45.900 đồng/cổ phiếu đối với PHR.