
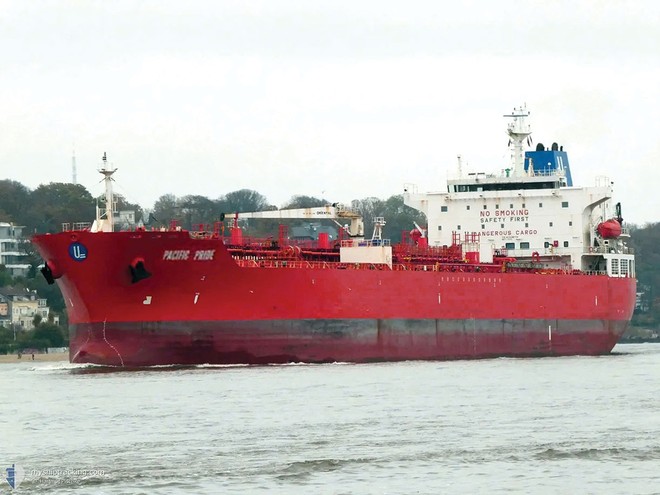
 Chiến lược đẩy mạnh phát triển đội tàu trong những năm gần đây giúp PVTrans tận dụng cơ hội từ giá cước vận tải biển tăng cao
Cước tàu biển tăng mạnh
Kể từ khi xung đột bùng phát tại khu vực Trung Đông, một nghịch lý xuất hiện trong ngành vận tải biển: giá tàu sẵn sàng đưa vào khai thác cao hơn so với giá tàu đặt đóng mới.
Dữ liệu về quyền sở hữu tàu cho thấy một tàu chở dầu mới đóng thuộc sở hữu của Dynacom - công ty của tỷ phú Hy Lạp George Prokopiou - được bán với điều khoản giao ngay với giá 200 triệu USD, thuộc nhóm mức giá cao nhất từng được ghi nhận. Một tàu khác dự kiến bàn giao trong tháng 10/2026 cũng đạt giá 169 triệu USD. Trong khi đó, một số tàu được đóng trước năm 2016 đã được giao dịch với giá từ 150 triệu USD trở lên, cao hơn mức giá trung bình khoảng 135 triệu USD của tàu mới đóng cùng phân khúc.
Giá tàu cũ tăng cao diễn ra đồng thời với đà tăng mạnh của giá cước. Trên tuyến Trung Đông - châu Á, cước vận chuyển đối với tàu chở dầu thô cỡ rất lớn (VLCC), loại siêu tàu có sức chở khoảng 2 triệu thùng dầu, từng lập kỷ lục 1,2 triệu USD/ngày, qua đó đẩy giá trị đội tàu tăng theo.
Ông Phạm Huy Hoàng, Thành viên Hội đồng quản trị Công ty cổ phần Hàng hải ITC (ITC Marine) cho biết, hiện tượng giá tàu tăng mạnh đang diễn ra ở một số phân khúc, đặc biệt là tàu dầu còn trẻ, phản ánh tình trạng khan hiếm tàu có thể đưa vào khai thác ngay.
Trong bối cảnh diễn biến giá cước vận tải thuận lợi, doanh nghiệp sở hữu đội tàu sẵn sàng khai thác có thể cải thiện dòng tiền và biên lợi nhuận. Dù vậy, mức độ hưởng lợi của doanh nghiệp vận tải biển phụ thuộc vào giá vốn, tình trạng tàu và hợp đồng khai thác. Những tàu đã ký hợp đồng dài hạn với giá cố định sẽ không thể hưởng ngay toàn bộ mức tăng của thị trường giao ngay.
Ông Hoàng cho rằng, chu kỳ đầu tư mới đang mở ra cơ hội hiện đại hóa đội tàu nhưng chưa đủ cơ sở để khẳng định một chu kỳ lợi nhuận mới. Lượng tàu đặt đóng tăng mạnh có thể khiến nguồn cung dồi dào hơn khi tàu mới được bàn giao, qua đó, tạo áp lực lên giá cước. Do đó, doanh nghiệp cần đầu tư có chọn lọc, kiểm soát chặt giá mua và nguồn vốn, đồng thời đánh giá hiệu quả tài sản trong toàn bộ vòng đời và khả năng chống chịu khi cước vận tải bước vào giai đoạn thấp hơn.
Nhóm vận tải dầu hưởng lợi
Trên thị trường chứng khoán Việt Nam, trong bối cảnh mặt bằng lãi suất neo cao và nhiều nhóm cổ phiếu chịu áp lực bán ròng từ khối ngoại, nhóm vận tải dầu lại diễn biến theo chiều ngược lại, khi kết quả kinh doanh cải thiện cùng mặt bằng cước vận tải tăng.
Cổ phiếu PVT (của Tổng công ty cổ phần Vận tải Dầu khí - PVTrans) ghi nhận mức tăng 53,1% trong thời gian từ ngày 27/7 - 29/9/2026, từ mức 16.300 đồng/cổ phiếu lên 24.950 đồng/cổ phiếu và đang giao dịch trên đường MA 200.
PVTrans là doanh nghiệp đẩy mạnh đầu tư phát triển đội tàu trong 5 năm trở lại đây. Năm 2023, Tổng công ty đầu tư 4.200 tỷ đồng, năm 2024 đầu tư thêm 3.900 tỷ đồng cho mục tiêu mở rộng đội tàu. Đến cuối năm 2025, đội tàu của PVTrans đã đạt con số 65, tăng gần gấp đôi so với năm 2021 và tiếp tục tăng lên 67 tàu vào tháng 5/2026, với tổng trọng tải gần 2,1 triệu DWT.
Theo SSI Research, PVTrans tiếp tục theo đuổi chiến lược mở rộng đội tàu trong dài hạn, dự kiến đến cuối năm 2026 đạt 71 chiếc, tổng trọng tải 2,12 triệu DWT; đến năm 2027 có thể đạt 76 chiếc, tổng trọng tải 2,34 triệu DWT.
PVTrans hiện chiếm 100% thị phần vận chuyển dầu thô và LPG nội địa, phục vụ các nhà máy lọc dầu như Dung Quất và Nghi Sơn, đồng thời vận chuyển khoảng 30% thị phần xăng dầu nội địa. Trên thị trường quốc tế, khoảng 90% đội tàu của Công ty hoạt động trên các tuyến quốc tế, kết hợp khai thác trong các liên minh tàu biển như Womar Maersk và cho thuê định hạn.
Các hợp đồng thuê tàu của PVTrans bắt đầu bước vào giai đoạn tái ký từ tháng 4 - 10/2026. Đây cũng là giai đoạn giá cước neo cao, tạo điều kiện để doanh nghiệp đàm phán các hợp đồng dài hạn với mức giá tốt hơn.
Nửa đầu năm 2026, PVTrans ghi nhận doanh thu 9.754,4 tỷ đồng, tăng 37,3% so với cùng kỳ; lợi nhuận trước thuế đạt 1.366,5 tỷ đồng, tăng 75,1% và hoàn thành 91,1% kế hoạch lợi nhuận cả năm.
Tuy nhiên, giá cước tăng cao cũng tạo ra bài toán ngược đối với chiến lược mở rộng đội tàu. Tại buổi gặp nhà đầu tư tháng 7/2026, PVTrans cho biết, tiến độ đầu tư đội tàu trong năm 2026 chậm lại do mặt bằng giá cước cao đã đẩy giá tàu cũ lên mức đắt đỏ.
Tại các doanh nghiệp thành viên của PVTrans như Công ty cổ phần Vận tải và Tiếp vận Phương Đông Việt (PVT Logistics, mã PDV), Công ty cổ phần Vận tải Dầu khí Thái Bình Dương (PVTrans Pacific, mã PVP) và Công ty cổ phần Vận tải sản phẩm khí Quốc tế (mã GSP), diễn biến cổ phiếu cũng gắn với triển vọng khai thác đội tàu và từng phân khúc vận tải.
Cụ thể, thị giá cổ phiếu PVP tăng 38,6% trong giai đoạn từ ngày 6/8 - 29/9/2026, từ 15.800 đồng/cổ phiếu lên 21.900 đồng/cổ phiếu. Đến cuối năm 2025, PVTrans Pacific sở hữu 4 tàu, gồm FSO, 1 tàu Aframax và 2 tàu dầu hóa chất MR; toàn bộ đội tàu hoạt động trên các tuyến quốc tế.
Nửa đầu năm 2026, PVTrans Pacific ghi nhận doanh thu 1.367,33 tỷ đồng, tăng 39,8%; lợi nhuận sau thuế đạt 210,51 tỷ đồng, tăng 146,5% so với cùng kỳ và hoàn thành 97,5% kế hoạch năm.
Trong khi đó, thị giá cổ phiếu PDV tăng 9,5%, từ 8.250 đồng/cổ phiếu lên 9.030 đồng/cổ phiếu trong giai đoạn từ ngày 26/8 - 29/9/2026. Được biết, tính tới cuối năm 2025, PVT Logistics sở hữu và thuê tàu trần (thuê tàu và được quyền kiểm soát và khai thác toàn diện con tàu) 10 tàu với tổng trọng tải 341.490 DWT, tập trung đưa đội tàu ra khai thác quốc tế thông qua liên minh tàu biển Womar Pool, cho thuê định hạn và cho thuê chuyến.
Nửa đầu năm 2026, PVT Logistics ghi nhận doanh thu 1.122,74 tỷ đồng, tăng 36,6%; lợi nhuận sau thuế đạt 36,42 tỷ đồng, tăng 125,7% so với cùng kỳ, hoàn thành 37,9% kế hoạch cả năm. Doanh nghiệp đang trình cổ đông phương án chào bán thêm 57 triệu cổ phiếu cho cổ đông hiện hữu, qua đó tăng vốn điều lệ thêm 570 tỷ đồng. Đồng thời, PVT Logistics trình phương án đầu tư tàu chở dầu/hóa chất trọng tải khoảng 19.000 - 26.000 DWT.
Có thể thấy, giá cổ phiếu của nhóm vận tải biển đã tăng đáng kể, hấp thụ phần nào thông tin tích cực về hoạt động kinh doanh của ngành.
SSI Research cũng lưu ý, xung đột tại khu vực Trung Đông làm tăng mức độ bất thường của ngành vận tải biển. Nếu xung đột hạ nhiệt hoặc nguồn cung dầu thô không đủ để hỗ trợ nhu cầu vận chuyển, giá cước có thể giảm, qua đó, ảnh hưởng đến triển vọng lợi nhuận của các doanh nghiệp trong ngành.
Đáng chú ý, sau nhịp tăng mạnh cùng kỳ vọng hưởng lợi trực tiếp từ giá cước và giá tàu, cổ phiếu PVT đang giao dịch ở mức P/E 9,04 lần, nằm trong vùng trung bình cao của khoảng định giá 5 năm (từ 6,68 - 11,3 lần). Tương tự, PVP đang giao dịch ở P/E 7,02 lần, trong vùng định giá 5 năm (từ 6,15 - 11,44 lần).
Như vậy, câu chuyện của nhóm vận tải dầu hiện không chỉ nằm ở việc giá cước đang tăng hay doanh nghiệp có đội tàu lớn, mà còn ở mức giá mà nhà đầu tư đang trả cho kỳ vọng lợi nhuận tương lai. Khi giá cổ phiếu đã tăng mạnh cùng kết quả kinh doanh và triển vọng cước vận tải, một phần kỳ vọng đã được phản ánh vào thị giá.
Trong trường hợp mặt bằng cước tiếp tục duy trì, đội tàu được khai thác hiệu quả và các hợp đồng mới được ký ở mức giá cao, lợi nhuận doanh nghiệp có thể tiếp tục được hỗ trợ. Ngược lại, nếu yếu tố bất ổn địa chính trị giảm nhiệt, nguồn cung tàu tăng lên hoặc giá cước quay đầu, mức định giá hiện tại có thể khiến dư địa hấp thụ thông tin kém thuận lợi trở nên đáng lưu ý hơn.
Vì vậy, thay vì chỉ nhìn vào mức tăng của giá cước và lợi nhuận, diễn biến giá tàu, tuổi đội tàu, cơ cấu hợp đồng, kế hoạch đầu tư mới và mức định giá cổ phiếu sẽ là những biến số cần được theo dõi song song trong giai đoạn tới.