
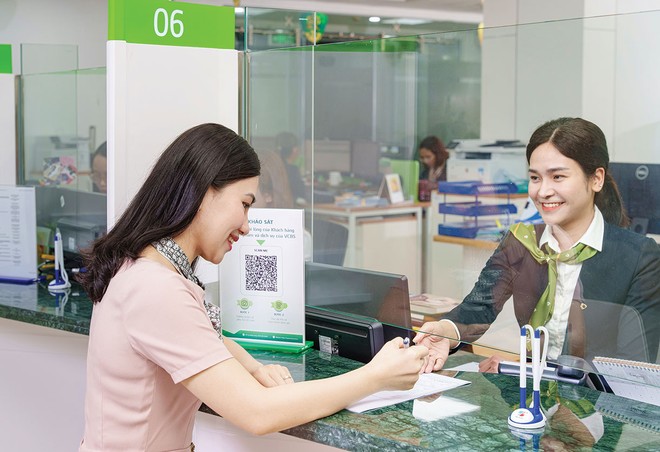
 Các ngân hàng có nền tảng nguồn vốn tốt được đánh giá có lợi thế khi áp dụng sớm cơ chế mới
Tạo thêm dư địa cho tăng trưởng tín dụng
Ngân hàng Nhà nước đã ban hành Thông tư 50/2026/TT-NHNN thay thế Thông tư 22/2019/TT-NHNN, có hiệu lực từ ngày 1/12/2026. Văn bản này đưa vào áp dụng các tỷ lệ thanh khoản mới theo lộ trình từ ngày 1/10/2028, đánh dấu bước chuyển quan trọng trong quá trình áp dụng Basel III tại Việt Nam, đồng thời tạo thêm dư địa để các ngân hàng mở rộng tín dụng.
Ông Ngô Thế Hiển, Phó giám đốc SHS Research cho biết, Thông tư 50 thay đổi cách tiếp cận quản lý ngân hàng, chuyển từ việc quản lý dựa trên các chỉ tiêu đơn lẻ sang đánh giá theo mức độ rủi ro của từng ngân hàng. Đây là cách tiếp cận mới và thực chất hơn.
Thông tư 50 cũng khuyến khích các ngân hàng tăng vốn, giảm phụ thuộc vào nguồn vốn vay từ các ngân hàng khác, thu hẹp chênh lệch kỳ hạn giữa nguồn vốn và tài sản, hướng tới các chuẩn quản lý cao hơn theo Basel III.
Bên cạnh những thay đổi liên quan đến tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR), Thông tư 50 bổ sung hai tỷ lệ mới là tỷ lệ khả năng chi trả (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR).
Theo lộ trình, LCR phải đạt tối thiểu 50% từ ngày 1/10/2028, trong khi NSFR phải đạt tối thiểu 90%. Đến tháng 10/2033, cả hai chỉ tiêu đều phải đạt 100%.
Đối với LDR, Thông tư 50 thay đổi cách tính tử số và mẫu số, đồng thời nâng trần từ 85% theo Thông tư 22 lên 95% đối với các ngân hàng đáp ứng điều kiện nhất định.
Cụ thể, nếu đăng ký áp dụng sớm LCR và NSFR trước thời hạn tháng 10/2028, ngân hàng sẽ được nâng trần LDR từ 85% lên 95%. Trường hợp áp dụng theo lộ trình, ngân hàng có thể được miễn tuân thủ một số giới hạn nhất định. Nếu áp dụng LCR và NSFR trên 100%, ngân hàng có thể tiếp tục được miễn thêm các giới hạn LDR trong tương lai, nhưng vẫn phải báo cáo chỉ tiêu này.
Thông tư 50 có hiệu lực từ ngày 1/12/2026, trong khi các tỷ lệ LCR và NSFR bắt đầu áp dụng bắt buộc từ tháng 10/2028 và tăng dần theo thời gian.
SSI Research nhận định, Thông tư 50 tạo thêm dư địa cho tăng trưởng tín dụng, nhưng không phải lời giải cho bài toán huy động vốn. Về dài hạn, việc chuyển từ LDR sang hệ thống chỉ tiêu LCR, NSFR theo Basel III sẽ giúp đánh giá thanh khoản sát hơn với mức độ rủi ro thực tế của từng ngân hàng.
Trong ngắn hạn, nhóm ngân hàng có nguồn vốn ổn định, CASA cao và khả năng chủ động huy động vốn có thể tận dụng tốt hơn dư địa mà quy định mới tạo ra. Về dài hạn, áp lực vẫn nằm ở việc phát triển các kênh huy động vốn ngoài ngân hàng, nhằm giảm sự phụ thuộc của nền kinh tế vào bảng cân đối của hệ thống ngân hàng.
Nhóm cổ phiếu hưởng lợi
Thông tư 50 thay đổi cách tiếp cận quản lý ngân hàng, chuyển từ việc quản lý dựa trên các chỉ tiêu đơn lẻ sang đánh giá theo mức độ rủi ro của từng ngân hàng.
Theo ông Ngô Thế Hiển, đánh giá sơ bộ dựa trên số liệu trong báo cáo tài chính quý gần nhất cho thấy phần lớn ngân hàng niêm yết có khả năng đáp ứng sớm các yêu cầu về LCR và NSFR. Đây là cơ sở để các ngân hàng cân nhắc chuyển sang cơ chế mới, qua đó được nâng trần LDR lên 95% và mở thêm dư địa tăng trưởng tín dụng.
Mức độ hưởng lợi giữa các ngân hàng có sự khác biệt. Trong nhóm ngân hàng quốc doanh, Vietcombank, VietinBank và BIDV được đánh giá hưởng lợi tích cực. Ở nhóm tư nhân, MB là cái tên đáng chú ý khi trần LDR được nâng lên 95%.
Thông tư 50 giữ lại các trụ cột quan trọng của Basel III gồm LCR, NSFR và tỷ lệ đòn bẩy, đồng thời điều chỉnh lộ trình theo hướng phù hợp hơn với điều kiện Việt Nam. LCR sẽ bắt đầu ở mức 50% và tăng dần lên 100% vào năm 2033.
Danh mục tài sản thanh khoản cao (HQLA) cũng được mở rộng, bổ sung trái phiếu được Chính phủ bảo lãnh, trái phiếu chính quyền địa phương và một số trái phiếu doanh nghiệp đủ điều kiện.
SSI Research nhận xét, đây là biện pháp nới lỏng tỷ lệ an toàn hơn là biện pháp bơm thanh khoản trực tiếp vào hệ thống. Quy định mới có thể hỗ trợ những ngân hàng có nền tảng nguồn vốn tốt, đặc biệt là các ngân hàng có CASA cao, tiếp tục mở rộng tín dụng và cải thiện biên lãi ròng (NIM) trong những năm tới.
Các mã VCB, BID, CTG, TCB, MBB và STB được đánh giá có lợi thế nhờ quy mô vốn chủ sở hữu lớn, CASA cao, tiền gửi ổn định và ít phụ thuộc vào thị trường liên ngân hàng. Nhóm này có thể sớm đáp ứng LCR và NSFR, qua đó thậm chí được miễn tuân thủ trần LDR.
Ở chiều ngược lại, một số ngân hàng có LDR sau khi tính lại theo quy định mới tiệm cận hoặc vượt trần 95%, đồng thời phụ thuộc nhiều vào vốn liên ngân hàng như VPBank, VIB có thể chịu áp lực và cần thời gian cơ cấu lại nguồn vốn.
Bên cạnh đó, Thông tư 50 cũng đặt ra một số điểm cần lưu ý. Trái phiếu do ngân hàng phát hành chỉ được tính vào cơ sở xác định LDR nếu đủ điều kiện ghi nhận là vốn cấp 2. Các trái phiếu cấp cao không đáp ứng điều kiện sẽ không được tính, trong bối cảnh lượng trái phiếu ngân hàng đáo hạn lớn trong giai đoạn 2026-2027.
SHS cho rằng, việc áp dụng sớm các tỷ lệ LCR và NSFR hoàn toàn phụ thuộc vào quyết định của từng ngân hàng. Tuy nhiên, nếu chuyển sang cơ chế mới sớm, các ngân hàng có thể được nâng trần LDR, qua đó mở thêm dư địa tăng trưởng tín dụng, đặc biệt trong bối cảnh nhu cầu vốn cho tăng trưởng kinh tế gia tăng.
SSI Research cũng đánh giá các ngân hàng như Techcombank, MB, VPBank, Vietcombank, BIDV và MSB có khả năng hưởng lợi từ việc áp dụng sớm cơ chế mới nhờ dư địa tín dụng được mở rộng.
Đáng chú ý, ngân hàng có thể đăng ký áp dụng sớm LCR và NSFR ngay khi Thông tư 50 có hiệu lực vào tháng 12/2026, với mức khởi điểm lần lượt là 50% và 90%. Điều này mở ra khả năng một số ngân hàng chuyển sang cơ chế mới trước thời hạn bắt buộc.
Theo SSI Research, đối với phần lớn ngân hàng trong phạm vi theo dõi, công thức tính LDR mới cùng trần 95% có thể mang lại dư địa tăng trưởng tín dụng lớn hơn so với cơ chế hiện hành, vốn có trần 85%. Mặc dù LDR tính theo công thức mới có thể tăng thêm vài điểm phần trăm, trần LDR được nâng thêm 10 điểm phần trăm. Do đó, việc áp dụng sớm cơ chế mới có thể giúp các ngân hàng mở rộng thêm dư địa cho vay, đặc biệt là Techcombank, MB, VPBank, Vietcombank, BIDV và MSB.
Về dài hạn, SSI Research cho rằng, việc chuyển sang Basel III là hướng đi phù hợp. LDR chỉ phản ánh mối quan hệ giữa dư nợ cho vay và nguồn vốn huy động, chưa phản ánh chất lượng của từng khoản mục. Trong khi đó, Basel III chuyển từ đánh giá dựa trên quy mô sang đánh giá chất lượng, trong đó các nguồn vốn được phân loại theo mức độ ổn định và tài sản theo mức độ thanh khoản, qua đó phản ánh sát hơn rủi ro thanh khoản thực tế.