
Phát hành giảm tốc, ngân hàng tiếp tục chiếm ưu thế
Sau giai đoạn phát hành khá sôi động trong quý III/2026, thị trường trái phiếu doanh nghiệp bước sang tháng 10 với sự chững lại đáng kể về quy mô huy động vốn.
Theo báo cáo thị trường trái phiếu doanh nghiệp tháng 10/2026 của Công ty cổ phần Xếp hạng tín nhiệm Đầu tư Việt Nam (VIS Rating), tổng giá trị phát hành mới trong tháng đạt khoảng 31.000 tỷ đồng, giảm 59% so với tháng trước. Đây là mức giảm đáng chú ý sau khi thị trường ghi nhận 63.000 tỷ đồng trong tháng 8 và 76.000 tỷ đồng trong tháng 9.
Hoạt động phát hành tiếp tục tập trung chủ yếu ở nhóm ngân hàng, chiếm 83% tổng giá trị phát hành mới. Trong khi đó, doanh nghiệp bất động sản chỉ đóng góp khoảng 6%. Xét theo phương thức huy động vốn, phát hành riêng lẻ vẫn giữ vai trò chủ đạo với tỷ trọng 94%, còn phát hành ra công chúng chiếm 6%.
Cơ cấu này cho thấy sự khác biệt đáng kể về khả năng tiếp cận thị trường vốn giữa các nhóm doanh nghiệp. Trong khi các ngân hàng tiếp tục sử dụng kênh trái phiếu để huy động nguồn vốn trung và dài hạn, hoạt động phát hành của doanh nghiệp phi tài chính vẫn tương đối hạn chế.
Đáng chú ý, một số thương vụ phát hành lớn trong tháng ghi nhận mức lãi suất khá cao. Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) thực hiện hai đợt phát hành, mỗi đợt 5.000 tỷ đồng, cùng kỳ hạn 3 năm và lãi suất kỳ đầu 8,2%/năm. Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) phát hành lô trái phiếu 3.000 tỷ đồng với lãi suất 8,8%/năm, trong khi Ngân hàng TMCP Phương Đông (OCB) thực hiện ba đợt phát hành, tổng giá trị 6.000 tỷ đồng, với lãi suất 9%/năm.
Ở nhóm bất động sản, Công ty cổ phần Vinhomes phát hành 2.000 tỷ đồng trái phiếu kỳ hạn 3 năm, có tài sản bảo đảm, với lãi suất kỳ đầu 12,5%/năm.
Theo thống kê của VIS Rating, lãi suất coupon bình quân của trái phiếu ngân hàng phát hành trong tháng đạt 8,7%, trong khi nhóm bất động sản ở mức 12,5%. Kỳ hạn bình quân của trái phiếu phát hành mới là 4,8 năm, giảm so với mức 5,3 năm của tháng trước.
Một điểm đáng chú ý khác là mục đích sử dụng vốn của doanh nghiệp phi ngân hàng. Theo thống kê của VIS Rating, sau khi loại trừ trái phiếu ngân hàng, có 52% giá trị phát hành mới trong tháng được sử dụng để cơ cấu nợ, 42% phục vụ đầu tư và 6% không công bố mục đích sử dụng vốn.
Điều này cho thấy nhu cầu tái cơ cấu các khoản nợ hiện hữu tiếp tục giữ vai trò đáng kể trong hoạt động huy động vốn trái phiếu của doanh nghiệp phi ngân hàng.
Dù phát hành mới giảm mạnh trong tháng 10, quy mô thị trường vẫn duy trì ở mức tương đối lớn. Tính đến cuối tháng, tổng giá trị trái phiếu doanh nghiệp đang lưu hành đạt khoảng 1,534 triệu tỷ đồng, tương đương 11% GDP. Trong đó, dư nợ trái phiếu ngân hàng đạt khoảng 704.000 tỷ đồng, còn nhóm bất động sản dân cư đạt 469.000 tỷ đồng.
Rủi ro chậm trả hạ nhiệt, áp lực đáo hạn vẫn đáng chú ý
Bên cạnh hoạt động phát hành, tình hình thực hiện nghĩa vụ thanh toán của các tổ chức phát hành tiếp tục ghi nhận những tín hiệu cải thiện.
Theo VIS Rating, tỷ lệ chậm trả trái phiếu trong 12 tháng gần nhất tính đến tháng 10/2026 giảm xuống còn 0,20%, so với mức 0,21% của tháng trước. Con số này cũng thấp hơn đáng kể so với mức 0,55% ghi nhận tại tháng 10/2025.
Trong tháng 10/2026, giá trị trái phiếu phát sinh chậm trả mới vào khoảng 620 tỷ đồng, liên quan đến lô trái phiếu của Công ty cổ phần Đầu tư và Phát triển Bất động sản Thế Kỷ. Tỷ lệ chậm trả mới trong riêng tháng 10 ở mức 0,04%, thấp hơn nhiều so với mức 0,44% của cùng tháng năm 2022.
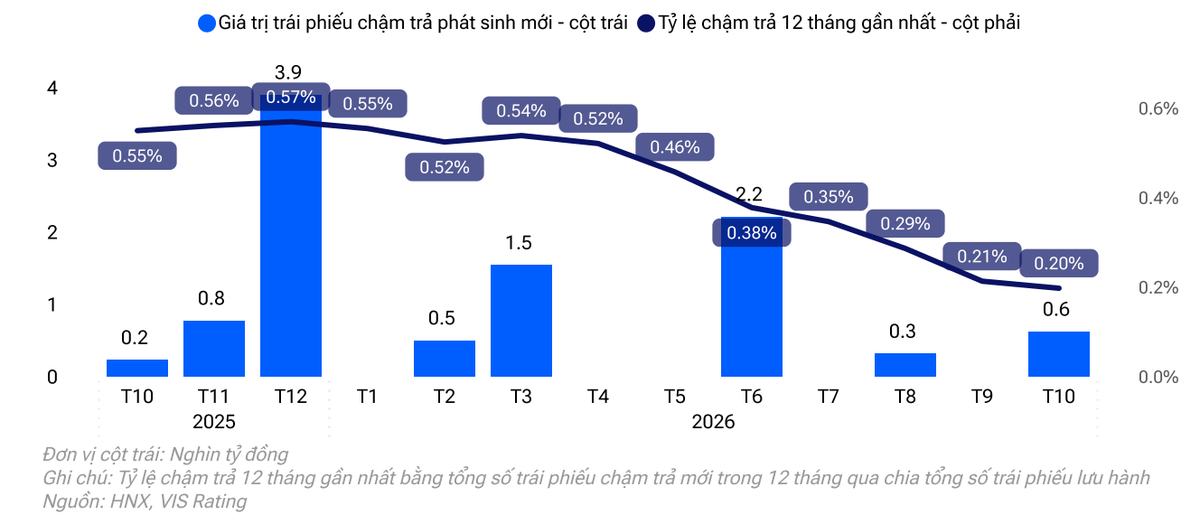 |
| Giá trị TPDN chậm trả mới trong từng tháng |
Những số liệu trên cho thấy áp lực phát sinh các khoản chậm trả mới đã giảm đáng kể so với giai đoạn trước. Tuy nhiên, việc số lượng trái phiếu chậm trả mới giảm không đồng nghĩa với các khoản nợ tồn đọng đã được xử lý hoàn toàn.
Theo cơ cấu dư nợ trái phiếu đang lưu hành, khoảng 90,5% có tình trạng thanh toán bình thường, 6,4% thuộc nhóm chậm trả lãi và 3% thuộc nhóm chậm trả gốc chưa được khắc phục.
Đáng chú ý, tiến độ thu hồi nợ trái phiếu chậm trả tiếp tục có sự cải thiện, đặc biệt ở nhóm bất động sản. VIS Rating ước tính tỷ lệ thu hồi đối với trái phiếu chậm trả của nhóm bất động sản dân cư đạt 59,3% trong năm 2026, cao hơn mức 48,8% của năm 2025 và 29,2% của năm 2024. Tỷ lệ này được tính trên giá trị gốc đã hoàn trả sau khi phát sinh sự kiện chậm trả, bao gồm cả những trường hợp mới thanh toán một phần và vẫn đang trong quá trình tái cơ cấu.
Trong khi đó, tỷ lệ thu hồi của nhóm năng lượng đạt 42,8%, nhóm du lịch, nghỉ dưỡng đạt 41,3%, còn nhóm xây dựng ở mức 19,5%.
Sự khác biệt giữa các ngành cho thấy quá trình xử lý trái phiếu chậm trả chưa diễn ra đồng đều. Đặc biệt, kết quả thu hồi nợ cần được xem xét cùng với tiến độ tái cơ cấu và khả năng thực hiện các cam kết thanh toán còn lại của tổ chức phát hành.
Trong tháng 10, Công ty cổ phần Đầu tư Địa ốc Phương Đông là tổ chức phát hành có giá trị hoàn trả nợ gốc chậm trả lớn nhất, đạt 900 tỷ đồng. Tuy nhiên, ngoài những khoản thanh toán đã thực hiện, thị trường vẫn còn lượng lớn trái phiếu đang trong quá trình xử lý nghĩa vụ nợ.
Theo thống kê của VIS Rating, đến cuối tháng 10, giá trị trái phiếu chậm trả đã được thanh toán cho trái chủ đạt khoảng 150.000 tỷ đồng, trong khi khoảng 38.000 tỷ đồng thuộc nhóm đã lùi ngày đáo hạn và 108.000 tỷ đồng chưa có thông tin về tình hình tái cấu trúc nợ.
Những số liệu này cho thấy quá trình xử lý nợ trái phiếu đã đạt được một số kết quả, nhưng vẫn còn những khoản nghĩa vụ cần tiếp tục giải quyết.
Trong bối cảnh đó, áp lực đáo hạn trong thời gian tới là yếu tố đáng theo dõi. Tổng giá trị trái phiếu doanh nghiệp dự kiến đáo hạn trong 12 tháng tiếp theo, từ tháng 11/2026 đến tháng 10/2027, đạt khoảng 235.000 tỷ đồng, cao hơn đáng kể so với giá trị đáo hạn 169.000 tỷ đồng trong 12 tháng trước đó.
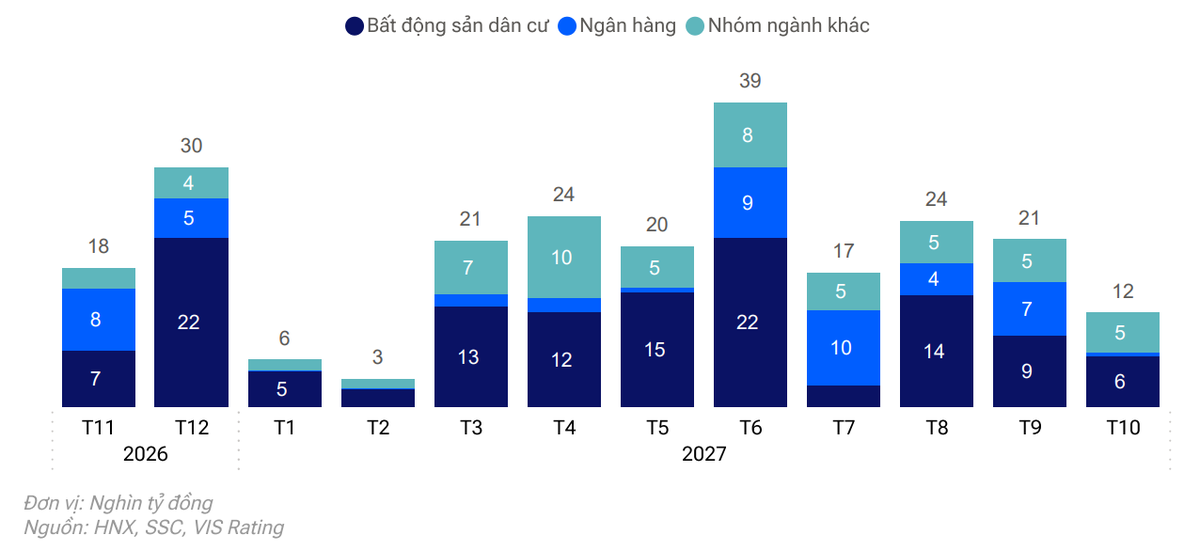 |
| Giá trị trái phiếu đáo hạn 12 tháng tới theo ngành |