
 Việc lượng hóa tiêu chí xanh là “bộ lọc” cần thiết để nhà đầu tránh rủi ro bỏ vốn vào dự án "tẩy xanh"
Bước bổ sung quan trọng về thể chế
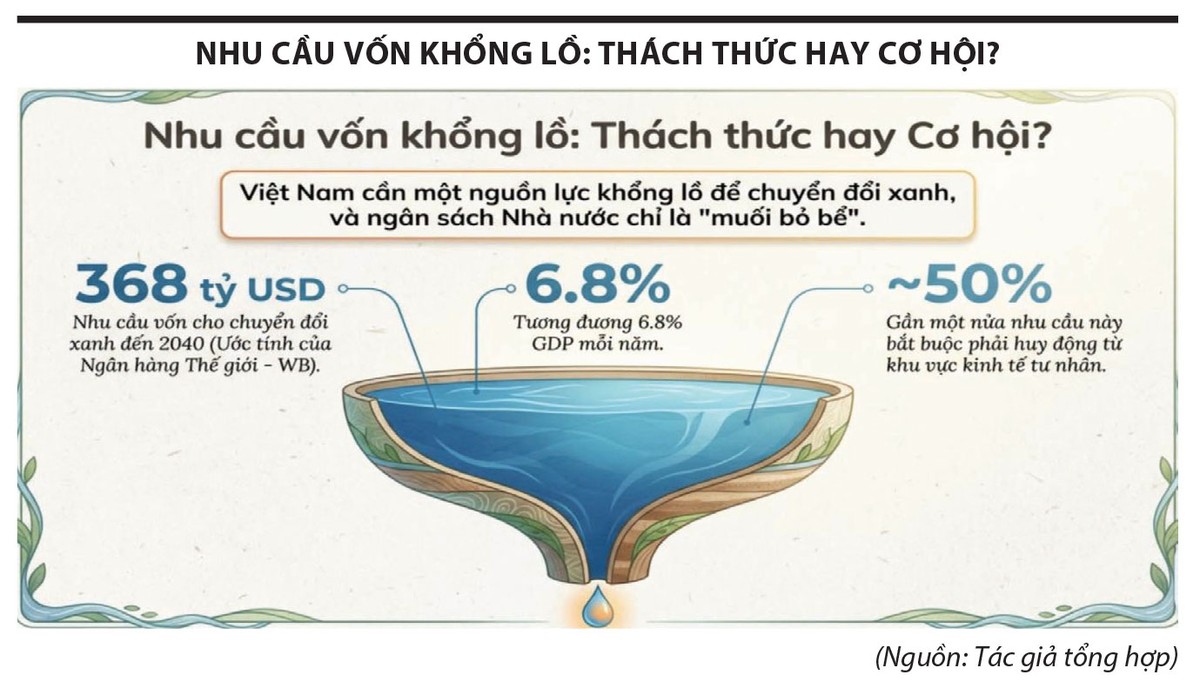
Việt Nam đang đứng trước yêu cầu chuyển đổi mô hình tăng trưởng kinh tế theo hướng carbon thấp và thích ứng với biến đổi khí hậu. Theo ước tính của Ngân hàng Thế giới (WB) trong Báo cáo Quốc gia về Khí hậu và Phát triển (CCDR) công bố năm 2022, nhu cầu đầu tư cho mục tiêu thích ứng và giảm phát thải của Việt Nam đến năm 2040 vào khoảng 368 tỷ USD, tương đương khoảng 6,8% GDP mỗi năm. Nguồn lực ngân sách nhà nước chỉ có thể đáp ứng một phần; theo FiinRatings dẫn số liệu của WB, gần một nửa nhu cầu này dự kiến phải huy động từ khu vực tư nhân. Trong các kênh huy động vốn thị trường, trái phiếu xanh được xem là công cụ phù hợp để kết nối nguồn vốn dài hạn của nhà đầu tư tổ chức với các dự án hạ tầng xanh.
Thực tiễn phát hành trái phiếu xanh thời gian qua cho thấy, quy mô thị trường còn khiêm tốn. Theo số liệu của FiinRatings, năm 2025, thị trường ghi nhận 3.407 tỷ đồng trái phiếu xanh phát hành bằng Đồng Việt Nam thông qua 5 giao dịch, thấp hơn đáng kể so với năm 2024. Tuy vậy, cấu trúc thị trường có những chuyển biến về chất, cả 5 đợt phát hành đều có ý kiến đánh giá độc lập của bên thứ hai (SPO); nhóm doanh nghiệp phi tài chính chiếm khoảng 21% giá trị phát hành, chủ yếu thuộc lĩnh vực sản xuất (12%) và quản lý nước (9%).
 |
TS. Phạm Tiến Đạt , Viện Chiến lược và Chính sách kinh tế - tài chính |
Ở phân khúc trái phiếu xanh phát hành bằng ngoại tệ, trong năm 2025, HDBank đã hoàn tất phát hành 100 triệu USD trái phiếu xanh quốc tế với sự tham gia của Tổ chức Tài chính Quốc tế (IFC), FMO và British International Investment (BII); VPBank phát hành 300 triệu USD trái phiếu bền vững quốc tế với IFC là nhà đầu tư chính (cam kết 200 triệu USD) cùng Proparco. Tổng hai giao dịch đạt khoảng 400 triệu USD.
Về khung pháp lý, Luật Bảo vệ môi trường năm 2020 (Luật số 72/2020/QH14) và Nghị định số 08/2022/NĐ-CP đã đặt nền tảng chung cho trái phiếu xanh; Quyết định số 21/2025/QĐ-TTg ngày 04/7/2025 đã quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc danh mục phân loại xanh. Trên nền tảng đó, thị trường vẫn cần thêm các tiêu chí kỹ thuật chi tiết, thống nhất và gắn với chính sách hỗ trợ để chủ thể phát hành có cơ sở lập hồ sơ, đồng thời để nhà đầu tư có căn cứ nhận diện và giảm thiểu rủi ro “tẩy xanh”.
Trong bối cảnh đó, ngày 17/9/2026, Phó Thủ tướng Chính phủ Hồ Quốc Dũng ký ban hành Quyết định 46/2026/QĐ-TTg hướng dẫn xác định dự án xanh, dự án đáp ứng tiêu chí tuần hoàn và áp dụng khung tiêu chuẩn ESG, có hiệu lực từ ngày 1/11/2026. Quyết định áp dụng đối với doanh nghiệp thuộc khu vực kinh tế tư nhân, hộ kinh doanh, cá nhân kinh doanh thực hiện dự án; tổ chức đánh giá độc lập; cơ quan nhà nước; ngân hàng thương mại; quỹ tài chính nhà nước ngoài ngân sách và các cơ quan, tổ chức, cá nhân liên quan. Có thể xem đây là bước bổ sung quan trọng về thể chế, tạo cơ sở thống nhất để xác định dự án xanh, tiếp cận các chính sách hỗ trợ và là tham chiếu hữu ích cho hoạt động huy động vốn xanh, trong đó có trái phiếu xanh, theo hướng chuẩn hóa, minh bạch và tiệm cận thông lệ quốc tế.
 |
Kỳ vọng tác động tích cực tới thị trường trái phiếu xanh
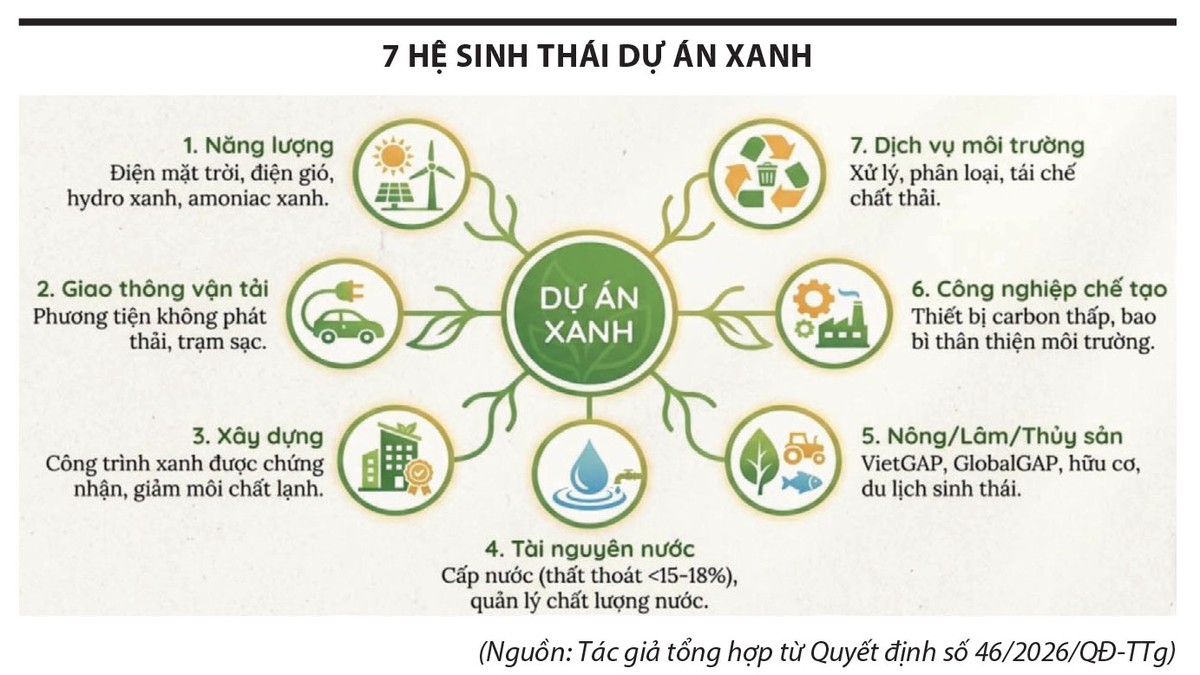
Quyết định 46/2026/QĐ-TTg hệ thống hóa 7 lĩnh vực dự án xanh với 45 loại hình, gồm năng lượng, giao thông vận tải, xây dựng, tài nguyên nước, nông nghiệp, lâm nghiệp và thủy sản, công nghiệp chế biến, chế tạo và dịch vụ môi trường. Bên cạnh đó, văn bản quy định 4 nhóm dự án đáp ứng tiêu chí tuần hoàn, gồm thiết kế và sản xuất tuần hoàn, sử dụng tuần hoàn, thu hồi tài nguyên, cộng sinh công nghiệp và liên kết tuần hoàn.
Điểm đáng chú ý là, việc xác định một dự án “xanh” không dựa trên tên gọi hay tuyên bố chung về “bảo vệ môi trường”, mà phải đáp ứng các điều kiện kỹ thuật tương ứng với từng loại hình tại các phụ lục của Quyết định. Chẳng hạn, dự án cấp nước phải đạt ngưỡng về tỷ lệ thất thoát nước, dự án tái chế phải đáp ứng tỷ lệ tái chế tối thiểu theo quy định về trách nhiệm của nhà sản xuất, công trình xây dựng gắn với chứng nhận công trình xanh được công nhận. Việc lượng hóa tiêu chí như vậy là “bộ lọc” cần thiết, góp phần hạn chế đáng kể nguy cơ “tẩy xanh”, qua đó củng cố niềm tin của nhà đầu tư và tính minh bạch của thị trường.
 |
Song song với bộ tiêu chí, Quyết định quy định việc xác định dự án xanh, dự án tuần hoàn được thực hiện thông qua tổ chức đánh giá độc lập. Tổ chức này phải là pháp nhân được thành lập hợp pháp và vận hành theo tiêu chuẩn TCVN ISO/IEC 17029:2020 về đánh giá sự phù hợp hoặc chuẩn mực quốc tế tương đương, đồng thời tuân thủ chuẩn mực dịch vụ đảm bảo ISAE 3000 hoặc chuẩn mực kiểm toán tương ứng của Việt Nam.
Yêu cầu này phù hợp với thông lệ thị trường. Nguyên tắc Trái phiếu Xanh (Green Bond Principles) của Hiệp hội Thị trường vốn Quốc tế (ICMA) khuyến nghị tổ chức phát hành sử dụng đánh giá bên ngoài, trong đó có ý kiến bên thứ hai. Thực tiễn cho thấy, khi khung phát hành đáp ứng chuẩn mực quốc tế, doanh nghiệp có điều kiện thuận lợi hơn để tiếp cận các tổ chức tài chính phát triển và quỹ đầu tư tác động.
Các giao dịch trái phiếu xanh của HDBank và VPBank trong năm 2025 với sự tham gia của IFC, FMO, BII và Proparco, là những minh chứng đáng chú ý. Khi các tiêu chí xác định dự án xanh và cơ chế đánh giá độc lập được thống nhất ở cấp quốc gia, thị trường có thể có thêm cơ sở để nâng cao độ tin cậy và mở rộng cơ sở nhà đầu tư quốc tế.
Quyết định 46/2026/QĐ-TTg kỳ vọng sẽ mở rộng khả năng huy động nguồn vốn dài hạn cho các dự án hạ tầng. Các dự án hạ tầng xanh như năng lượng tái tạo, xử lý nước thải, cấp nước hay giao thông đô thị có đặc điểm thâm dụng vốn và thời gian hoàn vốn dài. Trong khi đó, nguồn vốn tín dụng ngân hàng chủ yếu là vốn huy động ngắn hạn nên kỳ hạn cho vay thường ngắn hơn đáng kể so với chu kỳ hoàn vốn của dự án. Trái phiếu xanh, khi được cấu trúc phù hợp và minh bạch hóa hồ sơ dự án theo các tiêu chí xanh, có thể giúp giảm độ lệch kỳ hạn, đồng thời thu hút các nhà đầu tư dài hạn như quỹ hưu trí, doanh nghiệp bảo hiểm và quỹ đầu tư hạ tầng.
 |
Trường hợp Công ty TNHH Nước sạch Hòa Bình - Xuân Mai (thuộc AquaOne) là một ví dụ. Theo FiinRatings, doanh nghiệp này phát hành 875 tỷ đồng trái phiếu xanh kỳ hạn 20 năm vào tháng 12/2024 để tài trợ hạ tầng cấp nước. Giao dịch cho thấy khả năng huy động vốn kỳ hạn dài cho hạ tầng môi trường khi khung phát hành được xây dựng theo chuẩn mực.
Quyết định cũng tạo cơ sở để xác định đối tượng thụ hưởng các chính sách hỗ trợ đối với dự án xanh, tuần hoàn. Theo Nghị quyết số 198/2025/QH15 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân, doanh nghiệp khu vực tư nhân, hộ kinh doanh, cá nhân kinh doanh vay vốn ngân hàng thương mại để thực hiện dự án xanh, tuần hoàn được xem xét hỗ trợ lãi suất từ ngân sách nhà nước (mức 2%/năm theo dự thảo Nghị định do Ngân hàng Nhà nước Việt Nam chủ trì xây dựng). Ở kênh trái phiếu, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (có hiệu lực từ ngày 01/10/2025) quy định miễn thuế thu nhập doanh nghiệp đối với thu nhập từ lãi trái phiếu xanh và thu nhập từ chuyển nhượng lần đầu trái phiếu xanh sau phát hành.
Như vậy, chính sách hỗ trợ lãi suất tác động chủ yếu qua kênh tín dụng ngân hàng, còn ưu đãi thuế tác động qua kênh trái phiếu. Hai nhóm chính sách cùng được đặt trên nền tiêu chí xanh thống nhất sẽ góp phần nâng cao sức hấp dẫn của tài chính xanh, trong đó có trái phiếu xanh đối với nhà đầu tư là doanh nghiệp.
Một số lưu ý trong quá trình triển khai
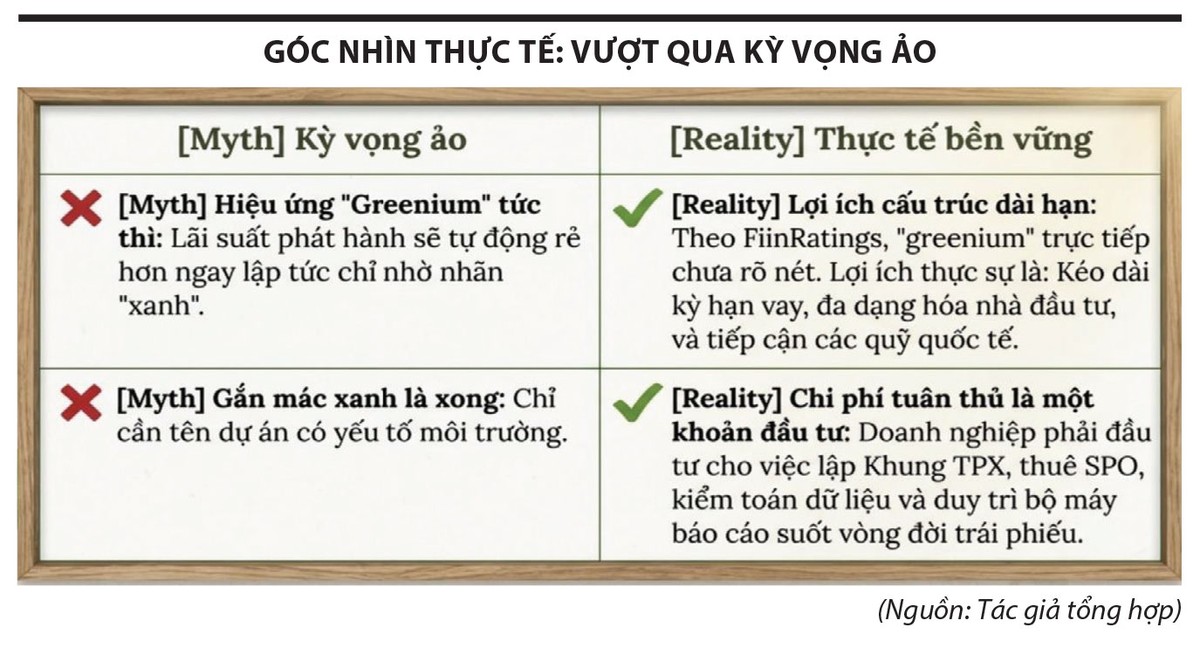
Thứ nhất, chi phí tuân thủ và quy trình chuẩn bị. Để phát hành trái phiếu xanh theo thông lệ, doanh nghiệp cần xây dựng Khung Trái phiếu Xanh (Green Bond Framework), xác định danh mục dự án đủ điều kiện, thiết lập cơ chế quản lý và giải ngân nguồn vốn tách biệt, đồng thời thuê tổ chức đánh giá độc lập để thẩm định và phát hành SPO. Nghĩa vụ báo cáo tác động sau phát hành đòi hỏi duy trì bộ máy theo dõi và kiểm toán dữ liệu trong suốt kỳ hạn trái phiếu. Những yêu cầu này làm phát sinh chi phí tư vấn, thẩm định, kiểm toán và có thể kéo dài thời gian chuẩn bị hồ sơ so với một đợt phát hành thông thường. Đối với các đợt phát hành quy mô nhỏ, tỷ lệ chi phí tuân thủ trên giá trị huy động có thể là yếu tố doanh nghiệp cần cân nhắc.
Thứ hai, hiệu ứng giảm lãi suất trực tiếp (greenium) chưa rõ nét. Greenium là mức chênh lệch về giá giúp trái phiếu xanh có lãi suất phát hành thấp hơn trái phiếu thông thường có đặc điểm tương đương. Theo nhận định của FiinRatings, greenium trực tiếp chưa được ghi nhận một cách nhất quán trên thị trường Việt Nam, nên tổ chức phát hành không nên kỳ vọng quá mức vào việc giảm ngay chi phí lãi vay chỉ nhờ nhãn “xanh”.
Một trong các nguyên nhân có thể là quy mô thanh khoản của thị trường nợ nội tệ còn đang phát triển và nhóm nhà đầu tư ưu tiên tài sản ESG chưa đủ rộng để tạo lợi thế về giá. Do đó, lợi ích trong ngắn hạn và trung hạn nhiều khả năng nằm ở việc kéo dài kỳ hạn, đa dạng hóa cơ sở nhà đầu tư và tiếp cận các quỹ quốc tế, các tổ chức tài chính phát triển có tiêu chí giải ngân chặt chẽ, hơn là ở chi phí lãi vay.
Thứ ba, đồng bộ hướng dẫn thực thi và khả năng tiếp cận của các nhóm doanh nghiệp. Quyết định 46/2026/QĐ-TTg đã xác lập khung tiêu chí chung, để việc triển khai thông suốt, cần tiếp tục hoàn thiện hạ tầng và các văn bản hướng dẫn chi tiết. Sự phối hợp giữa Bộ Nông nghiệp và Môi trường, Bộ Tài chính, Bộ Công Thương, Bộ Xây dựng và Ngân hàng Nhà nước trong việc làm rõ các ngưỡng kỹ thuật chuyên ngành, cơ chế công bố danh sách dự án và kết nối dữ liệu sẽ giúp doanh nghiệp và tổ chức đánh giá độc lập hạn chế vướng mắc về thủ tục.
Bên cạnh đó, khả năng đáp ứng yêu cầu giữa các nhóm doanh nghiệp có thể không đồng đều. Khung ESG của Quyết định đã phân tầng số tiêu chí tự nguyện theo quy mô doanh nghiệp, song các ngân hàng thương mại lớn và tập đoàn đa ngành vẫn có lợi thế về hạ tầng quản trị, dữ liệu ESG và nguồn lực chi trả chi phí thẩm định. Các doanh nghiệp vừa và nhỏ (SME), dù có nhiều dự án đổi mới sáng tạo và tuần hoàn tiềm năng, có thể gặp hạn chế về hạ tầng dữ liệu, năng lực lập báo cáo và kinh phí tư vấn. Đây là nội dung cần tiếp tục được xem xét thông qua các chương trình hỗ trợ kỹ thuật và cơ chế bảo lãnh phát hành phù hợp.