
Khối ngoại còn có thể bán bao nhiêu?
Theo số liệu của Công ty Chứng khoán VietinBank (VBSE), chu kỳ bán ròng của khối ngoại đang ghi nhận quy mô và thời gian kéo dài chưa từng có trong 6 năm trở lại đây. Kể từ tháng 4/2023 đến nay, nhà đầu tư nước ngoài đã bán ròng lũy kế 365,2 nghìn tỷ đồng trên HOSE, cao gấp 4,6 lần chu kỳ bán ròng giai đoạn 2021-2022.
Đáng chú ý, áp lực bán ròng không chỉ kéo dài mà còn gia tăng mạnh về cường độ trong thời gian gần đây. Riêng 15 tháng từ 08/2025 đến 10/2026, giá trị bán ròng lên tới 213,1 nghìn tỷ đồng, chiếm khoảng 58,4% tổng lượng bán ròng của toàn chu kỳ, với 14/15 tháng ghi nhận trạng thái bán ròng.
Tuy nhiên, sau hơn ba năm bán ròng với cường độ cao, vấn đề đáng quan tâm không còn đơn thuần là khối ngoại đã rút bao nhiêu vốn, mà là dư địa bán còn lại lớn đến đâu và khi nào áp lực bán có thể suy giảm. Đây cũng là cơ sở quan trọng để đánh giá khả năng thị trường đang tiến gần giai đoạn cuối của chu kỳ bán ròng hiện tại.
Không phải toàn bộ sở hữu nước ngoài đều có khả năng chuyển hóa thành áp lực bán trên thị trường. Kết quả bóc tách 67 cổ đông chiến lược tại 59 doanh nghiệp, bao gồm các khoản đầu tư tiêu biểu như Mizuho-VCB, MUFG-CTG, F&N-VNM, GIC-MSN, SBI-TPB, Vietnam Beverage-SAB và ENEOS-PLX cho thấy, 34,8% tổng giá trị sở hữu nước ngoài mang tính chiến lược, dài hạn, ít có khả năng tham gia hoạt động bán khớp lệnh thông thường.
Theo đó, quy mô vốn danh mục có khả năng giao dịch (tạm gọi là “tiền nóng”) ước khoảng 726,9 nghìn tỷ đồng, trong đó riêng HOSE chiếm 671,9 nghìn tỷ đồng.
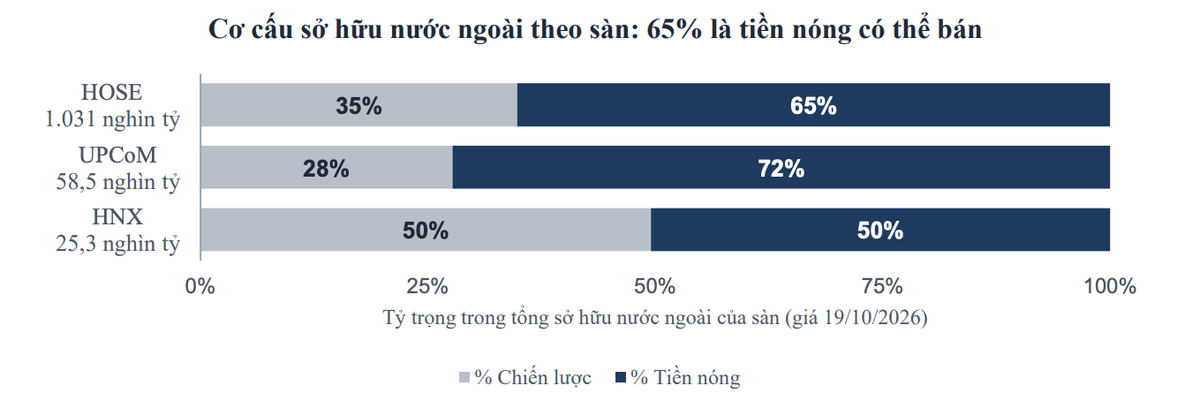 |
Cơ cấu sở hữu nước ngoài: chiến lược và tiền nóng có thể bán. Nguồn: VBSE tổng hợp tính tới ngày 19/10/2026 |
Việc phân tách hai nhóm sở hữu này có ý nghĩa then chốt trong định lượng dư địa bán ròng, bởi áp lực cung tiềm năng cần được đánh giá trên phần vốn có khả năng dịch chuyển, thay vì toàn bộ giá trị sở hữu nước ngoài. Đây cũng là cơ sở giúp mô hình dự báo phản ánh sát hơn quy mô vốn có thể tiếp tục rút khỏi thị trường trong giai đoạn tới.
Theo VBSE, dữ liệu lịch sử cho thấy chu kỳ bán ròng của khối ngoại không nhất thiết kết thúc bằng sự suy giảm áp lực bán một cách từ từ, mà có thể đảo chiều tương đối nhanh khi nhu cầu thoái vốn được giải tỏa. Điển hình trong năm 2022, dòng vốn ngoại chỉ mất khoảng 1-2 tháng để chuyển từ trạng thái bán ròng sang cân bằng, trước khi ghi nhận mua ròng 34,7 nghìn tỷ đồng trong 5 tháng tiếp theo.
Diễn biến này cho thấy khi áp lực cung suy yếu, dòng vốn ngoại có thể phục hồi nhanh hơn kỳ vọng. Trên cơ sở đối chiếu kinh nghiệm lịch sử với quy mô sở hữu và tốc độ bán ròng hiện tại, VBSE đưa ra 4 kịch bản dự báo về lượng vốn còn có thể bị bán ròng và thời điểm kết thúc chu kỳ.
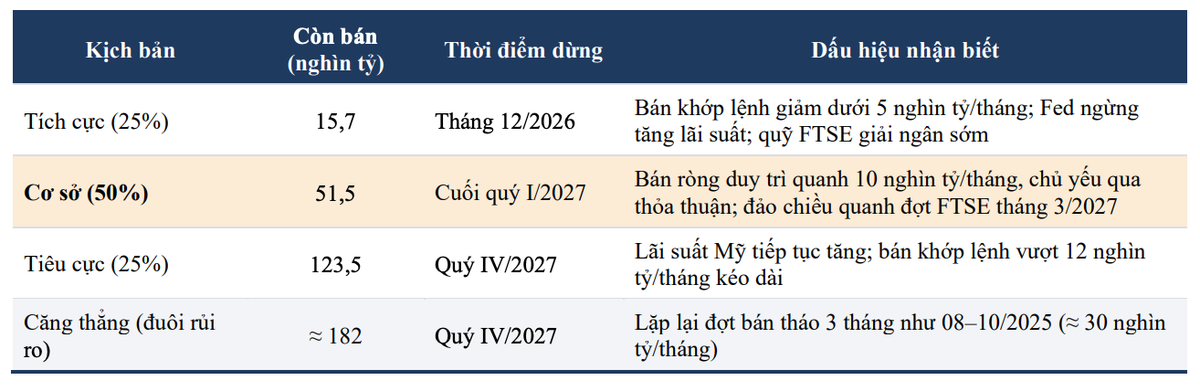 |
4 kịch bản và dấu hiệu nhận biết |
Theo VBSE, gần 88% quy mô bán ròng của chu kỳ dự báo đã diễn ra, áp lực thoái vốn có thể kết thúc vào cuối quý I/2027. Theo kịch bản cơ sở (xác suất 50%), khối ngoại còn bán ròng khoảng 51,5 nghìn tỷ đồng (tương đương 2 tỷ USD), chỉ chiếm 7,7% lượng vốn danh mục nước ngoài có khả năng giao dịch trên HOSE.
Các kịch bản tích cực và tiêu cực lần lượt dự báo 15,7 nghìn tỷ và 123,5 nghìn tỷ đồng, đưa giá trị kỳ vọng gia quyền lên khoảng 61 nghìn tỷ đồng. Điều này cho thấy chu kỳ có thể đang bước vào giai đoạn cuối, dù chưa đủ cơ sở khẳng định dòng vốn đã đảo chiều.
Ngay cả trong kịch bản căng thẳng nhất, khối ngoại vẫn nắm khoảng 490 nghìn tỷ đồng tiền nóng trên HOSE. Đây là quá trình giảm tỷ trọng, không phải sự rút lui khỏi thị trường Việt Nam.
Áp lực bán còn lại rơi vào đâu?
Một trong những phát hiện đáng chú ý nhất từ dữ liệu sở hữu nước ngoài là sự phân hóa rõ rệt về mức độ thoái vốn giữa các nhóm cổ phiếu, cho thấy áp lực bán ròng trong giai đoạn tới có thể dịch chuyển đáng kể so với chu kỳ vừa qua.
Cụ thể, những cổ phiếu chịu áp lực bán mạnh nhất trong 12 tháng gần đây như VIC và VHM đã ghi nhận mức suy giảm lớn về quy mô sở hữu danh mục nước ngoài, khiến lượng cổ phiếu còn có thể tiếp tục thoái vốn thu hẹp đáng kể. Điều này hàm ý rằng, mặc dù từng là tâm điểm của hoạt động bán ròng, dư địa tạo thêm áp lực cung từ khối ngoại tại các cổ phiếu này có thể không còn lớn như trước.
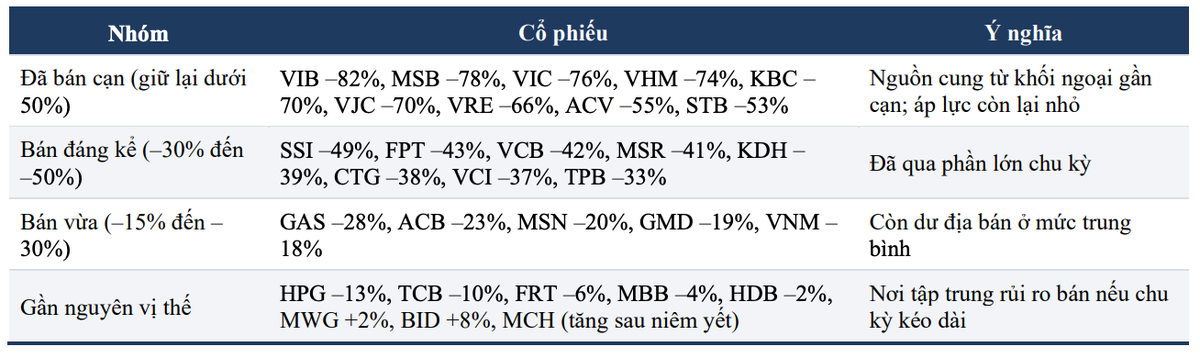 |
| Phân nhóm cổ phiếu theo mức độ khối ngoại đã bán (từ 02/10/2023) |
Ngược lại, nhóm ngân hàng tư nhân quy mô lớn như TCB, MBB, HDB, cùng các doanh nghiệp đầu ngành như MWG và HPG, vẫn duy trì lượng sở hữu nước ngoài đáng kể và chưa trải qua quá trình giảm tỷ trọng tương ứng trong chu kỳ hiện tại. Đây có thể trở thành những điểm tập trung áp lực bán trong giai đoạn tiếp theo nếu xu hướng tái cơ cấu danh mục của nhà đầu tư nước ngoài tiếp diễn.
Đáng chú ý, phần lớn các cổ phiếu này có vốn hóa lớn, thanh khoản cao và hiện diện phổ biến trong danh mục của nhà đầu tư tổ chức cũng như hoạt động cho vay ký quỹ tại các công ty chứng khoán.
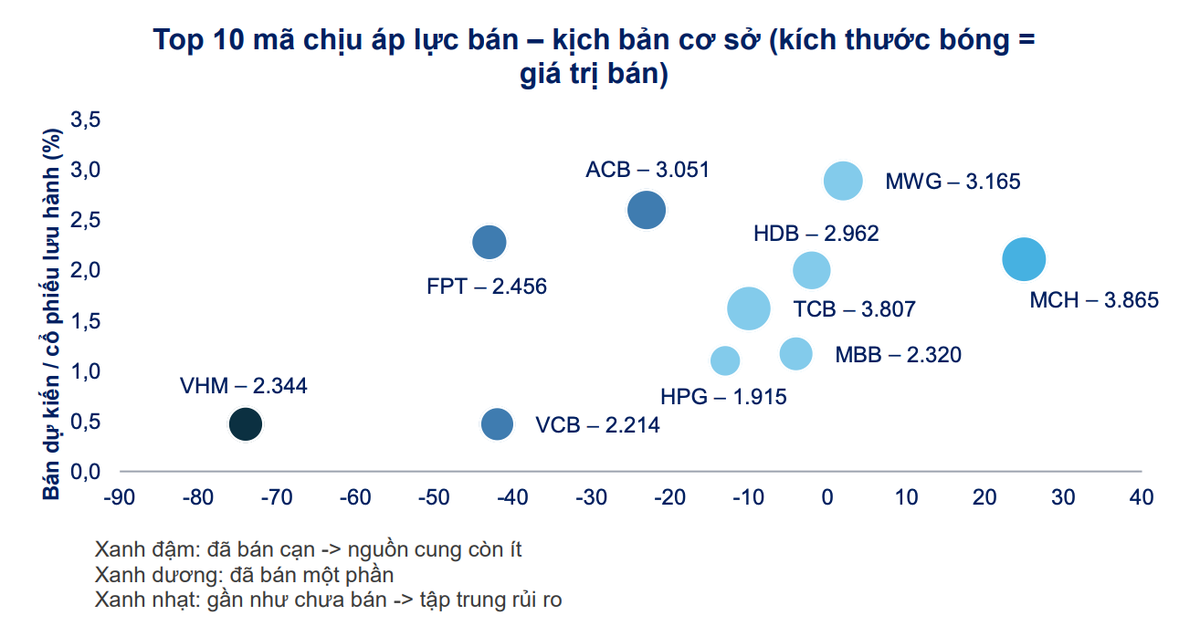 |
| 10 cổ phiếu có lượng bán dự kiến lớn nhất – kịch bản cơ sở Nguồn: VBSE dự báo; phân bổ dựa trên quy mô tiền nóng và lượng đã bán 12 tháng |
Vì vậy, đáng quan tâm không chỉ là khối ngoại còn bán bao nhiêu, mà còn là lượng bán sẽ tập trung vào những cổ phiếu nào và khả năng hấp thụ của dòng tiền trong nước ra sao. Sự dịch chuyển này có thể khiến áp lực bán ròng toàn thị trường suy giảm nhưng tác động lên một số nhóm cổ phiếu vẫn đáng kể, qua đó tạo ra sự phân hóa mạnh về diễn biến giá và cơ hội đầu tư trong thời gian tới.
Theo VBSE, thị trường chứng khoán Việt Nam vẫn có đủ khả năng hấp thụ lượng bán ròng còn lại của khối ngoại, với điều kiện áp lực bán được phân bổ tương đối đồng đều theo thời gian. Theo kịch bản cơ sở, giá trị bán ròng dự kiến chỉ tương đương khoảng 2,6% thanh khoản bình quân mỗi phiên, ngay cả khi sử dụng mức thanh khoản tháng 9/2026 - thấp nhất kể từ đầu năm 2025 - làm cơ sở tính toán.
Nhận định này được củng cố bởi bốn yếu tố: Thứ nhất, dòng tiền trong nước đã hấp thụ 365,2 nghìn tỷ đồng khối ngoại bán ra trong hơn ba năm, trong khi số tài khoản nhà đầu tư cá nhân vượt 14 triệu; lượng bán ròng dự kiến còn lại chỉ tương đương khoảng 14% quy mô đã được hấp thụ.
Thứ hai, giao dịch của khối ngoại chỉ chiếm khoảng 11% tổng giá trị giao dịch toàn thị trường, cho thấy vai trò ngày càng lớn của dòng vốn nội.
Thứ ba, định giá thị trường thấp hơn mức bình quân 10 năm, trong khi lợi nhuận doanh nghiệp niêm yết quý I/2026 tăng 38,2%, tạo nền tảng hỗ trợ sức cầu đầu tư.
Thứ tư, áp lực bán chủ yếu tập trung tại các cổ phiếu vốn hóa lớn, có thanh khoản cao và khả năng hấp thụ giao dịch tốt hơn mặt bằng chung.