
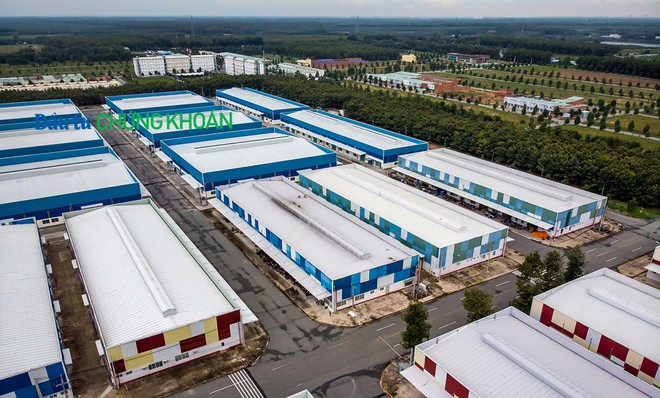
 Ảnh: Bình Minh.
Theo Cushman & Wakefield, tại TP.HCM, nguồn cung ổn định, gần như không đổi hoặc tăng nhẹ, trong khi nhu cầu từ các doanh nghiệp công nghệ cao và logistics giá trị gia tăng vẫn duy trì tích cực. Trong khi đó, Tây Ninh khai thác lợi thế quỹ đất dồi dào, Đồng Nai giữ mặt bằng giá tương đối ổn định nhờ nguồn cung đa dạng hơn.
Ở các phân khúc sản phẩm, nhu cầu thuê tiếp tục được hỗ trợ bởi hoạt động sản xuất, thương mại và dòng vốn đầu tư trực tiếp nước ngoài (FDI). Phân khúc nhà xưởng và nhà kho xây sẵn duy trì tỷ lệ lấp đầy cao trên toàn thị trường.
Tại TP.HCM, nguồn cung nhà kho đạt tỷ lệ lấp đầy cao (99,1%), thúc đẩy nhu cầu dịch chuyển sang các địa phương lân cận, trong đó Tây Ninh là điểm sáng với tỷ lệ lấp đầy tăng 15,4 điểm phần trăm theo năm. Đối với nhà xưởng xây sẵn, tỷ lệ lấp đầy bình quân đạt 91,4%, giảm 0,8 điểm phần trăm theo quý và 1,4 điểm phần trăm theo năm. Giá thuê ở cả hai phân khúc chỉ tăng nhẹ, phản ánh cách tiếp cận thận trọng của chủ đầu tư trong việc điều chỉnh giá.
Bà Chương Quốc Đoan, Phó giám đốc, Bộ phận Cho thuê Công nghiệp & Văn phòng, Cushman & Wakefield Việt Nam nhận định, giai đoạn 2026 – 2028 phía Nam kỳ vọng sẽ đón lượng nguồn cung mới đáng kể. Song song với đó, các dự án hạ tầng liên vùng trọng điểm như sân bay Long Thành, cao tốc Bến Lức - Long Thành và Vành đai 3 đang từng bước hoàn thiện, tạo động lực nâng cao khả năng kết nối của toàn khu vực. Khi nguồn cung gia tăng và hạ tầng được cải thiện, lợi thế cạnh tranh sẽ không còn đến từ giá thuê đơn thuần. Doanh nghiệp sẽ ưu tiên những dự án sở hữu vị trí kết nối thuận lợi, hạ tầng đồng bộ và đáp ứng các tiêu chuẩn phát triển bền vững. Các chủ đầu tư chủ động nâng cao chất lượng sản phẩm và dịch vụ từ sớm sẽ có nhiều cơ hội thu hút nhóm khách thuê chất lượng cao trong những năm tới.
Đến hiện tại, tổng quỹ đất khu công nghiệp tại Vùng Kinh tế trọng điểm phía Nam duy trì ở mức khoảng 35.800 ha, không ghi nhận dự án lớn đi vào hoạt động. Hầu hết dự án mới vẫn đang trong giai đoạn quy hoạch, giải phóng mặt bằng và xây dựng hạ tầng.
Tỷ lệ lấp đầy toàn khu vực đạt 75,8%, gần như đi ngang so với quý trước (tăng 0,03 điểm phần trăm) và cao hơn 1,5 điểm phần trăm so với cùng kỳ năm trước. TP.HCM tiếp tục ghi nhận mức cao nhất khu vực, đạt 85,1%. Mức giảm 1,1 điểm phần trăm theo quý chủ yếu phản ánh việc một số khách thuê điều[DC1] chỉnh nhu cầu sử dụng đất, trong khi nguồn cung không ghi nhận thay đổi đáng kể.
Đồng Nai đạt 72,9%, tăng 1,0 điểm phần trăm theo quý và 1,5 điểm phần trăm theo năm, nhờ hạ tầng logistics tiếp tục được cải thiện. Tây Ninh ghi nhận 60,9%, tăng 1,0 điểm phần trăm theo quý và 2,7 điểm phần trăm theo năm, được hỗ trợ bởi quỹ đất dồi dào và chi phí cạnh tranh.
Giá thuê đất khu công nghiệp trung bình đạt 4,89 triệu VNĐ/m2/kỳ thuê[DC2] , giảm 0,4% theo quý và tăng 1,2% theo năm. Mức độ khan hiếm quỹ đất tiếp tục là yếu tố chính tạo nên sự khác biệt về giá thuê giữa ba địa phương. TP.HCM dẫn đầu cả về mức giá và tốc độ tăng giá, đạt 4,99 triệu VNĐ/m2/kỳ thuê, tăng 1,1% theo quý và 7,5% theo năm. Dù tỷ lệ lấp đầy giảm trong quý, chưa có nguồn cung mới do nhiều dự án còn trong quá trình hoàn thiện quy hoạch và thủ tục, cùng nhu cầu từ nhóm doanh nghiệp công nghệ cao và logistics giá trị gia tăng vẫn giúp chủ đầu tư duy trì đà tăng giá. [DC3] [DC4]
Đồng Nai đạt khoảng 4,93 triệu VNĐ/m2/kỳ thuê, giảm 1,4% theo quý và 0,1% theo năm, khi nguồn cung đất công nghiệp đa dạng hơn giúp mặt bằng giá tương đối ổn định. Tây Ninh có mức giá thấp nhất, đạt 4,68 triệu VNĐ/m2/kỳ thuê, giảm 1,0% theo quý và 7,2% theo năm, do các chủ đầu tư tiếp tục áp dụng chiến lược giá cạnh tranh để tận dụng lợi thế quỹ đất lớn và thu hút khách thuê.