
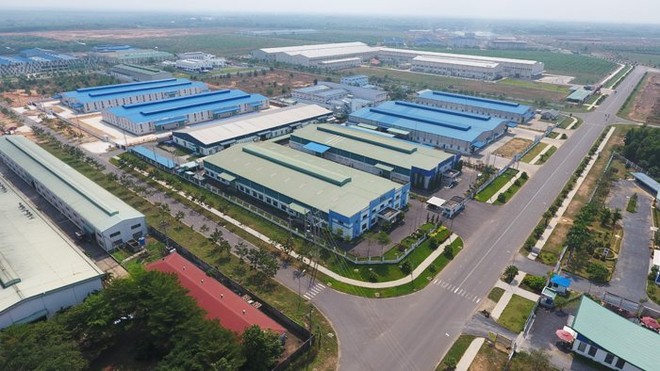
Theo tờ trình, HĐQT Sonadezi Giang Điền đề xuất ĐHĐCĐ bất thường năm 2026 thông qua chủ trương nhận chuyển nhượng 100% vốn điều lệ Công ty TNHH Đầu tư Phước Bình từ các thành viên góp vốn hiện hữu. Sau khi hoàn tất giao dịch, Phước Bình sẽ trở thành công ty TNHH một thành viên do SZG sở hữu toàn bộ vốn điều lệ.
Phước Bình hiện có vốn điều lệ 600 tỷ đồng, hoạt động trong lĩnh vực đầu tư xây dựng và kinh doanh kết cấu hạ tầng khu công nghiệp. Doanh nghiệp là chủ đầu tư dự án khu công nghiệp Phước Bình tại xã Phước Thái, TP. Đồng Nai, với quy mô 189,99 ha (trong đó khoảng 139,67 ha đất công nghiệp, kho bãi cho thuê). Tổng vốn đầu tư của dự án là 1.501,08 tỷ đồng, thời hạn hoạt động 50 năm kể từ ngày 24/7/2026.
Lý giải sự cần thiết của thương vụ, SZG cho biết Khu công nghiệp Giang Điền hiện là sản phẩm chủ lực tạo doanh thu và lợi nhuận của Công ty, nhưng quỹ đất thương phẩm còn lại chỉ khoảng 42 ha, dự kiến kinh doanh hết trong giai đoạn 2027 - 2029. Khi quỹ đất này cạn dần, nguồn thu từ hoạt động kinh doanh cốt lõi có nguy cơ gián đoạn.
Trong khi đó, thị trường khu công nghiệp tại Đồng Nai có tỷ lệ lấp đầy đạt 73,1%, giá chào thuê cao nhất vùng ở mức 189,6 USD/m2/chu kỳ thuê. Hạ tầng kết nối khu vực Long Thành đang được cải thiện, trong khi cạnh tranh nguồn cung dự kiến gia tăng trong giai đoạn 2027 - 2029. Vì vậy, SZG muốn chủ động bổ sung quỹ đất để duy trì hoạt động kinh doanh.
Theo phương án được trình, giá trị giao dịch trọn gói không quá 2.800 tỷ đồng, chưa bao gồm thuế giá trị gia tăng. Mức giá này đã bao gồm chi phí bồi thường còn lại và chi phí đầu tư hoàn thiện 100% hạ tầng do bên chuyển nhượng thực hiện, nhưng không bao gồm tiền thuê đất thô và phí quản lý.
Để làm cơ sở đề xuất giá, SZG đã thuê hai đơn vị thẩm định giá độc lập. Công ty cổ phần Thẩm định giá Sen Việt đưa ra mức định giá 3.124,4 tỷ đồng theo phương pháp tài sản, trong khi Công ty cổ phần Thẩm định giá Trung Tín định giá 3.088,8 tỷ đồng theo phương pháp thặng dư. Như vậy, mức giá giao dịch tối đa 2.800 tỷ đồng thấp hơn khoảng 10,4% và 9,4% so với hai kết quả thẩm định.
Về hiệu quả đầu tư, theo phân tích tài chính của Trung Tín, giá trị hiện tại ròng (NPV) dương trong cả 4 kịch bản phí sử dụng hạ tầng 140-200 USD/m2, dao động từ 1.218,1 tỷ đồng đến 2.682,4 tỷ đồng, với tỷ suất hoàn vốn nội bộ (IRR) từ 20,81% đến 32,67%. Theo mô hình của Sen Việt, giả định công ty tự đầu tư hạ tầng trong 4 năm, NPV dương 266,7 tỷ đồng ở kịch bản phí sử dụng hạ tầng 160 USD/m2.
Thương vụ dự kiến hoàn tất vào cuối tháng 12/2027, khi Phước Bình hoàn thiện 100% hạ tầng, hoàn tất thủ tục pháp lý và thanh lý hợp đồng hợp tác kinh doanh (BCC); không còn nợ vay và các khoản phải trả được thanh toán hoặc xử lý. Dự án dự kiến đủ điều kiện cho thuê đất từ năm 2028.
Đáng chú ý, SZG hiện có hợp đồng BCC với Phước Bình từ ngày 21/1/2025, theo đó Công ty thuê lại 35 ha đất tại khu công nghiệp Phước Bình với đơn giá khoảng 140 USD/m2. Đến nay, SZG đã giải ngân 618,26 tỷ đồng. Khi giao dịch nhận chuyển nhượng hoàn tất, khoản tiền này được hoàn trả kèm lãi suất 8%/năm và hợp đồng BCC được thanh lý đồng thời hoặc sau giao dịch.
SZG cho biết, so với việc tiếp tục hợp đồng BCC hiện hữu hoặc nhận chuyển nhượng dự án, việc nhận chuyển nhượng 100% vốn điều lệ giúp Công ty kiểm soát khoảng 139,67 ha đất thương phẩm (đủ cho 8 - 9 năm), chủ động về đầu tư, kinh doanh.
Về nguồn vốn, tại ngày 30/6/2026, SZG không có nợ vay, tiền và đầu tư tài chính ngắn hạn khoảng 1.247,6 tỷ đồng, chưa tính khoản 618,3 tỷ đồng đã thanh toán theo hợp đồng BCC. Sau khi khoản tiền BCC được hoàn trả, tổng nguồn tiền ước đạt khoảng 2.181,7 tỷ đồng. Phần còn thiếu khoảng 934,1 tỷ đồng dự kiến được cân đối từ dòng tiền kinh doanh tích lũy và vay ngân hàng trong thời gian phù hợp.
Tổng tài sản của SZG đạt 5.103,29 tỷ đồng. Giá trị giao dịch tối đa 2.800 tỷ đồng tương đương khoảng 35% tổng tài sản, thuộc thẩm quyền quyết định của Đại hội đồng cổ đông theo Điều lệ công ty.
Sonadezi Giang Điền lên kế hoạch mở rộng quỹ đất khi trong quý III/2026, Công ty ghi nhận doanh thu thuần từ bán hàng và cung cấp dịch vụ chỉ đạt 104,1 tỷ đồng, giảm 7,9% so với cùng kỳ. Ngược lại, doanh thu hoạt động tài chính tăng 114,5%, lên 34,3 tỷ đồng, chủ yếu nhờ lãi tiền gửi có kỳ hạn tăng khi Công ty duy trì lượng tiền gửi lớn.
Trong kỳ, Công ty còn ghi nhận 15 tỷ đồng doanh thu từ bán, thanh lý bất động sản đầu tư.
Về chi phí, tổng chi phí trong quý III tăng 64,5%, lên 77,4 tỷ đồng. Trong đó, chi phí tài chính tăng mạnh từ khoảng 33,7 triệu đồng cùng kỳ năm trước lên 13,1 tỷ đồng. Nguyên nhân chủ yếu do công ty trích lập dự phòng giảm giá chứng khoán kinh doanh theo quy định tại thời điểm lập báo cáo tài chính quý III/2026.
Một khoản chi phí khác tăng mạnh là chi phí bán hàng, từ 579 triệu đồng lên 15,9 tỷ đồng do kế hoạch sản xuất kinh doanh năm 2026 có thêm 20 ha đất tăng gấp đôi so với cùng kỳ năm trước, dẫn đến phát sinh chi phí hoa hồng môi giới cho thuê lại đất. Trong khi đó, chi phí quản lý doanh nghiệp giảm 30,5%, còn 4,1 tỷ đồng.
Sau khi trừ các khoản chi phí, lợi nhuận sau thuế quý III/2026 của SZG đạt 63,2 tỷ đồng, giảm 11,1% so với cùng kỳ năm trước.
Lũy kế 9 tháng đầu năm 2026, doanh nghiệp ghi nhận lợi nhuận sau thuế 174,8 tỷ đồng, giảm 6% so với cùng kỳ. SZG cho biết hoạt động sản xuất kinh doanh vẫn được duy trì ổn định, lợi nhuận giảm chủ yếu do ảnh hưởng của khoản trích lập dự phòng giảm giá chứng khoán kinh doanh phát sinh trong kỳ.