
Một chặng đường mới sau nâng hạng
Thị trường chứng khoán Việt Nam đang bước vào giai đoạn phát triển mới khi vị thế trên bản đồ đầu tư quốc tế được cải thiện, nhưng nâng hạng không đồng nghĩa quá trình cải cách đã hoàn tất.
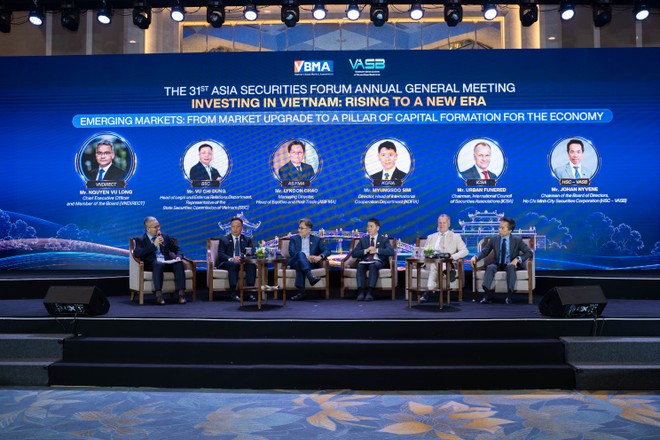
Chia sẻ tại phiên thảo luận về tương lai thị trường chứng khoán Việt Nam chiều 2/10, ông Vũ Chí Dũng, Trưởng ban Pháp chế - Đối ngoại, Ủy ban Chứng khoán Nhà nước (UBCKNN) cho biết, hiện có hơn 300 cổ phiếu niêm yết trên HOSE và HNX, hơn 800 cổ phiếu đăng ký giao dịch trên UPCoM. Quy mô vốn hóa thị trường tương đương gần 80% GDP, số lượng tài khoản chứng khoán đạt gần 14 triệu.
Ở các cấu phần khác, quy mô trái phiếu niêm yết đạt khoảng 111 tỷ USD, tương đương 22% GDP; thị trường phái sinh tiếp tục duy trì hoạt động sôi động.
Những thay đổi giúp Việt Nam tiến tới nâng hạng là kết quả của quá trình kéo dài khoảng một thập niên. Từ năm 2016, Việt Nam bắt đầu nghiên cứu các bộ chỉ số tham chiếu và tiêu chí nâng hạng; năm 2018, FTSE Russell chính thức đưa Việt Nam vào danh sách theo dõi.
Một bước cải cách quan trọng sau đó là Thông tư 68/2024/TT-BTC, tháo gỡ yêu cầu phải có đủ tiền trước khi giao dịch đối với nhà đầu tư tổ chức nước ngoài. Cùng với đó là nâng cấp hạ tầng giao dịch, kết nối giữa VSDC và các thành viên thị trường, cũng như nâng yêu cầu minh bạch thông tin.
Theo ông Dũng, nâng hạng mới chỉ là một cột mốc. Bài toán tiếp theo là duy trì bền vững vị thế thị trường mới nổi, hướng tới MSCI và các chuẩn mực cao hơn.
Một thị trường thứ cấp hoạt động hiệu quả, thanh khoản tốt và cơ sở nhà đầu tư rộng hơn cũng tạo điều kiện thuận lợi cho doanh nghiệp IPO, phát hành thêm cổ phiếu và huy động vốn trực tiếp. Câu chuyện sau nâng hạng vì thế đang dịch chuyển từ thu hút dòng vốn sang nâng cao năng lực hình thành vốn cho nền kinh tế.
Ba ưu tiên trong 1-2 năm tới
Ông Nguyễn Vũ Long, Tổng giám đốc CTCK VNDIRECT đặt vấn đề, thị trường có nhiều mục tiêu nhưng cần xác định những ưu tiên đủ lớn để tạo thay đổi thực chất trong 1-2 năm tới. Bởi xét đến cùng, chức năng quan trọng của thị trường vốn vẫn là giúp doanh nghiệp huy động được vốn.
Từ góc độ cơ quan quản lý, ông Vũ Chí Dũng chỉ ra ba nhóm công việc lớn.
Trước hết là đơn giản hóa điều kiện kinh doanh và cắt giảm khoảng 30% thủ tục hành chính, giúp doanh nghiệp rút ngắn thời gian thực hiện các quy trình trên thị trường chứng khoán, trong đó có hỗ trợ doanh nghiệp khởi nghiệp huy động vốn.
Thứ hai là tiếp tục tháo gỡ vấn đề tỷ lệ sở hữu nước ngoài (FOL). UBCKNN đang nghiên cứu các giải pháp liên quan đến giới hạn sở hữu nước ngoài tại công ty đại chúng, doanh nghiệp niêm yết, đồng thời phối hợp với các bộ, ngành xử lý những quy định liên quan.
Thứ ba là nâng chuẩn minh bạch. Sau yêu cầu công bố thông tin bằng tiếng Anh, các quy định đang tiếp tục được nghiên cứu sửa đổi theo hướng nâng mức độ minh bạch, bao gồm thông tin ESG, nhằm đáp ứng yêu cầu của các định chế đầu tư quốc tế.
Ở tầm dài hạn, mục tiêu đến năm 2030 là đưa quy mô vốn hóa thị trường cổ phiếu lên khoảng 120% GDP, dư nợ thị trường trái phiếu gần 60% GDP, đồng thời nâng cao quản trị rủi ro và chuyển dần sang mô hình quản lý dựa trên rủi ro.
Từ góc nhìn cộng đồng đầu tư quốc tế, ông Lyndon Chao, Giám đốc Điều hành, Trưởng Khối Thị trường cổ phiếu và Bù trừ thanh toán ASIFMA cho rằng, một trong những ưu tiên lớn nhất là cơ chế đối tác bù trừ trung tâm - CCP.
Giải pháp không yêu cầu ký quỹ trước đối với nhà đầu tư tổ chức nước ngoài đã giúp tháo gỡ một nút thắt quan trọng để Việt Nam đáp ứng tiêu chí nâng hạng. Trong thời gian chưa có CCP, các công ty chứng khoán trong nước phải sử dụng năng lực bảng cân đối kế toán để hỗ trợ quá trình thanh toán giao dịch của nhà đầu tư nước ngoài.
Cơ chế này giải quyết vấn đề trước mắt nhưng chưa phải cấu trúc tối ưu cho một thị trường ngày càng lớn. Vì vậy, theo ông Lyndon Chao, cộng đồng quốc tế muốn thấy một hệ thống CCP được xây dựng “đúng chuẩn”, thay vì chỉ đặt mục tiêu triển khai càng nhanh càng tốt.
CCP cần phát huy hiệu quả bù trừ đa phương, giảm yêu cầu sử dụng nguồn lực của nhà đầu tư và công ty chứng khoán trong quá trình thanh toán, đồng thời phân bổ rủi ro minh bạch giữa các thành viên.
Đại diện ASIFMA cũng đề xuất các thành viên thị trường nên được tham vấn ngay từ quá trình xây dựng mô hình. VSDC có thể chia sẻ sớm các phương án với công ty chứng khoán, môi giới toàn cầu, ngân hàng lưu ký, công ty quản lý quỹ để cùng đánh giá quy trình, nhận diện điểm nghẽn và thống nhất cơ chế phân bổ rủi ro.
Ngoài CCP, một vấn đề được cộng đồng đầu tư quốc tế quan tâm là cho vay chứng khoán và bán khống. Theo ông Lyndon Chao, cơ chế này có thể hỗ trợ thanh khoản, tạo điều kiện cho quỹ định lượng, nhà tạo lập thị trường và ETF phát triển.
Luật Chứng khoán sửa đổi cũng đang hướng tới tạo khung pháp lý cho các sản phẩm mới, cơ chế thử nghiệm và chứng chỉ lưu ký DR/GDR. Tuy nhiên, thị trường cần có thứ tự ưu tiên: trước hết hoàn thiện CCP và thanh toán bù trừ, sau đó mới phát triển mạnh các cấu phần phức tạp hơn.
Tạo “nguồn vốn gốc” từ thị trường nội địa
Từ góc nhìn thành viên thị trường, ông Johan Nyvene, Chủ tịch HĐQT CTCK TP.HCM (HSC) cho rằng, Việt Nam đã nói nhiều về “dòng vốn”, nhưng điều cần quan tâm hơn trong giai đoạn tới là “hình thành vốn”.
Hình thành vốn luôn gồm hai phía: bên cung là người có tiền và các nhà đầu tư; bên cầu là doanh nghiệp cần huy động vốn.
Ở phía cung, Việt Nam chưa có lực lượng nhà đầu tư tổ chức nội địa đủ lớn và đủ sâu. Ở phía cầu, điểm nghẽn lại nằm trong chất lượng doanh nghiệp.
Theo ông Johan, nếu vốn ngân hàng dồi dào, chi phí hợp lý và thủ tục nhanh, doanh nghiệp sẽ có xu hướng vay ngân hàng thay vì phát hành cổ phiếu hoặc trái phiếu - những kênh đòi hỏi mức độ minh bạch cao hơn, nhiều thủ tục và thời gian chuẩn bị hơn.
Đáng chú ý là câu chuyện quản trị doanh nghiệp. Trong quá trình tư vấn IPO hoặc phát hành riêng lẻ, một vấn đề thường gặp là cấu trúc tài chính doanh nghiệp chưa đủ “sạch” và minh bạch để đáp ứng yêu cầu của nhà đầu tư tổ chức.
Các giao dịch nội bộ giữa công ty mẹ và công ty con, dòng tiền luân chuyển phức tạp trong tập đoàn có thể trở thành trở ngại khi doanh nghiệp tiếp cận thị trường vốn quốc tế.
Nhà đầu tư nước ngoài thường thẩm định rất kỹ báo cáo tài chính. Nếu số liệu và cấu trúc tài chính không đủ minh bạch, quá trình huy động vốn có thể kéo dài, thậm chí IPO phải trì hoãn.
Điều này đặt ra yêu cầu nâng cấp bộ máy quản trị tài chính. Theo ông Johan, khi tiếp xúc với các định chế đầu tư quốc tế, doanh nghiệp cần một giám đốc tài chính (CFO) đủ năng lực tổ chức lại hệ thống tài chính, quản trị dòng tiền và đáp ứng các chuẩn mực cao hơn.
Bởi vậy, nâng chất lượng quản trị doanh nghiệp không chỉ là câu chuyện tuân thủ, mà là điều kiện để biến cơ hội nâng hạng thành khả năng huy động vốn thực tế.
Ở phía cung vốn, một nghịch lý là dù số lượng tài khoản chứng khoán đã tiến gần 14 triệu, cơ cấu giao dịch vẫn nghiêng mạnh về nhà đầu tư cá nhân.
Theo thông tin tại phiên thảo luận, khoảng 85-90% giá trị giao dịch hàng ngày thuộc về nhà đầu tư cá nhân. Điều này tạo thanh khoản cao nhưng chưa đồng nghĩa Việt Nam đã hình thành nền tảng vốn dài hạn.
Theo ông Johan Nyvene, thay vì chỉ quan sát mỗi ngày khối ngoại mua ròng hay bán ròng bao nhiêu, thị trường cần trả lời câu hỏi căn bản hơn: nguồn vốn dài hạn bền vững của Việt Nam sẽ đến từ đâu?
Câu trả lời trước hết phải nằm ở thị trường trong nước.
Một trong những mắt xích còn thiếu là hệ thống quỹ hưu trí tự nguyện đủ lớn. Theo ông Johan, cơ chế ưu đãi thuế hiện nay với mức đóng góp tối đa được hưởng ưu đãi khoảng 1 triệu đồng/tháng chưa đủ tạo động lực, nhất là đối với nhóm lao động có thu nhập khá.
Một hướng được đề xuất là nghiên cứu ưu đãi theo tỷ lệ phần trăm thu nhập thay vì một con số tuyệt đối. Nếu một phần thu nhập hàng tháng được đưa vào tài khoản hưu trí và đầu tư thông qua các quỹ, Việt Nam có thể hình thành nguồn vốn có kỳ hạn hàng chục năm.
Nguồn vốn này đặc biệt quan trọng với những dự án hạ tầng, năng lượng và ngành công nghiệp mới cần lượng vốn lớn, thời gian hoàn vốn dài. Thay vì phụ thuộc quá nhiều vào ngân hàng hoặc biến động của dòng vốn quốc tế, hệ thống quỹ hưu trí và quỹ đầu tư nội địa có thể trở thành “nguồn vốn gốc” cho thị trường.
Định hướng phát triển ngành quản lý quỹ cũng đặt ra các mục tiêu cụ thể: đến năm 2030 có 100 quỹ đầu tư chứng khoán, tổng NAV các quỹ đạt khoảng 5% GDP, khoảng 2,5 triệu nhà đầu tư nắm giữ chứng chỉ quỹ và khoảng 200.000 tài khoản nhà đầu tư nước ngoài.
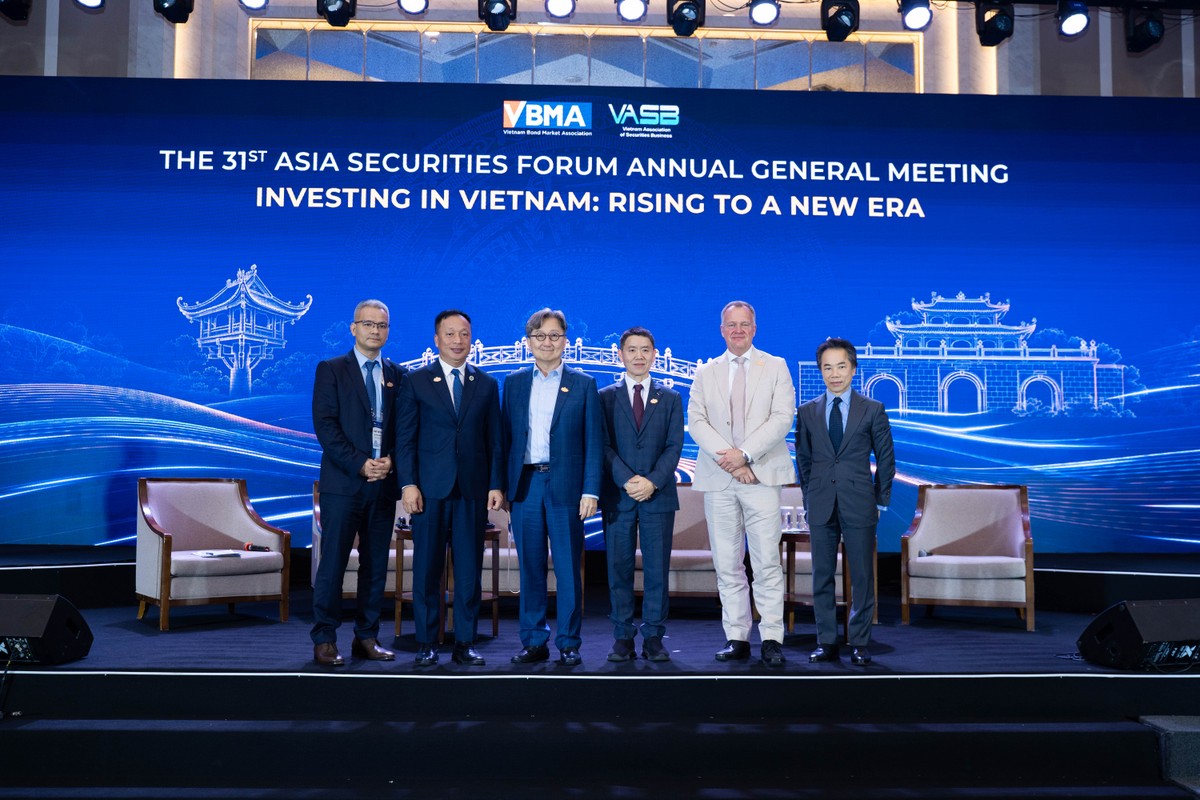 |
Các đại diện tham gia phiên thảo luận |
Ông Urban Funered, Tổng giám đốc Hiệp hội Thị trường Chứng khoán Thụy Điển cho biết, dù nhà đầu tư nước ngoài nắm tỷ lệ sở hữu khá lớn tại các tập đoàn đa quốc gia, dòng vốn nội địa vẫn là nền tảng quan trọng, nhất là với doanh nghiệp vừa và nhỏ.
Hệ thống quản trị doanh nghiệp của Thụy Điển được xây dựng trong 40-50 năm, kết hợp giữa chuẩn mực quản trị, vai trò của các hiệp hội nghề nghiệp, phát triển quỹ đầu tư, quỹ hưu trí và giáo dục tài chính.
Trong khi đó, chương trình Corporate Value-up của Hàn Quốc đã đưa hiệu quả sử dụng vốn, giá trị dành cho cổ đông thiểu số và phân bổ vốn trở thành những nội dung ngày càng quan trọng trong chương trình nghị sự của hội đồng quản trị doanh nghiệp. Tăng giá trị doanh nghiệp không chỉ là tăng cổ tức hay mua lại cổ phiếu, mà còn phải cải thiện khả năng đầu tư, khả năng tiếp cận, độ tin cậy và hiệu quả.
Nhìn từ những kinh nghiệm này, chặng đường tiếp theo của thị trường chứng khoán Việt Nam sau nâng hạng không chỉ được đo bằng lượng vốn ngoại vào bao nhiêu.
Một thị trường vốn trưởng thành cần một hệ sinh thái đầy đủ: doanh nghiệp đủ minh bạch để huy động vốn; hạ tầng giao dịch, thanh toán và CCP đủ an toàn; nhà đầu tư tổ chức đủ lớn; ngành quản lý quỹ đủ sâu và sản phẩm đủ đa dạng để đưa tiết kiệm của người dân vào đầu tư dài hạn.
Đó là bước chuyển quan trọng từ “dòng vốn” sang “hình thành vốn”. Nâng hạng mở rộng cánh cửa kết nối Việt Nam với nguồn vốn quốc tế, nhưng để dòng vốn đi vào doanh nghiệp, ở lại đủ lâu và trở thành nguồn lực cho tăng trưởng, phần việc quan trọng hơn vẫn nằm ở những cải cách phía sau cánh cửa đó.