
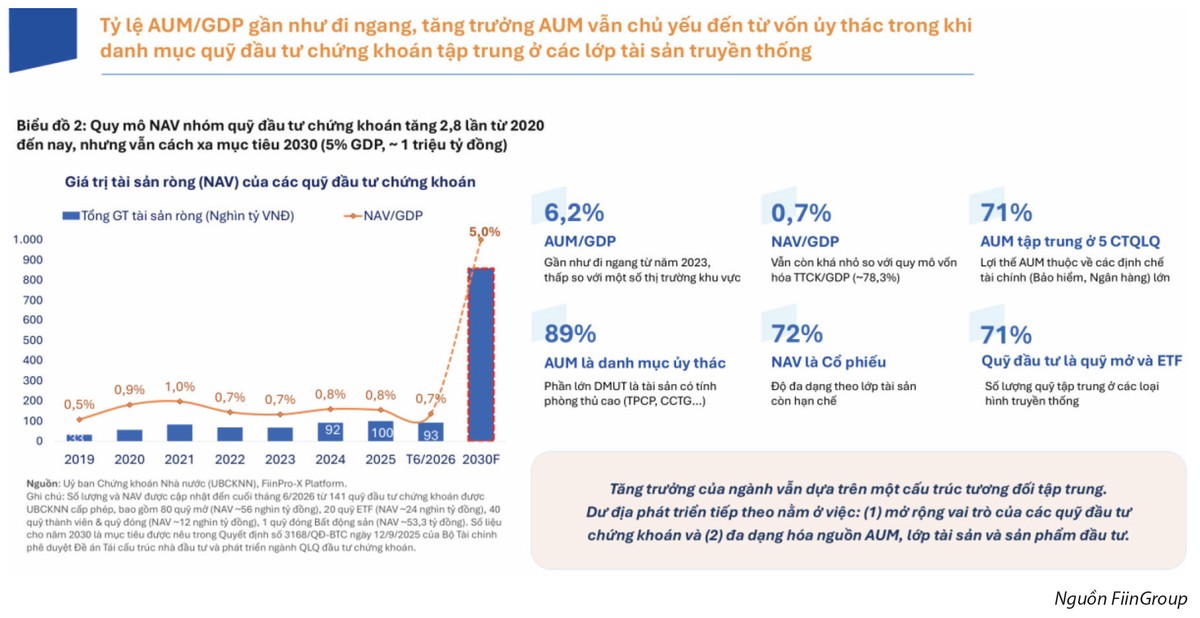
Tính đến cuối tháng 6/2026, tổng tài sản quản lý (AUM) của 43 công ty quản lý quỹ trong nước đã đạt 846.000 tỷ đồng, tăng 2,6 lần so với năm 2019, tương đương khoảng 6,2% GDP. Trên toàn thị trường có 141 quỹ đầu tư chứng khoán, tăng khoảng 3 lần so với năm 2019; số nhà đầu tư nắm giữ chứng chỉ quỹ đạt 733.000 người.
Tuy nhiên, nhìn sâu hơn vào cấu trúc tài sản, bức tranh của ngành lại kém đồ sộ hơn nhiều. Khoảng 753.000 tỷ đồng, tương đương 89% tổng tài sản quản lý, vẫn nằm trong các danh mục ủy thác - phần lớn nằm ở các tài sản mang tính phòng thủ như trái phiếu chính phủ, chứng chỉ tiền gửi. Trong khi đó, NAV của toàn bộ các quỹ đầu tư chứng khoán chỉ khoảng 93.000 tỷ đồng, tương đương 0,7% GDP.
Bên cạnh đó, khoảng 71% AUM nằm tại 5 công ty quản lý quỹ lớn nhất; 72% NAV các quỹ đầu tư nằm ở cổ phiếu; 71% số quỹ vẫn thuộc hai loại hình phổ biến là quỹ mở và ETF. Điều này cho thấy, ngành quản lý quỹ Việt Nam đã có quy mô, nhưng chiều sâu của ngành quỹ đầu tư đại chúng và vai trò của nhà đầu tư tổ chức vẫn chưa tương xứng với quy mô của thị trường vốn. Đó cũng là lý do mục tiêu NAV các quỹ đầu tư chứng khoán đạt 5% GDP vào năm 2030 không nên được hiểu đơn giản là một chỉ tiêu tăng trưởng.
Quy mô ngành quỹ không thể chỉ đo bằng AUM
Theo lãnh đạo Ủy ban Chứng khoán Nhà nước, nhà đầu tư cá nhân hiện chiếm trên 90% trên thị trường chứng khoán. Một cơ cấu như vậy khiến biến động thị trường nhiều thời điểm chịu ảnh hưởng mạnh bởi tâm lý và hành vi của nhà đầu tư cá nhân. Muốn thị trường ổn định và phát triển bền vững hơn, tỷ trọng nhà đầu tư tổ chức, với đặc trưng đầu tư chuyên nghiệp và dài hạn, cần được nâng lên. Nhìn theo cách đó, phát triển ngành quỹ không chỉ nhằm tạo thêm một kênh đầu tư cho người dân, mà còn là một phần của quá trình tái cấu trúc cơ sở nhà đầu tư trên thị trường chứng khoán.
Nguồn tiền tiết kiệm khi nằm rải rác trong dân có thể được đưa vào kênh tiền gửi ngân hàng, bất động sản, vàng hoặc được trực tiếp giao dịch trên thị trường chứng khoán. Nhưng khi được tập hợp qua các quỹ và công ty quản lý tài sản chuyên nghiệp, dòng tiền đó có khả năng được phân bổ có hệ thống vào doanh nghiệp, hạ tầng, đổi mới sáng tạo hay các lĩnh vực ưu tiên khác của nền kinh tế - theo chiến lược và kỷ luật đầu tư rõ ràng hơn. Đại diện cơ quan quản lý đã định nghĩa trực diện vai trò này: ngành quỹ cần trở thành lực lượng tập hợp những nguồn vốn phân tán trong xã hội và chuyển hóa thành vốn do các tổ chức chuyên nghiệp quản lý, sau đó phân bổ vào những lĩnh vực tạo giá trị dài hạn cho nền kinh tế.
Đây chính là khoảng cách giữa một ngành “có tài sản quản lý” với một ngành thực sự trở thành trung gian vốn dài hạn.
Mục tiêu được cơ quan quản lý đặt ra, đến năm 2030, ngành quỹ phải có khoảng 500 quỹ đầu tư chứng khoán, 2,5 triệu nhà đầu tư nắm giữ chứng chỉ quỹ và NAV tương đương 5% GDP, gần 1 triệu tỷ đồng. So với hiện tại, NAV phải tăng gần 10 lần. Khoảng cách đó không thể được lấp đầy chỉ bằng việc thành lập thêm quỹ, hay thêm vài sản phẩm.
 |
Tài sản khan hiếm nhất của ngành quỹ
Một trong những phát biểu đáng chú ý tại Vietnam Fund Awards 2026 (VFA 2026) là nhận định từ phía cơ quan quản lý rằng ưu đãi thuế, hay mở thêm kênh phân phối mới chỉ là điều kiện cần để phát triển ngành quỹ. Cả hai yếu tố này đều quan trọng, nhưng điều kiện đủ nằm ở chất lượng dịch vụ quỹ, uy tín của nhà quản lý và khả năng khiến nhà đầu tư đủ tin tưởng để giao tài sản của mình cho một tổ chức khác quản lý.
Nhận định này nêu lên một điểm cốt lõi mà chỉ tiêu AUM hay số lượng quỹ không phản ánh hết được: ngành quản lý tài sản trước hết là ngành kinh doanh niềm tin. Một nhà đầu tư có thể chấp nhận tự chịu trách nhiệm khi tự chọn cổ phiếu và thua lỗ, nhưng khi giao tiền cho một định chế chuyên nghiệp quản lý, kỳ vọng của họ hoàn toàn khác: quy trình đầu tư phải minh bạch, tài sản phải được bảo vệ, xung đột lợi ích phải được kiểm soát và kết quả phải được đánh giá trong một khoảng thời gian đủ dài. Track record - lịch sử hoạt động, khả năng duy trì kết quả qua nhiều chu kỳ, kỷ luật đầu tư, quản trị rủi ro, định giá tài sản, quản trị thanh khoản, kiểm soát xung đột lợi ích và minh bạch thông tin - của quỹ ngày càng trở thành những điều kiện cạnh tranh thực sự.
Vấn đề niềm tin cũng lý giải vì sao một chuẩn tham chiếu độc lập cho ngành quỹ có ý nghĩa lớn. Nhà đầu tư cá nhân có thể so sánh lãi suất tiền gửi khá dễ dàng, hay giá cổ phiếu được thị trường xác lập từng ngày. Nhưng đánh giá một quỹ sẽ khó hơn đáng kể: hiệu quả phải được đặt bên cạnh rủi ro, thời gian đầu tư, chiến lược và mức độ nhất quán qua nhiều chu kỳ.
Ngành quỹ muốn thu hút thêm hàng triệu nhà đầu tư, vì thế, cần không chỉ người bán sản phẩm, mà còn cần hệ thống giúp nhà đầu tư đánh giá người đang quản lý tiền của mình. Đó cũng là ý nghĩa đáng chú ý của việc VFA 2026 lần đầu thu thập, chuẩn hóa dữ liệu và đánh giá 100 quỹ đủ điều kiện với tổng NAV khoảng 90.000 tỷ đồng vào cuối năm 2025, tạo thêm một lớp thông tin để thị trường so sánh các nhà quản lý quỹ trên một nền tảng chung.
Nếu niềm tin là đầu vào của ngành quản lý tài sản, khả năng kiểm chứng chính là một phần của hạ tầng tạo ra niềm tin đó.
Từ 733.000 lên 2,5 triệu nhà đầu tư không chỉ là bài toán bán hàng
Mục tiêu 2,5 triệu nhà đầu tư sẽ khó đạt được nếu ngành quỹ chỉ tiếp tục tiếp cận người dân như cách bán một sản phẩm tài chính thông thường. Rào cản nhà đầu tư tiếp cận sản phẩm quỹ không chỉ là việc nhà đầu tư biết hay chưa biết một chứng chỉ quỹ cụ thể, mà còn nằm ở cách người Việt nhìn nhận việc quản lý tài sản.
Trong một thị trường mà hàng triệu người đã quen với việc tự quyết định gửi tiết kiệm ở đâu, mua bất động sản nào, hay lựa chọn cổ phiếu gì, việc chuyển một phần quyền quyết định đó cho tổ chức chuyên nghiệp là sự thay đổi về hành vi tài chính.
Ủy ban Chứng khoán Nhà nước cho biết đã ký biên bản ghi nhớ với 6 trường đại học lớn về đào tạo kiến thức đầu tư tài chính và hướng tới mục tiêu dài hạn hơn là từng bước đưa kiến thức tài chính vào hệ thống giáo dục phổ thông. Đồng thời, cơ quan quản lý cũng phối hợp với các thành viên thị trường và cơ quan truyền thông để phổ biến kiến thức về đầu tư, quỹ và quản lý tài sản.
Nhìn dưới góc độ phát triển ngành quỹ, đây không đơn thuần là một chương trình giáo dục, mà giải quyết một mắt xích căn bản của thị trường vốn: người dân phải hiểu sự khác nhau giữa tự đầu tư và ủy thác đầu tư, giữa lợi nhuận một năm và mục tiêu tài chính nhiều năm, giữa biến động ngắn hạn và hiệu quả điều chỉnh theo rủi ro. Chỉ khi có khả năng hiểu và đánh giá những khác biệt đó, nhà đầu tư mới có thể lựa chọn quỹ dựa trên chất lượng, thay vì dựa trên quảng cáo, một bảng lợi nhuận ngắn hạn hay tâm lý đám đông.
Đây cũng là điểm khiến mục tiêu tăng số người sở hữu chứng chỉ quỹ từ 733.000 lên 2,5 triệu mang ý nghĩa lớn hơn: là thước đo cho khả năng “đại chúng hóa” quản lý tài sản chuyên nghiệp tại Việt Nam. Phát triển ngành quỹ không chỉ là việc của các công ty quản lý quỹ, đó còn là quá trình thay đổi cách một xã hội tiết kiệm, đầu tư và phân bổ vốn.
Nếu quá trình này thành công, lợi ích không chỉ thuộc về ngành quỹ. Thị trường chứng khoán sẽ có thêm một lớp nhà đầu tư dài hạn; doanh nghiệp có thêm nguồn vốn ổn định; còn các hộ gia đình có thêm một công cụ để tích lũy và phân bổ tài sản mà không buộc phải tự trở thành chuyên gia đầu tư.
Đó cũng là lý do phát triển ngành quỹ cần được nhìn rộng hơn câu chuyện của riêng 43 công ty quản lý quỹ hiện nay. Nó gắn với chất lượng của cơ sở nhà đầu tư, khả năng phân bổ tiết kiệm trong xã hội và cuối cùng là cấu trúc nguồn vốn của nền kinh tế.