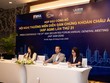

Tại tọa đàm “Khơi thông nguồn vốn trong kỷ nguyên mới” trong Chương trình Giải thưởng Quỹ đầu tư chứng khoán Việt Nam 2026 (Vietnam Fund Awards - VFA 2026) ngày 22/9 do Tổng công ty Lưu ký và Bù trừ chứng khoán, Báo Tài chính - Đầu tư và FiinGroup đồng tổ chức, ông Nguyễn Quang Thuân, Chủ tịch HĐQT FiinGroup, đặt vấn đề: sau cột mốc nâng hạng, cơ hội của thị trường vốn Việt Nam đang mở rộng, nhưng quy mô ngành quản lý quỹ trong nước vẫn còn khá khiêm tốn so với tiềm năng.
Theo ông Thuân, kỳ vọng dòng vốn nước ngoài đi vào nhiều hơn là một phần của câu chuyện. Phần còn lại nằm ở năng lực của chính các công ty quản lý quỹ trong nước.
 |
Ông Nguyễn Quang Thuân, Chủ tịch HĐQT FiinGroup chia sẻ tại sự kiện. |
Một quỹ vì thế không thể chỉ được đánh giá qua việc thắng thị trường trong một chu kỳ thuận lợi. Những yếu tố như năng lực đội ngũ, track record (lịch sử hoạt động), khả năng duy trì consistent return (lợi nhuận tương đối bền vững) qua các giai đoạn thị trường, tuân thủ mandate (tôn chỉ đầu tư), pháp luật và minh bạch thông tin mới phản ánh đầy đủ hơn chất lượng của một nhà quản lý tài sản.
Điều đó cũng đưa cuộc thảo luận từ câu chuyện “có thêm bao nhiêu tiền đi vào thị trường” sang một câu hỏi rộng hơn: ngành quỹ Việt Nam cần những điều kiện gì để tiếp nhận và quản lý được những dòng vốn lớn hơn?
Muốn có sản phẩm mới, phải có “nguyên liệu” đủ tốt
Một trong những điểm nghẽn đầu tiên được chỉ ra nằm ở thị trường tài sản cơ sở.
Theo bà Nguyễn Thị Hằng Nga, Tổng giám đốc VCBF, các sản phẩm quỹ truyền thống tại Việt Nam hiện đã tương đối đầy đủ, nhưng muốn phát triển những dòng sản phẩm chuyên biệt hơn, các công ty quản lý quỹ cần một thị trường tài sản cơ sở đa dạng và đủ chất lượng.
Với quỹ trái phiếu, chẳng hạn, khi mặt bằng lãi suất giảm, nhu cầu của nhà đầu tư đối với sản phẩm này có thể gia tăng, nhưng công ty quản lý quỹ lại gặp bài toán không có đủ trái phiếu doanh nghiệp đạt yêu cầu để giải ngân.
Ở thị trường cổ phiếu, cơ cấu niêm yết hiện vẫn tập trung lớn vào các ngành ngân hàng, tài chính và bất động sản. Trong khi đó, muốn xây dựng các quỹ chuyên đề như ESG, công nghệ, đổi mới sáng tạo, quỹ xanh hay hạ tầng, nhà quản lý cần một tập hợp doanh nghiệp niêm yết phong phú hơn để hình thành danh mục.
Theo lãnh đạo VCBF, điều này đặt ra nhu cầu có thêm những doanh nghiệp lớn tham gia niêm yết và tái cấu trúc nguồn vốn thông qua thị trường vốn.
Từ câu chuyện này, ông Nguyễn Quang Thuân mở rộng phạm vi tài sản cơ sở sang những công cụ như trái phiếu xanh, trái phiếu hạ tầng, trái phiếu chính quyền địa phương hay chứng chỉ tiền gửi (CD) - trên thị trường tiền tệ có quy mô giao dịch rất lớn.
Nói cách khác, phát triển ngành quỹ không dừng ở việc mở rộng thêm quỹ, thêm sản phẩm. Nếu thị trường vốn không tạo ra đủ tài sản phù hợp để đầu tư, dư địa thiết kế sản phẩm của chính các công ty quản lý quỹ cũng bị giới hạn.
Ở các thị trường phát triển, bà Nguyễn Thị Hải Bình, Giám đốc Quản lý khách hàng Dịch vụ chứng khoán HSBC Việt Nam, cho biết hệ sản phẩm đã mở rộng sang những cấu trúc như quỹ hạ tầng hay REIT (Real Estate Investment Trust – quỹ đầu tư bất động sản).
Tại Việt Nam, một hướng khác đang được cơ quan quản lý nghiên cứu là ETF chủ động (Actively Managed ETF).
 |
Bà Nguyễn Thị Bích Ngà, Phó trưởng ban, Ban Quản lý các công ty quản lý quỹ và Quỹ đầu tư chứng khoán (UBCKNN) |
Bà Nguyễn Thị Bích Ngà, Phó trưởng ban, Ban Quản lý các công ty quản lý quỹ và Quỹ đầu tư chứng khoán, UBCKNN, cho biết Bộ Tài chính và UBCKNN đã đề xuất sửa đổi Thông tư 98/2020/TT-BTC để bổ sung các sản phẩm mới, đồng thời phối hợp với các Sở Giao dịch Chứng khoán phát triển thêm những bộ chỉ số làm tài sản tham chiếu và công cụ phòng ngừa rủi ro.
Như vậy, mở rộng ngành quỹ cần diễn ra đồng thời ở hai phía: làm giàu thị trường tài sản cơ sở và mở rộng bộ công cụ để các công ty quản lý quỹ thiết kế sản phẩm.
Hạ tầng đã đi trước, chuẩn quản trị phải theo kịp
Nếu tài sản và sản phẩm còn nhiều dư địa phát triển, hạ tầng đăng ký, lưu ký và vận hành quỹ lại là một phần đã được chuẩn bị từ khá sớm.
Ông Dương Ngọc Tuấn, Phó tổng giám đốc VSDC, cho biết đơn vị này không coi dịch vụ quỹ đơn thuần là hoạt động thương mại, mà là một cấu phần hạ tầng trung tâm của thị trường.
VSDC bắt đầu xây dựng hệ thống phục vụ quỹ mở từ giai đoạn 2012–2013, bổ sung cấu phần phục vụ ETF từ năm 2014 và tiếp tục phát triển hệ thống cho quỹ hưu trí bổ sung tự nguyện, chính thức vận hành từ năm 2021.
Đến tháng 9/2026, VSDC đang cung cấp dịch vụ cho 81/85 quỹ mở, tương đương khoảng 95% thị phần; toàn bộ 21 quỹ ETF và 8 quỹ hưu trí bổ sung tự nguyện. Hệ thống kết nối đang phục vụ 41 công ty quản lý quỹ, 21 đại lý phân phối và 6 ngân hàng giám sát.
VSDC hiện quản lý khoảng 3,7 triệu tài khoản đăng ký đầu tư quỹ, trong đó trên 900.000 tài khoản có số dư sở hữu thực tế.
Theo ông Tuấn, về công suất công nghệ, hệ thống hoàn toàn có khả năng đáp ứng mục tiêu 2,5 triệu nhà đầu tư quỹ vào năm 2030 mà không gặp rào cản về năng lực xử lý.
Nếu công suất kỹ thuật không phải là nút thắt chính, yêu cầu tiếp theo sẽ nằm ở chất lượng dữ liệu, chuẩn quản trị và khả năng vận hành khi quy mô ngành tăng lên.
Ông Nguyễn Tuấn Nghĩa, Phó tổng giám đốc SSIAM, đề xuất xây dựng một hệ thống dữ liệu đồng bộ, tin cậy cho toàn ngành, qua đó chuẩn hóa quy trình, tăng khả năng kết nối, giảm chi phí vận hành và nâng cao hiệu quả đầu tư.
 |
Bà Nguyễn Thị Hải Bình, Giám đốc Quản lý khách hàng Dịch vụ chứng khoán HSBC Việt Nam |
Ở một lớp khác, bà Nguyễn Thị Hải Bình lưu ý dòng vốn chủ động (Active Capital) từ các quỹ toàn cầu hay quỹ chủ quyền có mức độ chọn lọc rất cao. Để hấp thụ được dòng vốn này, công ty quản lý quỹ Việt Nam không chỉ cần khả năng huy động vốn hay kết quả đầu tư, mà còn phải đáp ứng các yêu cầu cao hơn về quản trị rủi ro, xác định giá trị tài sản ròng (NAV), quản trị thanh khoản, lưu ký và kiểm toán độc lập.
Quan điểm này được ông Nguyễn Quang Thuân đặt ra từ đầu tọa đàm: một nhà quản lý quỹ muốn được vốn tổ chức lựa chọn phải chứng minh được năng lực qua nhiều chu kỳ, thay vì chỉ dựa vào một giai đoạn hiệu suất tốt.
Câu chuyện minh bạch vì thế cũng không dừng ở công bố thông tin. Ông Thuân đề cập yêu cầu định giá các tài sản kém thanh khoản như trái phiếu doanh nghiệp theo những chuẩn mực phù hợp nhằm tăng tính minh bạch và hạn chế những cú sốc tâm lý trên thị trường.
Cũng từ góc độ bảo vệ nhà đầu tư, khi tọa đàm đặt vấn đề có nên nới các giới hạn đầu tư hiện tại để tạo thêm dư địa cho quỹ mở, bà Nguyễn Thị Hằng Nga cho rằng cách tiếp cận cần thận trọng.
Theo lãnh đạo VCBF, các giới hạn đầu tư hiện hành đối với quỹ mở đại chúng của Việt Nam được tham chiếu khá sát chuẩn UCITS của châu Âu. Vì đây là sản phẩm dành cho nhà đầu tư đại chúng, những giới hạn về tỷ trọng tài sản, mức độ tập trung hay thanh khoản vẫn cần thiết để bảo vệ nhà đầu tư nhỏ lẻ. Các loại tài sản có mức rủi ro cao hoặc thanh khoản thấp phù hợp hơn với những cấu trúc dành cho nhà đầu tư chuyên nghiệp.
Thay vì giảm chuẩn để tăng tốc đưa sản phẩm ra thị trường, bà Nga đề xuất một cách khác: xây dựng cơ sở dữ liệu tập trung về những đơn vị cung cấp dịch vụ đạt chuẩn, chẳng hạn ngân hàng giám sát, kiểm toán và tổ chức định giá. Khi công ty quản lý quỹ sử dụng các đơn vị đã nằm trong danh sách này, quá trình thẩm định và cấp phép sản phẩm mới có thể được rút ngắn.
Đây cũng là một hướng tiếp cận đáng chú ý: chuẩn hóa tốt hơn để xử lý nhanh hơn, thay vì đánh đổi tiêu chuẩn quản trị lấy tốc độ phát triển sản phẩm.
Sau nâng hạng, bài toán là năng lực hấp thụ vốn
Một cửa khác cho ngành quỹ là dòng vốn quốc tế.
Theo bà Nguyễn Thị Hải Bình, mô hình Master–Feeder (quỹ mẹ – quỹ con) có thể trở thành một cấu trúc chủ động để các nhà quản lý quỹ trong nước tiếp cận nguồn vốn này.
Theo đó, một Feeder Fund (quỹ con) được thành lập tại một trung tâm tài chính quốc tế để huy động tiền từ nhà đầu tư nước ngoài, sau đó đầu tư vào Master Fund (quỹ mẹ) do công ty quản lý quỹ tại Việt Nam quản lý. Mô hình này đã được một số công ty quản lý quỹ trong nước áp dụng.
Về hành lang pháp lý, bà Nguyễn Thị Bích Ngà cho biết Luật Chứng khoán hiện không giới hạn tỷ lệ sở hữu nước ngoài đối với chứng chỉ quỹ.
Vì vậy, vấn đề không nằm ở việc nhà đầu tư nước ngoài có được phép mua hay không, mà là có sản phẩm đủ hấp dẫn để họ mua hay không.
Xa hơn nữa là khả năng tạo không gian cho những mô hình mới được thử nghiệm.
Trả lời câu hỏi từ hội trường về Regulatory Sandbox (cơ chế thử nghiệm có kiểm soát), ông Nguyễn Hải Nam, Đại biểu Quốc hội hoạt động chuyên trách tại Ủy ban Kinh tế của Quốc hội, cho biết Quốc hội đang xem xét sửa đổi Luật Chứng khoán, trong đó có đề xuất đưa cơ chế Sandbox vào luật.
Ông cũng ghi nhận các ý tưởng ứng dụng Blockchain và Tokenization (mã hóa tài sản) nhằm tăng tính minh bạch của dữ liệu, báo cáo và hỗ trợ thu hút dòng vốn quốc tế.
Những đề xuất này cho thấy phạm vi phát triển của ngành quỹ trong giai đoạn tới không chỉ dừng ở việc có thêm một vài sản phẩm mới, mà đang dịch chuyển sang bài toán hoàn thiện cả một hệ sinh thái quản lý tài sản.
Tựu chung lại của phiên thảo luận, ba nhóm điều kiện cần được phát triển đồng thời: làm giàu tài sản cơ sở; hoàn thiện hệ thống hỗ trợ đưa vốn vào quỹ; và nâng cấp hạ tầng dữ liệu, chuẩn quản trị quốc tế, các cấu trúc kết nối vốn ngoại như Master–Feeder cùng những cơ chế thử nghiệm mới.
Nếu giai đoạn đầu của thị trường là hình thành các công ty quản lý quỹ và những sản phẩm nền tảng, thì giai đoạn tiếp theo đòi hỏi nhiều hơn: một thị trường tài sản đủ sâu để đầu tư, nhà quản lý đủ năng lực để nhận vốn lớn, hạ tầng đủ chuẩn để vận hành và một khung pháp lý vừa bảo vệ nhà đầu tư vừa có khả năng tiếp nhận đổi mới.
Nâng hạng có thể mở thêm cánh cửa dòng vốn. Nhưng dòng vốn đó có thực sự đi qua ngành quản lý quỹ Việt Nam hay không sẽ phụ thuộc ngày càng nhiều vào năng lực hấp thụ vốn của chính hệ sinh thái trong nước.