
Lấp khoảng trống nhu cầu
Hệ sinh thái sản phẩm của ngành quỹ Việt Nam đang có thêm những mảnh ghép mới. Thông tư 136/2025/TT-BTC đã bổ sung quy định đối với quỹ đầu tư trái phiếu hạ tầng, quỹ đầu tư công cụ thị trường tiền tệ, đồng thời sửa đổi, bổ sung quy định về quỹ chỉ số. Những thay đổi này tạo cơ sở pháp lý để hình thành thêm các sản phẩm quỹ, qua đó đa dạng hóa lựa chọn đầu tư và góp phần huy động vốn từ công chúng.
Trên thị trường, quá trình đa dạng hóa cũng đang diễn ra theo nhiều hướng. Ở nhóm đầu tư thụ động, hệ thống chỉ số tiếp tục được mở rộng theo ngành, chủ đề và chiến lược, tạo nền tảng cho những ETF chuyên biệt hơn. HOSE đã đưa vào vận hành các chỉ số VNMITECH, VN50 Growth và VNDIVIDEND, mở thêm cơ sở để phát triển sản phẩm đầu tư theo chỉ số.
Ở một phân khúc khác, Quỹ đầu tư United Dòng Tiền Linh Hoạt (UMMF) của UOB Asset Management Việt Nam vừa IPO, bổ sung sản phẩm dành cho nhu cầu quản lý dòng tiền ngắn hạn. Theo quy định mới, quỹ đầu tư công cụ thị trường tiền tệ chủ yếu đầu tư vào các công cụ có thời gian đáo hạn ngắn và tính thanh khoản cao.
Sự xuất hiện của những sản phẩm mới cho thấy không gian của ngành quỹ đang dần mở rộng ra ngoài các lựa chọn quen thuộc. Tuy nhiên, nếu nhìn từ nhu cầu của nhà đầu tư, bài toán không chỉ nằm ở việc thị trường có thêm bao nhiêu quỹ, mà quan trọng hơn là mỗi sản phẩm mới sẽ đáp ứng khoảng trống nào.
Theo ông Trương Rin, Giám đốc Phát triển Kinh doanh UOB Asset Management Việt Nam, nhu cầu đầu tư và quản lý tài sản của khách hàng Việt Nam đang ngày càng đa dạng và chuyên biệt.
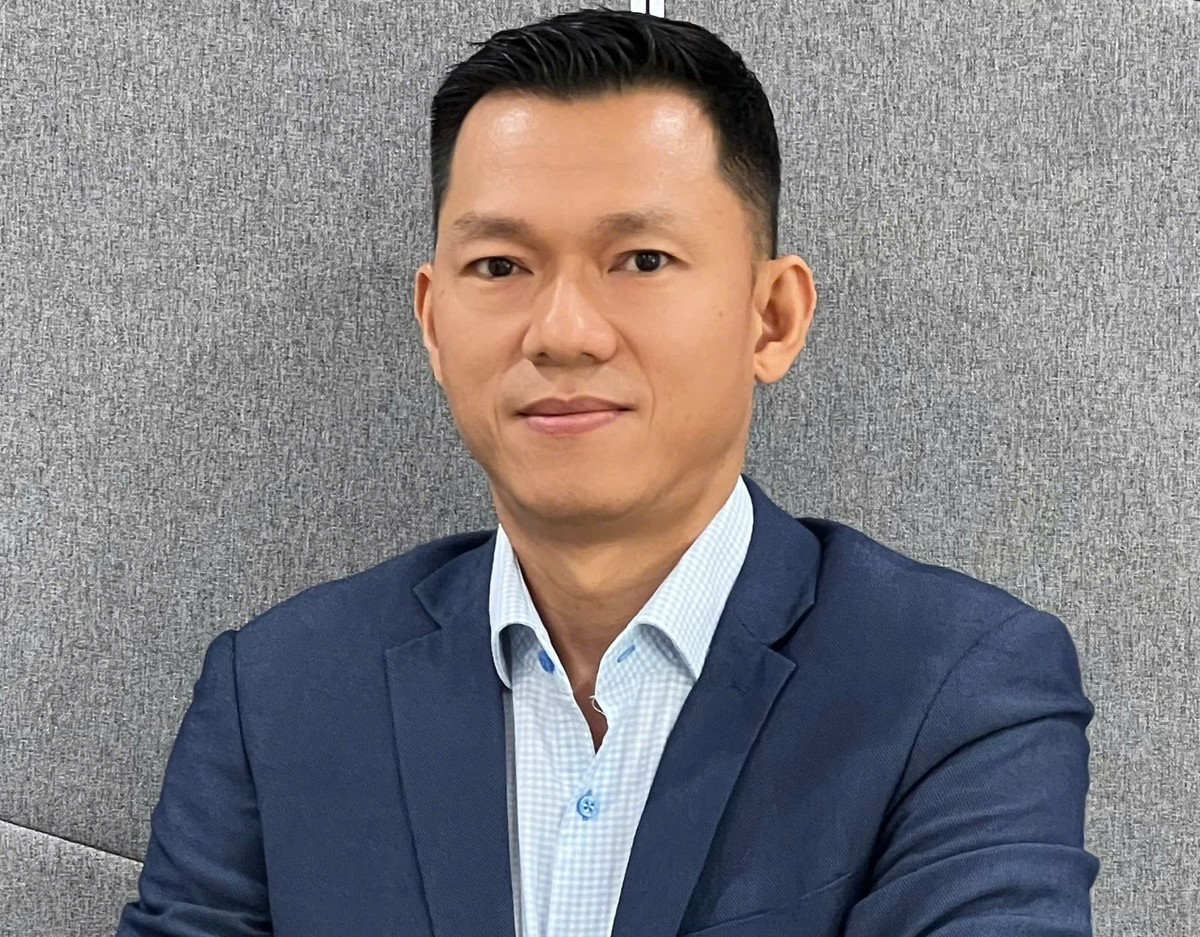 |
Ông Trương Rin, Giám đốc Phát triển Kinh doanh UOB Asset Management Việt Nam |
“Khách hàng không còn chỉ tìm kiếm một quỹ có hiệu suất đầu tư tốt, mà họ cần giải pháp phù hợp với mục tiêu tài chính, thời hạn đầu tư, mức độ chấp nhận rủi ro và có thể cả nhu cầu thanh khoản của mình”, ông Trương Rin cho biết.
Theo cách tiếp cận này, quá trình phát triển sản phẩm bắt đầu từ nhu cầu của khách hàng. Người cần quản lý khoản tiền nhàn rỗi trong ngắn hạn có yêu cầu khác với người tìm kiếm thu nhập ổn định; trong khi nhà đầu tư tích lũy tài sản dài hạn lại có mục tiêu và khả năng chấp nhận rủi ro khác.
Hệ sản phẩm của UOBAM Việt Nam phần nào minh họa cho cách phân tầng nhu cầu đó. UMMF hướng tới quản lý dòng tiền ngắn hạn; Quỹ Đầu tư Trái phiếu United Thu nhập Ổn định (USIF) phục vụ nhu cầu tạo thu nhập ổn định và ưu tiên bảo toàn vốn; Quỹ Đầu tư United Thu nhập Năng động Việt Nam (UVDIF) kết hợp tài sản thu nhập cố định và cổ phiếu; Quỹ Đầu tư Cổ phiếu United ESG Việt Nam (UVEEF) hướng tới tăng trưởng dài hạn. Công ty cũng cung cấp dịch vụ quản lý danh mục đầu tư ủy thác dành cho khách hàng có nhu cầu riêng.
Từ sản phẩm quỹ đến giải pháp quản lý tài sản
Sự gia tăng của tầng lớp trung lưu và nhóm khách hàng có tài sản lớn đang mở rộng nhu cầu đối với các dịch vụ quản lý tài sản tại Việt Nam. McKinsey & Company ước tính Việt Nam có thể có khoảng 37 triệu người tiêu dùng thuộc tầng lớp trung lưu vào năm 2030; đồng thời, thị trường tư vấn tài chính cá nhân được dự báo đạt khoảng 600 tỷ USD vào năm 2027, từ mức khoảng 360 tỷ USD cuối năm 2022. Trong khi đó, Knight Frank dự báo tốc độ gia tăng số người siêu giàu tại Việt Nam đến năm 2028 có thể vượt một số thị trường trong khu vực.
Quy mô tài sản cá nhân tăng lên không chỉ mở rộng tệp khách hàng tiềm năng, mà còn khiến nhu cầu đầu tư trở nên đa dạng hơn. Một nhà đầu tư có thể đồng thời cần duy trì thanh khoản ngắn hạn, tạo dòng thu nhập ổn định và tích lũy tài sản dài hạn. Trong bối cảnh đó, cách tiếp cận chỉ xoay quanh một sản phẩm quỹ riêng lẻ ngày càng khó đáp ứng đầy đủ nhu cầu của khách hàng.
Đây cũng là nền tảng cho sự dịch chuyển từ quản lý quỹ truyền thống sang cung cấp các giải pháp đầu tư và quản lý tài sản tổng thể. Theo ông Trương Rin, ngành quản lý tài sản đang có xu hướng mở rộng từ quản lý quỹ truyền thống sang quản lý tài sản và cung cấp giải pháp đầu tư tổng thể.
“Chúng tôi cho rằng đây là xu hướng tất yếu để có thể đáp ứng nhu cầu đầu tư và quản lý gia sản ngày càng đa dạng và chuyên biệt hơn của nhà đầu tư Việt Nam. Khách hàng không còn chỉ tìm kiếm một quỹ có hiệu suất đầu tư tốt, mà họ cần giải pháp phù hợp với mục tiêu tài chính, thời hạn đầu tư, mức độ chấp nhận rủi ro và có thể cả nhu cầu thanh khoản của mình. Vì vậy, chúng tôi đã và đang xây dựng các giải pháp tổng thể với nhiều sản phẩm quỹ đáp ứng các nhu cầu từ quản lý dòng tiền ngắn hạn đến tạo thu nhập ổn định, tích lũy và tăng trưởng tài sản trong dài hạn”, ông Trương Rin cho biết.
Theo hướng này, năng lực cạnh tranh của công ty quản lý quỹ cũng được mở rộng từ hiệu suất của từng sản phẩm sang khả năng nhận diện nhu cầu, phân bổ tài sản và kết nối các sản phẩm thành một giải pháp phù hợp với từng khách hàng. Điều đó đặt ra yêu cầu cao hơn đối với năng lực tư vấn, quản trị rủi ro, công nghệ và khả năng đồng hành với nhà đầu tư trong suốt quá trình tích lũy tài sản.
Khi phổ sản phẩm ngày càng đầy đủ, bước phát triển tiếp theo của ngành quỹ vì thế có thể không nằm ở số lượng sản phẩm mới, mà ở khả năng sử dụng các sản phẩm đó để giải quyết những nhu cầu tài chính ngày càng đa dạng. Đây cũng là điểm chuyển từ tư duy quản lý từng quỹ riêng lẻ sang quản lý tài sản theo mục tiêu của khách hàng.