
Tháng 11 được kỳ vọng mở ra cơ hội hồi phục
Trong báo cáo mới đây, MBS đánh giá yếu tố chu kỳ đang ủng hộ thị trường chứng khoán. Thống kê trong 10 năm gần nhất cho thấy xác suất VN-Index tăng điểm trong tháng 11 đạt 70%, với hiệu suất bình quân 3,8%, đứng thứ hai trong số các tháng của năm.
Kỳ vọng này được đưa ra sau khi VN-Index trải qua hai tháng điều chỉnh liên tiếp trong tháng 9 và tháng 10. Theo MBS, nhịp giảm vừa qua có thể đã tạo vùng đáy cho thị trường, trong khi một số nhóm cổ phiếu như bất động sản dân cư, xây dựng và vật liệu xây dựng, đầu tư công, thủy sản đã phát tín hiệu tạo đáy sớm hơn so với chỉ số chung.
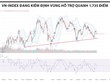
Trên cơ sở đó, MBS xác định vùng kháng cự cho nhịp hồi phục của VN-Index tại 1.800 - 1.810 điểm, trong khi vùng hỗ trợ nằm quanh 1.720 - 1.730 điểm.
Bên cạnh yếu tố chu kỳ, diễn biến kinh tế trong nước cũng được kỳ vọng tạo thêm lực đỡ cho thị trường. Chính sách tài khóa đang tập trung cho chặng nước rút cuối năm nhằm hoàn thành các mục tiêu phát triển kinh tế, trong đó giải ngân đầu tư công được đặt trong trạng thái tăng tốc.
Tính đến ngày 22/10/2026, cả nước đã giải ngân 673.970,1 tỷ đồng vốn đầu tư công, tương đương 65,9% kế hoạch Thủ tướng giao. MBS dự báo tốc độ giải ngân có thể cải thiện trong ba tháng cuối năm, hướng tới mục tiêu hơn 1 triệu tỷ đồng của Chính phủ. Đây được xem là động lực tạo thêm khối lượng công việc và dòng tiền cho các doanh nghiệp hoạt động trong lĩnh vực hạ tầng.
Về chính sách tiền tệ, Ngân hàng Nhà nước yêu cầu các ngân hàng thương mại giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi bình quân đối với các kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm. Một số ngân hàng lớn như Vietcombank, Agribank, Sacombank và HDBank đã điều chỉnh giảm lãi suất huy động, đồng thời triển khai các gói tín dụng ưu đãi với lãi suất cho vay giảm 1,5-2 điểm phần trăm/năm, riêng một số lĩnh vực ưu tiên ngắn hạn giảm tới 3 điểm phần trăm/năm.
Tuy nhiên, thị trường vẫn phải theo dõi những diễn biến từ bên ngoài. MBS cho rằng khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục tăng lãi suất trong cuộc họp tháng 12, sau khi duy trì lãi suất quỹ liên bang trong khoảng 3,75 - 4%. Trong khi đó, thị trường chứng khoán Trung Quốc chịu áp lực bán mạnh, buộc nhà chức trách nước này phải tìm cách ổn định tâm lý nhà đầu tư và hỗ trợ thị trường.
8 cổ phiếu trong "watchlist" tháng 11
Với kỳ vọng thị trường hồi phục trong tháng 11, MBS lựa chọn 8 cổ phiếu tiêu biểu nhà đầu tư có thể theo dõi.
Với nhóm bất động sản, MBS đánh giá triển vọng lợi nhuận của VHM được hỗ trợ bởi hoạt động mở bán các đại dự án như Green Paradise (2.870 ha), Global Gate Hạ Long (4.120 ha), Sài Gòn Park (880 ha) và Hải Vân Bay (512 ha).
Doanh thu và lợi nhuận ròng quý III/2026 của VHM lần lượt tăng 420% và 453% so với cùng kỳ. Sau 9 tháng, doanh nghiệp đã vượt 25% kế hoạch lợi nhuận cả năm. MBS dự báo lợi nhuận ròng năm 2026 của VHM có thể tăng 94%, đạt 81.300 tỷ đồng. Cổ phiếu này cũng nằm trong danh sách 27 cổ phiếu Việt Nam chính thức được đưa vào rổ FTSE Global All-Cap, được kỳ vọng hưởng lợi từ dòng vốn ngoại.
Ở nhóm ngân hàng, MBS lựa chọn VCB, STB và TCB. Đối với VCB, MBS kỳ vọng lợi nhuận sau thuế năm 2026-2027 tăng trưởng hai chữ số, nhờ tăng trưởng tín dụng khoảng 13%, biên lãi ròng (NIM) cải thiện và thu nhập ngoài lãi tăng lên từ hoạt động dịch vụ, thu hồi nợ xấu. Chất lượng tài sản tiếp tục là lợi thế của ngân hàng này, dù chi phí tín dụng năm 2026 có thể tăng so với cùng kỳ do chủ động trích lập dự phòng.
Với TCB, lợi nhuận trước thuế 9 tháng đạt 28.915 tỷ đồng, tăng 23,7% so với cùng kỳ và hoàn thành 77,1% kế hoạch năm. MBS kỳ vọng ngân hàng hoàn thành mục tiêu lợi nhuận năm 2026, với tăng trưởng tín dụng khoảng 22%. Việc dịch chuyển cơ cấu cho vay sang các dự án đầu tư xây dựng hạ tầng trong hệ sinh thái Vin, Masterise, One Mount có thể gây áp lực lên NIM trong ngắn hạn, nhưng được kỳ vọng đem lại nguồn CASA ổn định và chất lượng nợ tốt.
Trong khi đó, triển vọng của STB chủ yếu gắn với tiến trình hoàn thành đề án tái cơ cấu, qua đó có thể ghi nhận lợi nhuận từ hoàn nhập dự phòng và lãi vốn từ việc bán cổ phiếu đang thế chấp tại VAMC. Tuy nhiên, kết quả kinh doanh quý III/2026 của ngân hàng vẫn ghi nhận sự suy giảm, với lợi nhuận trước thuế đạt 1.757 tỷ đồng, giảm 51,9% so với cùng kỳ. Lũy kế 9 tháng, lợi nhuận trước thuế đạt 5.893 tỷ đồng, giảm 46,4%.
Đối với ngành thép, HPG là cổ phiếu có thể cân nhắc nhờ kết quả kinh doanh quý III/2026 tích cực. Sản lượng tăng 54% so với cùng kỳ, giá bán thép bình quân cao hơn 10%, giúp doanh thu tăng hơn 70%. Biên lợi nhuận gộp cũng cải thiện 2,4 điểm phần trăm, lên 19,2%. Nhờ đó, lợi nhuận ròng quý III đạt 8.217 tỷ đồng, tăng 106% so với cùng kỳ và tăng 30% so với quý trước.
MBS cho rằng HPG tiếp tục được hưởng lợi khi giá thép duy trì diễn biến tích cực, đặc biệt trong giai đoạn cuối năm, thời điểm thị trường xây dựng bước vào mùa cao điểm, nhờ đó lợi nhuận ròng năm 2026 được dự báo tăng 101% so với năm trước.
Ở nhóm khu công nghiệp, MBS lựa chọn GVR. Quỹ đất khu công nghiệp mới hơn 2.500 ha, gồm Hiệp Thạnh, NTU3, Rạch Bắp giai đoạn 2, Bắc Đồng Phú mở rộng, Nam Đồng Phú mở rộng và Minh Hưng 3 giai đoạn 2, được kỳ vọng tạo động lực tăng trưởng dài hạn. Ngoài ra, việc Chính phủ ban hành Quyết định 40/2026/QĐ-TTg cũng mở ra kỳ vọng Nhà nước có kế hoạch giảm tỷ lệ sở hữu tại GVR từ 96,8% xuống dưới 90%.
Với MWG, MBS kỳ vọng tài chính tiêu dùng và sự kiện ra mắt iPhone 18 Series sẽ duy trì tăng trưởng doanh thu, lợi nhuận của mảng bán lẻ Điện Máy Xanh trong nửa cuối năm. Trong khi đó, mô hình chợ hiện đại của Bách Hóa Xanh ngày càng chiếm thêm thị phần nhờ xu hướng tiêu dùng, thúc đẩy doanh thu trên mỗi cửa hàng. MBS dự báo quy mô cửa hàng Bách Hóa Xanh tăng trưởng lần lượt 54% và 15% trong năm 2026 và 2027.
Cuối cùng, cổ phiếu TCX được đưa vào danh mục nhờ triển vọng cải thiện hoạt động kinh doanh cùng thanh khoản thị trường chứng khoán. Lợi nhuận trước thuế 9 tháng đầu năm 2026 đạt 5.708 tỷ đồng, tăng 13% so với cùng kỳ và hoàn thành 76% kế hoạch năm. MBS kỳ vọng thanh khoản thị trường chứng khoán cải thiện khi lãi suất huy động tạo đỉnh và có thể giảm nhẹ vào cuối năm, qua đó mở ra cơ hội cho nhóm cổ phiếu chứng khoán.