
Lợi suất Mỹ tăng lên mức cao nhất 19 năm
Ngày 16/09, Ủy ban Thị trường Mở Liên bang Mỹ (FOMC) nhất trí tăng lãi suất điều hành 25 điểm cơ bản lên 3,75 - 4,00%/năm, đây là lần tăng đầu tiên kể từ 7/2023 của Cục Dự trữ Liên bang Mỹ (Fed). Đáng chú ý, nhiều dấu hiệu cho thấy sẽ còn thêm 1 lần tăng lãi suất vào cuối năm.
Theo đó, lợi suất trái phiếu chính phủ (TPCP) Mỹ kỳ hạn 10 năm đã vọt lên 5,18% ngày 24/09 - mức cao nhất kể từ 7/2007; lợi suất 30 năm lên 5,47% và 2 năm lên 4,87%.
PHS cho biết, diễn biến này trái ngược hoàn toàn với kỳ vọng của thị trường và cả của công ty ở thời điểm vài tháng trước. Trước đó, khi ông Kevin Warsh nhậm chức Chủ tịch Fed (22/05/2026), thị trường kỳ vọng một chu kỳ cắt giảm lãi suất hoặc ít nhất là mặt bằng lãi suất đi ngang.
Công ty Chứng khoán Phú Hưng (PHS) nhận định, Fed sẽ tăng lãi suất thêm 1 lần trong năm 2026, lên 4,00-4,25%/năm. Rủi ro nghiêng về khả năng tăng 2 lần nếu giá dầu Brent duy trì trên 100 USD/thùng và kinh tế Mỹ tiếp tục giữ được đà tăng trưởng. Sang năm 2027, Fed nhiều khả năng sẽ duy trì lãi suất ở mức cao ít nhất đến hết nửa đầu năm, và chỉ có thể cắt giảm khi căng thẳng tại eo biển Hormuz được giải quyết dứt điểm. Với mặt bằng lãi suất điều hành tiếp tục đi lên và áp lực nguồn cung trái phiếu chưa có lời giải, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm nhiều khả năng sẽ neo trong vùng 5,0-5,5%/năm trong phần còn lại của năm.
Theo PHS, lợi suất TPCP Mỹ đang ở mức cao nhất 19 năm do hai lực đẩy cùng lúc. Một mặt, Fed quay lại chu kỳ tăng lãi suất để kiểm soát lạm phát. Mặt khác, áp lực từ nợ công khổng lồ gây sức ép đến cán cân tài khóa của chính quyền ông Trump và tạo sức ép lên phía nguồn cung TPCP Mỹ. Áp lực này đang lan sang Việt Nam qua nhiều kênh, bao gồm cả lợi suất TPCP trong nước tăng, dư địa điều hành của NHNN thu hẹp, và khối ngoại tiếp tục bán ròng trên thị trường chứng khoán.
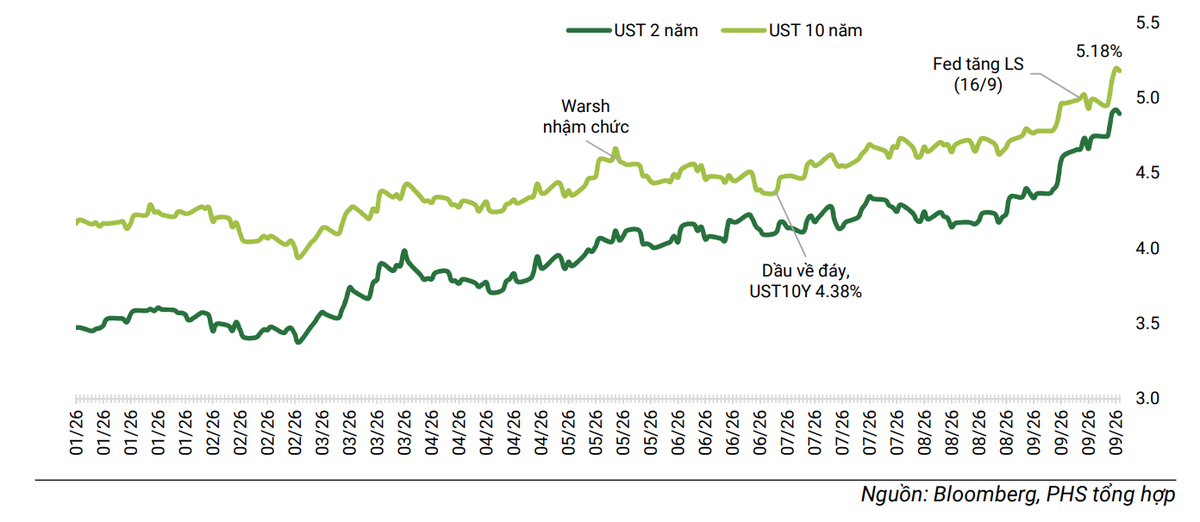 |
Diễn biến lợi suất trái phiếu chính phủ Mỹ kỳ hạn 2 năm và 10 năm |
2 lực đỡ của thị trường chứng khoán Việt
Lợi suất trái phiếu tăng chưa bao giờ là tin tốt cho cổ phiếu. Tại Mỹ, S&P 500 vẫn neo gần đỉnh nhờ lực kéo từ nhóm AI và bán dẫn, nhưng áp lực đã xuất hiện khi chỉ số Dow Jones lại giảm 3 phiên liên tiếp khi lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm vượt 5%, tại châu Á, Shanghai cũng giảm gần 1,6%.
Xét theo giai đoạn, trong 8 đợt lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng từ 75 điểm cơ bản trở lên kể từ năm 2012, VN-Index đều trải qua nhịp điều chỉnh với mức giảm từ 7% đến 26%, bình quân khoảng 16%.
Những đợt điều chỉnh sâu nhất (23 - 26%) xảy ra khi áp lực lợi suất Mỹ lan sang tỷ giá và thanh khoản trong nước, như năm 2018 và 2022. Ngược lại, khi lợi suất tăng trong bối cảnh kinh tế tăng trưởng mạnh và thanh khoản dồi dào (2016 - 2018, 2020 - 2022), thị trường vẫn có thể đi lên sau nhịp điều chỉnh.
Thực tế, lợi suất TPCP Mỹ cao hơn sẽ khiến mặt bằng lãi suất chiết khấu cho mọi tài sản rủi ro bị điều chỉnh tăng lên, đồng nghĩa với việc định giá tài sản giảm, đặc biệt tại các thị trường mới nổi như Việt Nam, nơi nhà đầu tư đòi thêm phần bù rủi ro quốc gia và rủi ro tỷ giá. Khối ngoại đã bán ròng khoảng 95 nghìn tỷ đồng từ đầu năm, tỷ lệ sở hữu nước ngoài giảm về quanh 13% (so với ~24% trước đây), và ngay cả sau khi nâng hạng chính thức có hiệu lực (21/09), khối ngoại vẫn tiếp tục bán ròng 2.600 tỷ đồng chỉ trong vài phiên.
Trong ngắn hạn, PHS cho rằng thị trường Việt Nam vẫn có hai lực đỡ riêng. Thứ nhất, triển vọng nội lực của nền kinh tế vẫn tích cực. GDP dự kiến sẽ đạt trên 8% trong năm 2026 và tiếp tục duy trì mức này trong năm 2027, tạo tiền đề cho tăng trưởng EPS của các doanh nghiệp niêm yết. Kết quả kinh doanh quý II tích cực và định giá P/E quanh 12 lần cũng là điểm tựa cho thị trường.
Thứ hai, việc nâng hạng thị trường với 27 cổ phiếu được đưa vào rổ FTSE Emerging theo 4 đợt (10% - 20% - 35% - 35%, kéo dài đến 9/2027) có thể mang lại hàng tỷ USD vốn thụ động và chủ động.
Bên cạnh đó, giá dầu đã có dấu hiệu hạ nhiệt gần đây, với giá WTI giảm khoảng 13% trong 6 phiên khi Mỹ và Iran đàm phán lộ trình mở lại eo biển Hormuz, trong khi cuộc gặp giữa lãnh đạo Mỹ - Trung đã giúp gia hạn thỏa thuận thương mại. Nếu các diễn biến này tiếp tục theo chiều hướng hiện tại, thị trường được kỳ vọng sẽ đón nhận thêm những tín hiệu tích cực.
Dù vậy, theo quan điểm của PHS, trong trung dài hạn, nếu Fed tiếp tục tăng lãi suất và đưa mặt bằng lãi suất tiệm cận mức 5,0% trở lại, kéo theo lợi suất TPCP Mỹ kỳ hạn 10 năm tiến về 5,5%, thì tỷ giá USD/VND trong nước sẽ chịu áp lực. Từ đó, lãi suất trong nước cũng bị đẩy lên ở cả thị trường liên ngân hàng lẫn thị trường huy động dân cư.