
Kinh tế chạy nhanh, thị trường chưa bắt nhịp
Số liệu 9 tháng của Cục Thống kê cho thấy nền kinh tế đang tăng tốc rõ rệt. GDP quý III tăng 9,95%, đưa mức tăng 9 tháng lên 9,01%, với khu vực công nghiệp và xây dựng tăng 11,21%, dịch vụ tăng 8,69%. Vốn đầu tư thực hiện toàn xã hội tăng 15,1%.
Trong khi đó, VN-Index kết thúc tháng 9 ở 1.768,62 điểm, giảm 0,9% so với cuối năm 2025. Riêng tháng 9, chỉ số giảm 3,47% sau khi từng vượt 1.800 điểm. Sang đầu tháng 10, thị trường tiếp tục rung lắc. Phiên 7/10, VN-Index đóng cửa tại 1.753,39 điểm, giảm 0,32%, thanh khoản HOSE thấp hơn mức bình quân 20 phiên.
Câu chuyện này đưa đến một câu hỏi: vì sao nền kinh tế tăng trưởng mạnh nhưng thị trường chứng khoán chưa phản ánh tương xứng?
Theo ông Trần Đức Anh, Giám đốc Vĩ mô và Chiến lược thị trường của Công ty Chứng khoán KB Việt Nam (KBSV), câu chuyện nội tại của doanh nghiệp không hề xấu. Tuy nhiên, diễn biến thị trường lại chưa phản ánh những yếu tố tích cực về nền tảng cơ bản. Nguyên nhân chủ yếu đến từ yếu tố dòng tiền.
Từ cuối quý III/2025, mặt bằng lãi suất, đặc biệt là lãi suất huy động, bắt đầu tăng và tiếp tục tăng mạnh trong quý I, đầu quý II/2026. Khi lãi suất tăng, dòng tiền có xu hướng dịch chuyển khỏi kênh chứng khoán cũng như các kênh đầu tư khác để chuyển sang tiền gửi tiết kiệm ngân hàng. Trong bối cảnh đó, ngay cả khi lợi nhuận doanh nghiệp cải thiện, dòng tiền mới vào cổ phiếu vẫn có thể chưa đủ mạnh để tạo ra một mặt bằng giá mới.
Áp lực không chỉ đến từ dòng tiền trong nước. Theo ông Đức Anh, dòng vốn nước ngoài cũng đã liên tục bán ròng trong vài năm trở lại đây. Thị trường từng kỳ vọng câu chuyện nâng hạng sẽ giúp dòng vốn ngoại quay trở lại, nhưng thực tế lượng mua ròng trước thời điểm nâng hạng còn khá hạn chế.
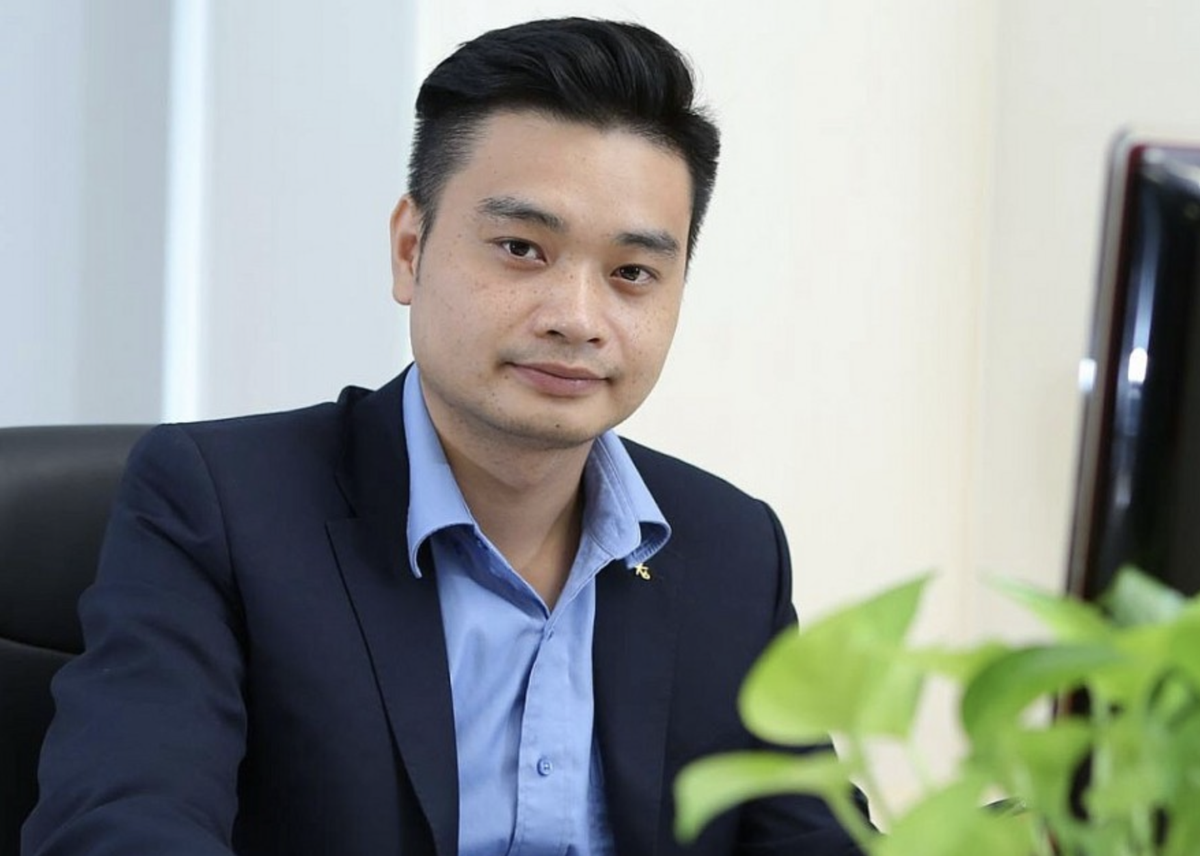 |
Ông Trần Đức Anh, Giám đốc Vĩ mô và Chiến lược thị trường KBSV. |
Giải thích thêm nguyên nhân dẫn đến sự ì ạch của chứng khoán hiện tại, ông Vũ Duy Khánh, Giám đốc Trung tâm Phân tích tại Công ty Cổ phần Chứng khoán Smart Invest (AAS) cho rằng, nó không chỉ đến từ việc dòng tiền mới chưa đủ mạnh, mà còn nằm ở lượng cung cổ phiếu đã tăng đáng kể trong những năm qua.
Trong 5 năm qua, lượng cổ phiếu trên thị trường đã tăng từ khoảng 100 tỷ lên 260 tỷ cổ phiếu. Một phần dòng tiền mới vẫn vào, nhưng khối ngoại lại bán khá mạnh. Thị trường vì vậy phải cân đối đồng thời lượng cổ phiếu tăng thêm và áp lực bán ròng từ nhà đầu tư nước ngoài. Ông Khánh nhận thấy, tiền thực tế trên thị trường có thể chưa dồi dào như kỳ vọng, dù định giá đã trở nên hấp dẫn hơn.
Đây là một góc nhìn đáng lưu ý. Khi lượng cổ phiếu lưu hành tăng mạnh, thị trường cần lượng vốn lớn hơn chỉ để duy trì mặt bằng giá. Nếu dòng tiền mới không tăng tương ứng, áp lực cung sẽ khiến quá trình tăng giá trở nên khó khăn hơn.
“Thị trường vẫn tốt, định giá vẫn ở mức rẻ, nhưng dòng tiền chưa theo kịp”, ông Khánh nhìn nhận. Theo ông, đây có thể là một quá trình cần thời gian, thay vì phản ánh một vấn đề xấu đi về nền tảng thị trường.
Đặc biệt, thị trường chứng khoán không phải lúc nào cũng đồng pha với tăng trưởng kinh tế. Ví dụ, trong giai đoạn 2014–2016, kinh tế và lợi nhuận doanh nghiệp vẫn cải thiện nhưng thị trường có thời gian dài trầm lắng, trước khi bước vào nhịp tăng mạnh năm 2017.
Nhìn chung, ông Khánh khẳng định, không phải thị trường không tốt, mà dòng tiền đang yếu hơn. Áp lực này càng rõ hơn trong môi trường lãi suất cao và tâm lý phòng thủ. Khi lãi suất tăng, định giá thị trường thường chịu sức ép, trong khi những biến động về địa chính trị, lạm phát, chiến tranh và thị trường quốc tế khiến nhà đầu tư có thêm lý do để thận trọng.
“Trong bối cảnh nguồn cung cổ phiếu tăng, khối ngoại bán ròng và dòng tiền cá nhân vẫn phải đóng vai trò lớn, thị trường chưa có một lượng tiền đủ lớn để tạo ra động lực bứt phá”, ông Khánh nhấn mạnh.
Định giá rẻ, nhưng thị trường cần một cú hích
Sau những nhịp điều chỉnh, mặt bằng giá cổ phiếu đã trở nên hấp dẫn hơn. Theo dữ liệu từ VinaCapital, P/E dự phóng năm 2026 của Việt Nam hiện ở mức 12,7 lần, thấp hơn đáng kể so với Thái Lan (14,3 lần) và Malaysia (14,9 lần), dù cao hơn Indonesia (10,9 lần) và Philippines (9,4 lần).
Mức định giá này càng trở nên hấp dẫn khi đặt trong bối cảnh nền tảng kinh tế và lợi nhuận doanh nghiệp vẫn duy trì xu hướng tích cực. Tuy nhiên, cổ phiếu rẻ không đồng nghĩa thị trường sẽ lập tức tăng giá.
Ở góc nhìn của ông Trần Đức Anh, thị trường cần một mặt bằng lãi suất thuận lợi hơn để dòng tiền quay trở lại. Nếu lãi suất hạ cùng với tăng trưởng kinh tế và định giá đang ở mức hấp dẫn, thị trường có cơ sở để phục hồi. Câu chuyện nâng hạng cũng có thể tiếp tục đóng vai trò hỗ trợ trong năm 2027 khi dòng vốn được phân bổ theo các giai đoạn tiếp theo.
Nhưng ở thời điểm hiện tại, điều thị trường thiếu không phải thêm một câu chuyện tăng trưởng, mà là một chất xúc tác đủ mạnh để biến những câu chuyện đó thành dòng tiền thực tế. Khi lãi suất chưa giảm rõ rệt, khối ngoại chưa đảo chiều và thanh khoản chưa cải thiện bền vững, định giá thấp có thể tiếp tục tồn tại trong một khoảng thời gian.
Còn theo ông Vũ Duy Khánh, thị trường hiện đã trải qua một giai đoạn khó khăn và định giá đang ở vùng thấp so với lịch sử. Khi định giá xuống thấp và duy trì ở mức đó đủ lâu, thị trường thường có khả năng hình thành một chu kỳ tăng mới. Tuy nhiên, trước khi điều đó xảy ra, cần phân biệt hai khả năng: thị trường đang phản ánh một rủi ro lớn chưa bộc lộ hết, hoặc đơn giản là đang thiếu dòng tiền.
“Với mức định giá này, khoảng 10% thời gian trong lịch sử thị trường từng nằm ở vùng định giá tương tự. Thông thường, sau những giai đoạn như vậy, thị trường sẽ có một nhịp tăng khá mạnh”, ông Khánh nhận định.
Do đó, nếu định giá thấp xuất phát từ việc nhà đầu tư đang chiết khấu một rủi ro chưa được phản ánh đầy đủ, thị trường vẫn có thể tiếp tục chịu sức ép. Ngược lại, nếu nguyên nhân chủ yếu là thiếu tiền, chỉ cần dòng tiền được kích hoạt, quá trình tái định giá có thể diễn ra khá nhanh.
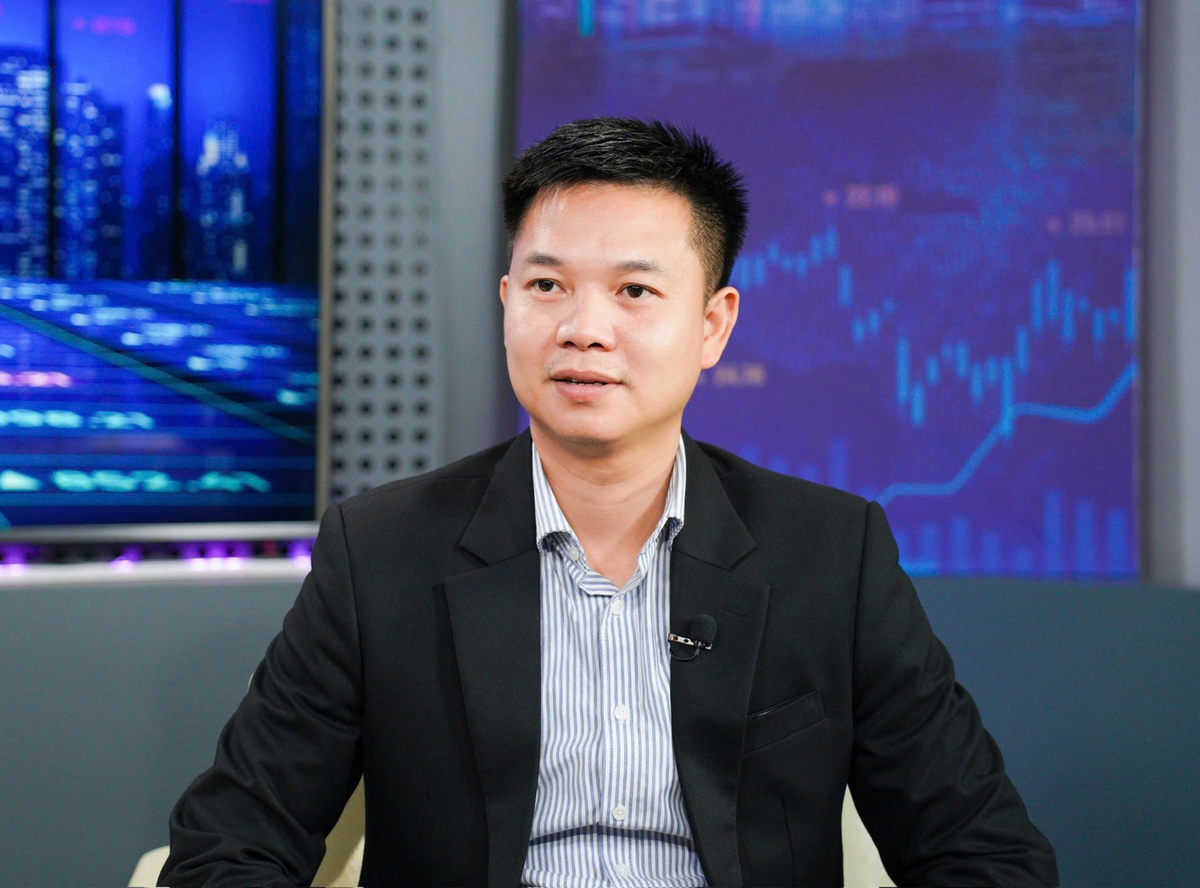 |
Ông Vũ Duy Khánh, Giám đốc Trung tâm Phân tích AAS. |
Đồng quan điểm với ông Đức Anh, ông Khánh chỉ ra, một trong những chất xúc tác có thể thay đổi trạng thái hiện tại là lãi suất bắt đầu hạ hoặc dòng vốn bên ngoài quay trở lại. Khi đó, dòng tiền được kích hoạt và mặt bằng định giá có thể thay đổi nhanh chóng. Vấn đề là hiện chưa thể xác định chính xác yếu tố này sẽ xuất hiện vào thời điểm nào.
Điểm đáng lưu ý trong cách nhìn của ông Khánh là thị trường chứng khoán thường có xu hướng đi trước nền kinh tế, thay vì chờ đến khi các số liệu kinh tế cải thiện rồi mới phản ánh. Tức là, kết quả kinh doanh doanh nghiệp thường xuất hiện sau và củng cố cho xu hướng mà thị trường đã hình thành trước đó.
Điển hình như giai đoạn Covid-19. Khi dịch bệnh bùng phát, tâm lý chung là lo ngại kinh tế suy giảm, hoạt động sản xuất - kinh doanh đình trệ và lợi nhuận doanh nghiệp sẽ chịu ảnh hưởng. Tuy nhiên, thị trường chứng khoán lại phục hồi và tăng trước khi những kết quả kinh doanh tích cực được thể hiện đầy đủ trên báo cáo tài chính. Sau đó, khi doanh nghiệp công bố kết quả thực tế tốt hơn lo ngại ban đầu, những con số này tiếp tục trở thành yếu tố củng cố cho xu hướng tăng của thị trường.
Ngược lại, năm 2022 lại cho thấy chiều hướng khác. VN-Index đã giảm từ vùng khoảng 1.500 điểm xuống 1.100 điểm, rồi tiếp tục lùi về khoảng 900 điểm. Thị trường đã giảm sâu trước khi hàng loạt vấn đề vĩ mô và các sự kiện liên quan đến thị trường trái phiếu, SCB lần lượt bộc lộ rõ hơn. Đến khi sự kiện SCB xảy ra, thị trường về cơ bản đã ở vùng đáy và sau đó bắt đầu phục hồi.
Từ góc nhìn đó, các chuyên gia cho lời khuyên, nhà đầu tư không nhất thiết phải chờ thị trường xác nhận đáy mới giải ngân. Với tầm nhìn trung hạn, vùng định giá thấp có thể mở ra cơ hội tích lũy, dù ngắn hạn vẫn khó tránh khỏi rung lắc.
Đặc biệt, trong khoảng một tháng gần đây, ông Khánh nhận thấy số lượng cổ phiếu xuất hiện tín hiệu tích cực đã tăng lên, dù VN-Index vẫn có những phiên giảm, cho thấy thị trường đang có thêm những câu chuyện tích cực mới.