
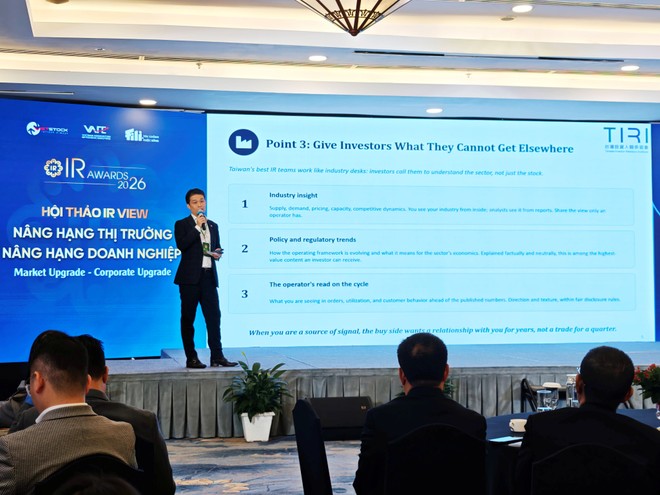
Trong khuôn khổ Lễ Vinh danh IR Awards 2026 tại TP.HCM, ông Darren Wang, Managing Director của Bays Capital, đồng thời là Director of Investor Communications & Professional Development tại Taiwan Investor Relations Institute (TIRI), đã chia sẻ những kinh nghiệm từ quá trình phát triển thị trường vốn Đài Loan (Trung Quốc) và những bài học cho hoạt động quan hệ nhà đầu tư (IR).
Ông Darren Wang cho biết thường xuyên đến Việt Nam trong quá trình đầu tư xuyên biên giới và hiện tham gia xây dựng các nền tảng hạ tầng năng lượng tại châu Á. Càng tiếp xúc với Việt Nam, ông càng nhận thấy nhiều điểm tương đồng với Đài Loan, không chỉ về văn hóa mà cả quá trình phát triển sản xuất, chuỗi cung ứng và thị trường vốn.
Theo ông, đây cũng là lý do những kinh nghiệm Đài Loan đã trải qua trong vài thập kỷ có thể mang lại một số gợi ý cho doanh nghiệp Việt Nam trong quá trình tiếp cận nguồn vốn quốc tế.
Không nhà đầu tư nào mua một công ty chỉ vì phần trình bày đẹp. Họ mua chính doanh nghiệp đó.
Trước khi chuyển sang đầu tư hạ tầng năng lượng, Darren Wang từng làm việc tại J.P. Morgan và Macquarie Capital, tham gia hơn 5 tỷ USD giao dịch IPO và M&A. Từ chỗ giúp doanh nghiệp kể câu chuyện với thị trường ở phía sell-side - bên tư vấn và trung gian thị trường - ông hiện đứng ở phía buy-side, trực tiếp bỏ vốn và nắm giữ tài sản trong nhiều năm.
Kinh nghiệm ở cả hai phía đưa ông tới một kết luận: capital is committed to substance - vốn được đặt vào giá trị thực chất.
“Không nhà đầu tư nào mua một công ty vì phần truyền thông được trau chuốt. Họ mua doanh nghiệp. IR tồn tại để giúp giá trị thực chất ấy trở nên dễ hiểu, chứ không phải để trang trí cho nó”, ông nhấn mạnh.
Từ một thị trường nhỏ đến khả năng thu hút vốn quốc tế
Đặt câu chuyện IR trong quá trình phát triển của thị trường Đài Loan, ông Darren Wang cho biết khoảng 30 năm trước, thị trường này mới có khoảng 300 doanh nghiệp niêm yết. Thị trường này sau đó đã trải qua một quá trình mở rộng mạnh cả về quy mô thị trường lẫn mức độ tham gia của dòng vốn quốc tế.
Theo ông Wang, vốn hóa thị trường Đài Loan hiện vượt 5.000 tỷ USD; nhà đầu tư nước ngoài chiếm tỷ trọng đáng kể trong thị trường vốn, trong khi tại TSMC, tỷ lệ sở hữu của nhà đầu tư quốc tế vào khoảng 70%.
Các con số này được Darren Wang sử dụng để minh họa một điểm: khi thị trường mở cửa sâu hơn với vốn toàn cầu, doanh nghiệp không chỉ cạnh tranh bằng kết quả kinh doanh mà còn bằng khả năng đáp ứng những chuẩn mực mà nhà đầu tư tổ chức sử dụng để lựa chọn tài sản.
Một trong những yếu tố ông đề cập là ESG.
Theo Darren Wang, tại Đài Loan, các doanh nghiệp niêm yết đã được đưa vào hệ thống đánh giá ESG. Ông cho rằng đối với nhiều nguồn vốn tổ chức quốc tế, chất lượng ESG ngày càng trở thành một bộ lọc quan trọng khi lựa chọn danh mục đầu tư; theo phần chia sẻ tại sự kiện, nhiều quỹ tập trung ưu tiên các doanh nghiệp nằm trong nhóm có điểm ESG cao.
Giá trị lớn nhất của IR là xây dựng niềm tin và niềm tin đi vào định giá
Theo Darren Wang, một trong những khó khăn lớn nhất của người làm IR là phải thuyết phục ban lãnh đạo cấp cao rằng công việc này thực sự tạo ra giá trị cho doanh nghiệp.
"IR là một phần của hạ tầng thị trường vốn của doanh nghiệp", ông Wang khẳng định và cho biết, IR là điểm kết nối doanh nghiệp với các nhà đầu tư tổ chức, quỹ ETF, các nguồn vốn cổ phần và cộng đồng tài chính quốc tế. Vì vậy, giá trị của IR không nên được đo đơn thuần bằng số lượng cuộc gặp, số bài truyền thông hay mức độ chú ý trong ngắn hạn.
Theo ông, giá trị quan trọng nhất một người làm IR có thể tạo ra là xây dựng niềm tin giữa doanh nghiệp và nhà đầu tư tổ chức.
Ông Darren Wang liên hệ khá rõ niềm tin này với hệ số định giá, đặc biệt là P/E. Theo ông, khi doanh nghiệp hình thành được mức độ tin cậy cao hơn với những nhà đầu tư dài hạn, điều đó có thể hỗ trợ mức P/E mà thị trường sẵn sàng trả cho doanh nghiệp.
Giá trị của niềm tin là một phần của giá trị doanh nghiệp. Niềm tin được tích lũy từ việc doanh nghiệp nói những điều đúng và nhất quán trong cả giai đoạn tốt lẫn giai đoạn khó khăn, và theo Darren Wang, điều đó trực tiếp hỗ trợ hệ số định giá.
Ở góc độ quản trị, ông thậm chí đặt vai trò xây dựng niềm tin dài hạn của IR khá gần với một trong những nhiệm vụ quan trọng của lãnh đạo cao nhất doanh nghiệp.
Biến động giá cổ phiếu là câu chuyện ngắn hạn, giá trị dài hạn là câu chuyện nhiều chu kỳ
Bài học đầu tiên Darren Wang rút ra từ thị trường Đài Loan là doanh nghiệp nên đặt IR trên nền tảng của long-term, secular value - giá trị dài hạn mang tính cấu trúc, thay vì để câu chuyện với nhà đầu tư bị dẫn dắt bởi những biến động theo tháng hoặc theo quý.
Theo ông, những doanh nghiệp Đài Loan duy trì được tỷ lệ sở hữu sâu và bền vững từ các nhà đầu tư toàn cầu thường được nhìn nhận dựa trên vị thế của họ trong nhiều năm, thậm chí nhiều thập kỷ, chứ không chỉ dựa trên một quý kinh doanh tốt hay xấu.
Điều nhà đầu tư dài hạn muốn hiểu là ngành đang đi về đâu, vị trí của doanh nghiệp trong chuỗi giá trị có bền vững hay không và khả năng tích lũy giá trị qua các chu kỳ sẽ diễn ra như thế nào.
Vì vậy, theo ông, số liệu quý vẫn cần thiết, nhưng đó nên là bối cảnh, chứ không phải toàn bộ câu chuyện đầu tư. Ngoài ra, giá cổ phiếu mỗi ngày phản ánh đánh giá tức thời của thị trường, chịu ảnh hưởng bởi tâm lý, dòng tiền, kỳ vọng ngắn hạn và nhiều yếu tố khác, trong khi giá trị nền tảng của doanh nghiệp phải được chứng minh qua nhiều năm.
Với nhà đầu tư dài hạn, điều họ đánh giá không chỉ là độ bền của giá trị doanh nghiệp mà còn là độ tin cậy của những người đang giải thích giá trị đó cho thị trường.
Không thể làm hài lòng mọi nhà đầu tư và cũng không nên cố
Bài học thứ hai của Darren Wang có phần đi ngược với cách IR đôi khi được nhìn nhận: càng thu hút được nhiều nhà đầu tư càng tốt.
Theo ông, một thị trường càng hội nhập sâu với hệ thống chỉ số toàn cầu, cơ sở nhà đầu tư càng trở nên đa dạng: quỹ chỉ số, hedge fund - quỹ đầu tư linh hoạt, các tổ chức đầu tư dài hạn và nhà đầu tư cá nhân. Mỗi nhóm có thời hạn nắm giữ và mục tiêu rất khác nhau.
Một nhà giao dịch có thể nhìn cổ phiếu trong vài ngày hoặc vài tuần. Một tổ chức đầu tư dài hạn có thể đánh giá doanh nghiệp trong nhiều năm.
“Bạn không bao giờ có thể làm hài lòng tất cả nhà đầu tư, vì vậy đừng cố”, ông Darren Wang nói.
Ông kể rằng ở giai đoạn đầu sự nghiệp, bản thân từng bị cuốn vào việc xử lý những yêu cầu liên tục từ các nhà đầu tư ngắn hạn. Nguồn lực bỏ ra lớn, trong khi kết quả mang lại cho doanh nghiệp không tương xứng.
Theo ông, nếu IR chạy theo nhóm nhà đầu tư đầu cơ ngắn hạn, doanh nghiệp không chỉ phân tán nguồn lực mà còn có nguy cơ thu hút chính những nhóm cổ đông không phù hợp với định hướng dài hạn.
Vì vậy, nguyên tắc quan trọng là trung thành với giá trị nội tại.
Nếu bản chất doanh nghiệp là một mô hình tạo dòng tiền ổn định thay vì tăng trưởng bùng nổ, hãy nói đúng câu chuyện đó. Những nhà đầu tư phù hợp với mô hình sẽ định giá doanh nghiệp theo cách tương ứng.
Ngược lại, việc tô đẹp câu chuyện kinh doanh nhằm thu hút sự chú ý ngắn hạn có thể mua được sự quan tâm nhất thời nhưng phải trả giá bằng độ tin cậy dài hạn.
Theo Darren Wang, thị trường cuối cùng vẫn quay trở lại với thực chất. Khi đó, mức chiết khấu có thể không chỉ rơi vào các con số mà còn rơi vào lời nói của ban lãnh đạo.
IR tốt phải cung cấp thứ nhà đầu tư không thể tìm thấy ở nơi khác
Nếu IR không phải là một bài chào bán cổ phiếu, vậy IR nên cung cấp điều gì?
Darren Wang cho rằng những đội ngũ IR tốt nhất tại Đài Loan hoạt động gần giống một phân tích ngành. Nhà đầu tư tìm đến họ không chỉ để hỏi về một mã cổ phiếu mà còn để hiểu cả ngành.
Theo ông, có ba nhóm giá trị đặc biệt quan trọng.
Thứ nhất là góc nhìn chuyên sâu về ngành, bao gồm cung, cầu, giá cả, công suất, chuỗi cung ứng thượng nguồn - hạ nguồn và động thái cạnh tranh.
Phân tích nhìn ngành thông qua báo cáo. Doanh nghiệp lại quan sát từ vị trí của một người trực tiếp vận hành. Khoảng cách thông tin đó chính là thứ IR có thể chuyển hóa thành giá trị cho nhà đầu tư.
Ông dẫn những trường hợp như các hoạt động trao đổi với nhà đầu tư của TSMC để minh họa cho khả năng một doanh nghiệp không chỉ nói về chính mình mà còn giúp thị trường hiểu sâu hơn về chuỗi giá trị và ngành mà doanh nghiệp đang hoạt động.
Thứ hai là xu hướng chính sách và quy định, đặc biệt là cách thay đổi về khung pháp lý tác động đến kinh tế ngành.
Thứ ba là góc nhìn của người vận hành đối với chu kỳ: diễn biến đơn hàng, công suất sử dụng, hành vi khách hàng và những tín hiệu đang xuất hiện trong hoạt động kinh doanh trước khi chúng phản ánh đầy đủ vào dữ liệu công bố, với điều kiện doanh nghiệp vẫn tuân thủ các nguyên tắc công bố thông tin công bằng.
Darren Wang gọi trạng thái mà IR nên hướng tới là trở thành một nguồn tín hiệu đáng tin cậy.
Khi đó, bên mua tìm đến doanh nghiệp không chỉ để thực hiện một giao dịch trong một quý, mà muốn duy trì quan hệ nhiều năm bởi chính doanh nghiệp giúp họ hiểu ngành tốt hơn.
“Một công ty khiến tôi trở thành một nhà đầu tư hiểu ngành tốt hơn có giá trị với tôi nhiều hơn bất kỳ bài pitch nào”, ông chia sẻ.
Khi doanh nghiệp không chọn cổ đông, mà cổ đông tự chọn lọc
Điểm đáng chú ý trong phần trình bày là khái niệm cơ cấu cổ đông tự chọn lọc. Theo Darren Wang, nếu doanh nghiệp liên tục truyền đạt đúng bản chất kinh doanh, kiên định với giá trị dài hạn và không tạo ra những câu chuyện ngắn hạn để thu hút giao dịch, thành phần cổ đông sẽ dần tự phân hóa.
Những nhà giao dịch ngắn hạn có thể mất hứng thú khi không còn những chất xúc tác theo quý hay dự báo được thổi phồng để giao dịch.
Ngược lại, những nhà đầu tư tin vào giá trị nội tại sẽ có xu hướng tích lũy cổ phiếu, nắm giữ qua biến động và thậm chí gia tăng sở hữu khi giá cổ phiếu suy yếu.
Hệ quả thứ ba lại nằm ở chính doanh nghiệp: ban lãnh đạo lấy lại được thời gian và không gian để điều hành.
Khi cơ cấu cổ đông phù hợp hơn với chiến lược dài hạn, áp lực phải liên tục tạo những câu chuyện tăng trưởng hoặc “làm đẹp” doanh thu trong ngắn hạn cũng giảm xuống.
Theo Darren Wang, một cơ cấu cổ đông ổn định - là một tài sản chiến lược, giúp mức biến động thấp hơn, hệ số định giá ổn định hơn và khả năng ra quyết định dài hạn tốt hơn cho ban lãnh đạo.
Theo Darren Wang, doanh nghiệp cần kiên định với giá trị dài hạn, trung thực với bản chất mô hình kinh doanh và cung cấp cho nhà đầu tư những hiểu biết mà chỉ người trong ngành mới có thể cung cấp.
Khi điều đó được thực hiện nhất quán, nguồn vốn phù hợp sẽ tự tìm đến doanh nghiệp.
Kết quả khảo sát tại IR Awards 2026 cho thấy, trong 685 doanh nghiệp niêm yết trên HOSE và HNX được đánh giá trong vòng 12 tháng, có 459 doanh nghiệp đạt Chuẩn Công bố thông tin, tương đương 67%. Đây là mức cao nhất trong lịch sử 16 năm của chương trình, ngang với năm 2025.
Nếu năm 2011 chỉ có 21 doanh nghiệp, tương đương khoảng 3% số doanh nghiệp được khảo sát đạt chuẩn, thì đến năm 2026 con số này đã tăng lên 459 doanh nghiệp. Sự thay đổi này phần nào cho thấy công bố thông tin đã dần trở thành một yêu cầu nền tảng trong hoạt động của doanh nghiệp niêm yết, thay vì chỉ được nhìn nhận như nghĩa vụ tuân thủ định kỳ.