
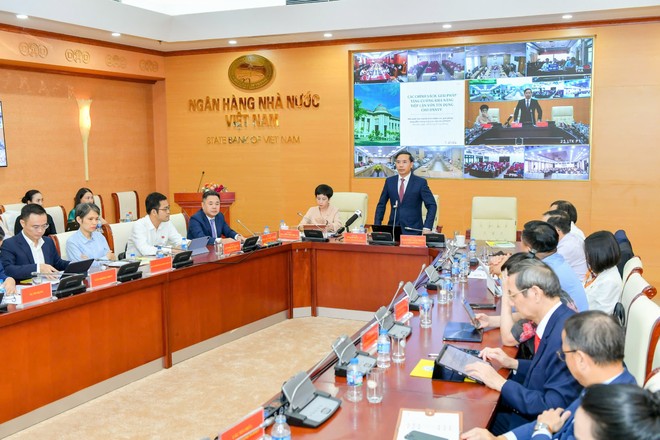
 Toàn cảnh Hội nghị
Từ "có gì thế chấp" đến "làm ăn ra sao"
Khoảng 85% doanh nghiệp tiếp cận vốn tại MB trong năm 2026 đã thực hiện hồ sơ theo phương thức số. Với một số doanh nghiệp nhỏ và vừa, thời gian từ đề xuất đến giải ngân được rút xuống khoảng 3 ngày. Hơn 4.000 doanh nghiệp đã tiếp cận các mô hình đánh giá mới của ngân hàng, với hơn 3.500 tỷ đồng được giải ngân theo phương thức không yêu cầu tài sản bảo đảm, dựa trên doanh thu và dữ liệu.
Những con số được ông Lê Quốc Minh, Phó tổng giám đốc MB, chia sẻ tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho Doanh nghiệp nhỏ và vừa” tổ chức sáng ngày 18/9 cho thấy một thay đổi đang diễn ra trong cách ngân hàng nhìn khách hàng. Thay vì chỉ bắt đầu bằng câu hỏi doanh nghiệp có tài sản gì để bảo đảm khoản vay, ngân hàng ngày càng quan tâm nhiều hơn đến việc doanh nghiệp đang kinh doanh ra sao, doanh thu thế nào, khả năng tạo tiền và trả nợ được thể hiện qua những thông tin nào.
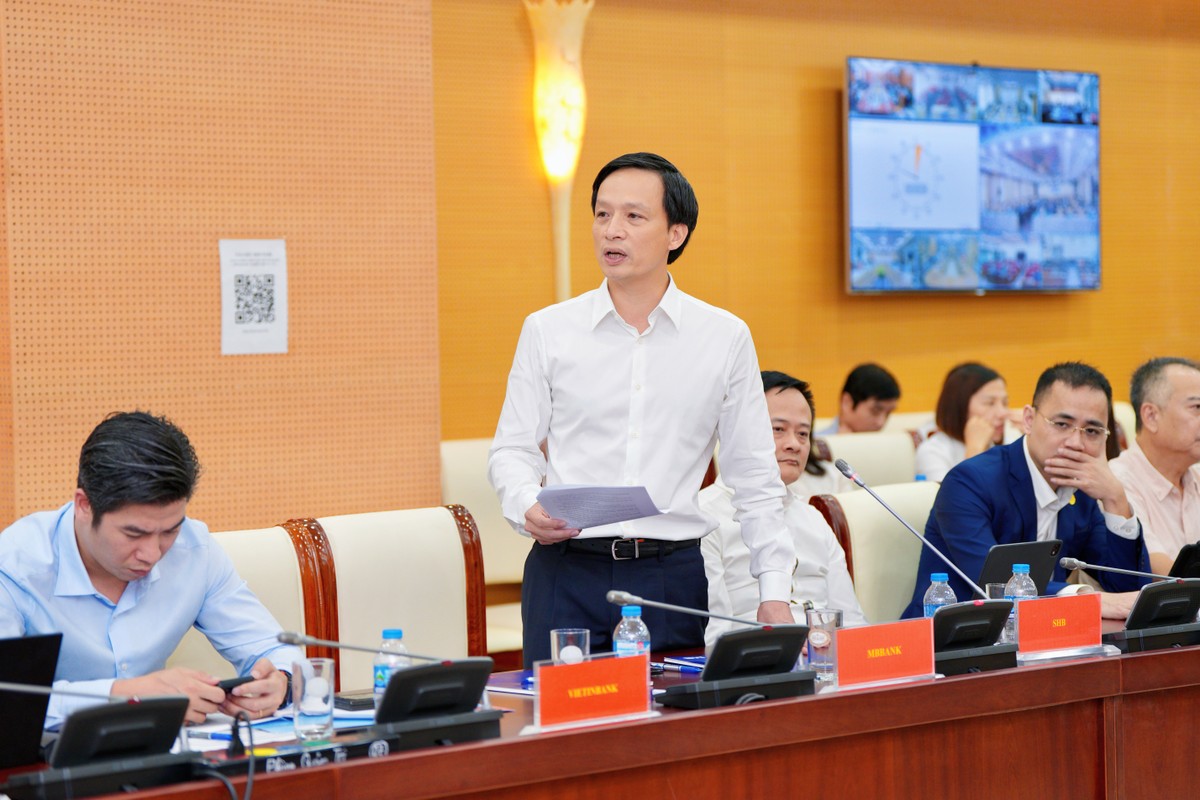 |
Ông Lê Quốc Minh, Phó Tổng giám đốc MB |
Theo ông Minh, MB đang triển khai bốn nhóm giải pháp, gồm số hóa quy trình; phát triển mô hình cho vay dựa trên doanh thu và dữ liệu; thiết kế sản phẩm theo từng ngành nghề, chuỗi cung ứng; đồng thời dành các gói tín dụng ưu đãi cho những lĩnh vực được ưu tiên. Ở nhóm cho vay dựa trên dữ liệu, MB sử dụng các mô hình đánh giá doanh thu, năng lực tài chính cùng thông tin từ hệ thống kế toán và những nguồn dữ liệu khác. Với các doanh nghiệp tham gia chuỗi cung ứng, ngân hàng cũng phát triển sản phẩm theo ngành, quản lý dòng tiền phát sinh trong chuỗi, qua đó từng bước giảm sự phụ thuộc vào tài sản bảo đảm.
Cách làm này không có nghĩa tài sản bảo đảm không còn vai trò trong tín dụng. Nhưng với những doanh nghiệp có hoạt động kinh doanh thực chất, doanh thu ổn định và khả năng tạo tiền rõ ràng, đây có thể trở thành một trong nhiều căn cứ để ngân hàng đánh giá khoản vay, thay vì là điều kiện gần như quyết định ngay từ đầu.
Từ phía Vietcombank, ông Bạch Thành Long, Phó Tổng giám đốc, cho rằng để cách tiếp cận này mở rộng, doanh nghiệp phải chủ động thay đổi. DNNVV cần nâng cao năng lực tài chính, quản trị, hệ thống kế toán và thống kê, đồng thời minh bạch hơn về hoạt động thu - chi. Khi doanh thu và các khoản thanh toán được thực hiện qua ngân hàng, tổ chức tín dụng sẽ có thêm cơ sở để nhận diện hoạt động kinh doanh thực tế, qua đó có thể triển khai các phương thức cấp tín dụng dựa nhiều hơn vào khả năng tạo tiền.
Đây cũng là vấn đề được BIDV nhìn nhận từ góc độ quản trị rủi ro. Ông Lại Tiến Quân, Phó Tổng giám đốc BIDV cho biết, nhiều DNNVV hiện chưa có hệ thống quản trị tài chính đầy đủ, chưa có thông tin chính xác, đầy đủ về khả năng tạo tiền và không phải doanh nghiệp nào cũng có báo cáo được kiểm toán độc lập. Trong khi đó, ngân hàng cần thông tin để đánh giá năng lực tài chính, khả năng trả nợ cũng như tính khả thi và hiệu quả của phương án kinh doanh.
Như vậy, bài toán tiếp cận vốn không đơn thuần nằm ở việc ngân hàng có nguồn vốn hay có sẵn sàng cho vay. Cách thức đánh giá doanh nghiệp đang thay đổi, nhưng để ngân hàng có thể giảm dần sự phụ thuộc vào tài sản bảo đảm, doanh nghiệp cũng phải tạo ra được một hồ sơ tài chính đủ minh bạch và đáng tin cậy. Với những doanh nghiệp có doanh thu ổn định, hợp đồng, đơn hàng và hoạt động thanh toán rõ ràng, những thông tin này có thể trở thành cơ sở quan trọng để ngân hàng đánh giá khả năng trả nợ.
Theo ông Long, bên cạnh việc minh bạch tài chính, DNNVV cũng cần cải thiện năng lực quản trị và tham gia sâu hơn vào các chuỗi cung ứng. Khi ngân hàng có thể quan sát rõ hơn hoạt động kinh doanh, việc thẩm định sẽ có thêm cơ sở và thời gian xử lý có thể được rút ngắn. Đó cũng là lý do các ngân hàng không chỉ thay đổi quy trình nội bộ mà đang tìm cách thiết kế sản phẩm phù hợp với đặc điểm từng nhóm khách hàng.
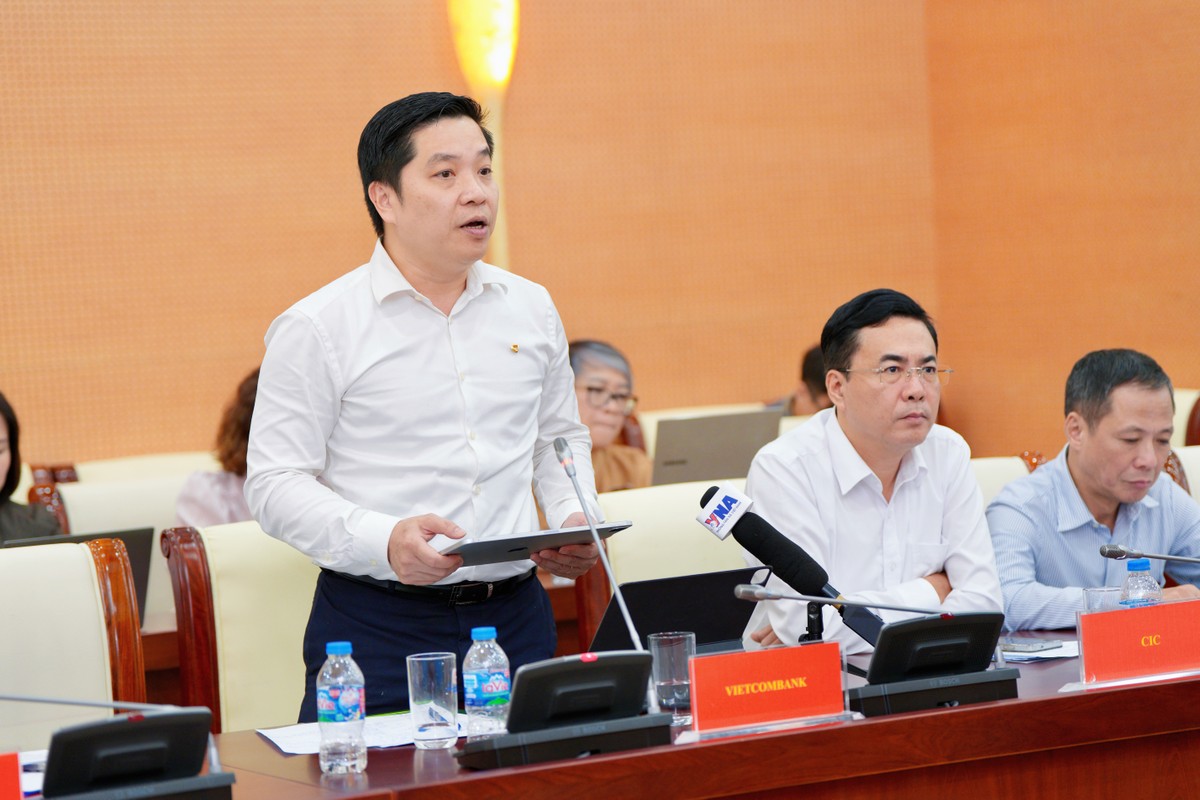 |
Ông Bạch Thành Long, Phó tổng giám đốc Vietcombank |
Tại MB, mô hình theo ngành và chuỗi cung ứng được triển khai cho các doanh nghiệp thương mại, dịch vụ, xuất nhập khẩu, nông nghiệp cũng như các nhà cung cấp trong chuỗi của những đầu mối lớn. BIDV cũng đề xuất thúc đẩy các mô hình tín dụng số, quản lý tài chính và dòng tiền, đồng thời tư vấn cho doanh nghiệp trong quá trình chuyển đổi số, chuyển đổi xanh.
Doanh nghiệp phải tự tạo "hồ sơ tín nhiệm"
Theo ông Quân, hiện có nhiều nguồn thông tin có giá trị cho việc đánh giá doanh nghiệp như dữ liệu thuế, bảo hiểm xã hội, hải quan, thanh toán và các nguồn khác. Tuy nhiên, những nguồn này chưa được kết nối, chia sẻ một cách đồng bộ. Điều đó khiến ngân hàng vẫn phải dành nhiều thời gian thu thập, kiểm tra và đối chiếu thông tin, trong khi một trong những lợi thế lớn nhất của dữ liệu số là giúp quá trình đánh giá khách hàng nhanh hơn và giảm chi phí giao dịch.
Đại diện Vietcombank đưa ra một đề xuất cụ thể: phát huy vai trò của Trung tâm Thông tin tín dụng quốc gia (CIC) như một đầu mối trung tâm để tập hợp, kết nối và cung cấp thông tin phục vụ đánh giá năng lực tài chính của doanh nghiệp. Ông Long cho rằng có thể nghiên cứu cơ chế để doanh nghiệp chủ động đồng ý cho phép chia sẻ dữ liệu với ngân hàng. Khi có sự đồng thuận của doanh nghiệp, ngân hàng có thể cung cấp dữ liệu phù hợp cho CIC, qua đó hình thành một hệ thống thông tin đầy đủ hơn phục vụ đánh giá tín dụng.
Đề xuất này cũng phản ánh một thực tế: ngân hàng không hoàn toàn thiếu dữ liệu về khách hàng. Các ngân hàng lớn đều đã đầu tư hệ thống dữ liệu và các công cụ đánh giá riêng. Vấn đề là thông tin đang nằm ở nhiều nơi, theo những chuẩn khác nhau, chưa hình thành một hạ tầng chung đủ thống nhất để doanh nghiệp cung cấp thông tin một lần theo chuẩn hóa và ngân hàng có thể khai thác thuận lợi.
Với DNNVV, điều này càng có ý nghĩa bởi chi phí chuẩn bị hồ sơ và thời gian đáp ứng các yêu cầu thông tin có thể trở thành một rào cản đáng kể. Ông Minh cho biết số hóa quy trình chỉ là một phần của câu chuyện. Khi thông tin được chuẩn hóa và kết nối tốt hơn, ngân hàng mới có thể mở rộng các mô hình đánh giá tự động, từ đó rút ngắn thời gian cấp tín dụng và thiết kế sản phẩm phù hợp hơn với từng nhóm khách hàng.
BIDV cũng đề nghị tiếp tục hoàn thiện hành lang pháp lý cho tín dụng số, bao gồm định danh điện tử, chữ ký số, hợp đồng điện tử, xử lý giao dịch bảo đảm trên môi trường số và cơ chế khai thác dữ liệu hiệu quả.
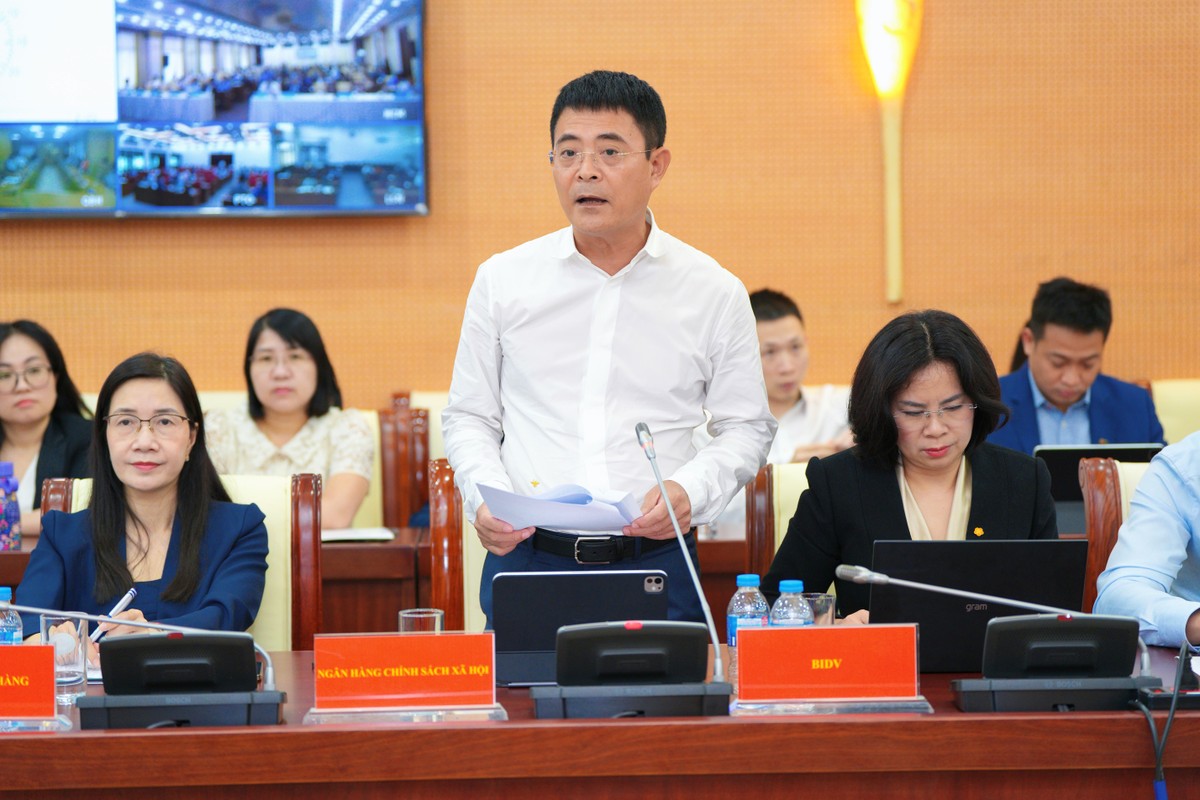 |
Ông Lại Tiến Quân, Phó tổng giám đốc BIDV |
Cùng với đó, ông Quân đề xuất nghiên cứu các công cụ hỗ trợ có trọng tâm, như cơ chế tái cấp vốn đối với một số lĩnh vực ưu tiên, hỗ trợ các ngành công nghiệp hỗ trợ, công nghệ cao, chuyển đổi số, năng lượng xanh và những lĩnh vực chiến lược. Với các dự án có tiềm năng nhưng rủi ro cao hơn trong giai đoạn đầu, cơ chế bảo lãnh tín dụng hoặc chia sẻ rủi ro với các tổ chức tài chính quốc tế cũng có thể tạo thêm điều kiện để ngân hàng tham gia.
Vietcombank cũng cho rằng các quỹ bảo lãnh tín dụng cần tiếp tục được cải thiện theo hướng thủ tục thuận lợi hơn, phối hợp tốt hơn giữa các bên và thực chất hơn trong chia sẻ rủi ro. Tuy nhiên, ngay cả khi cơ chế và hạ tầng thông tin được hoàn thiện, trách nhiệm của doanh nghiệp vẫn là mắt xích không thể bỏ qua.
Nhìn chung, các ngân hàng đều nhấn mạnh yêu cầu doanh nghiệp chuẩn hóa hệ thống kế toán, minh bạch báo cáo tài chính, quản lý tốt hoạt động thu - chi và cung cấp thông tin chính xác. Khi chất lượng thông tin được nâng lên, ngân hàng sẽ có thêm cơ sở để đánh giá rủi ro bằng hoạt động kinh doanh thực tế thay vì phải phụ thuộc quá nhiều vào tài sản hữu hình.
Ở chiều ngược lại, các ngân hàng cũng phải thay đổi để thích ứng với một khu vực DNNVV ngày càng đa dạng. Đó là lý do MB đẩy mạnh số hóa và các mô hình đánh giá dựa trên doanh thu; Vietcombank đề xuất xây dựng hệ thống thông tin kết nối qua CIC; còn BIDV đặt vấn đề hoàn thiện cả hạ tầng dữ liệu lẫn hành lang pháp lý cho tín dụng số.
Nhìn từ ba cách tiếp cận này, khoảng cách giữa DNNVV và ngân hàng không chỉ được quyết định bởi lãi suất hay hạn mức tín dụng. Một doanh nghiệp có thể có nhu cầu vốn, nhưng nếu hoạt động kinh doanh không được phản ánh bằng thông tin đủ tin cậy, ngân hàng vẫn khó đánh giá rủi ro. Ngược lại, khi doanh thu, hợp đồng, thanh toán và khả năng tạo tiền được thể hiện rõ, ngân hàng có thêm cơ sở để thiết kế cách cấp vốn phù hợp hơn.
Vì thế, thay đổi cách cho vay không phải là câu chuyện một chiều của ngân hàng. Ngân hàng đang thay đổi cách nhìn doanh nghiệp, nhưng để được nhìn khác, doanh nghiệp cũng phải thay đổi cách mình xuất hiện trong hệ thống thông tin.