
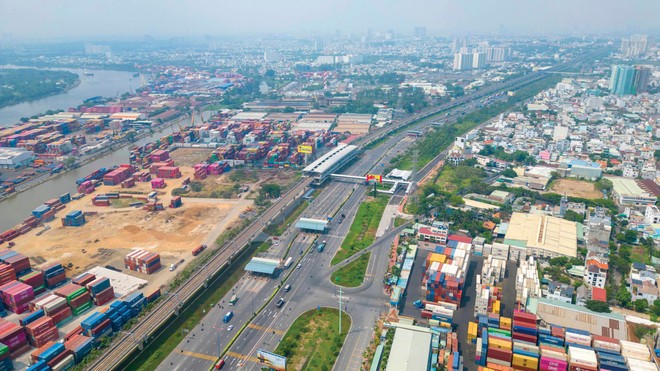
 Nguồn cung căn hộ được dự báo tiếp tục phân bổ về các khu vực vùng ven. Ảnh: Lê Toàn.
Người mua nhà thay đổi cách lựa chọn
Hơn một năm sau khi mua căn hộ tại khu vực phía Đông TP.HCM với kỳ vọng bán lại kiếm lời, anh Trần Văn Thanh nhận ra việc tìm khách mua không còn dễ dàng như trước.
Căn hộ được mua vào đầu năm 2025, khi thị trường đang trong giai đoạn tăng giá, nhưng đến đầu quý III/2026, anh phải điều chỉnh giá chào bán giảm hơn 200 triệu đồng mới tìm được người mua. Điều khiến anh chú ý không chỉ là khoản lợi nhuận thấp hơn kỳ vọng, mà còn là sự thay đổi trong cách khách hàng lựa chọn căn hộ.
“Người mua hiện dành nhiều thời gian xem xét pháp lý, tiến độ dự án, chi phí vận hành và so sánh giá giữa các sản phẩm. Những yếu tố này khiến quá trình thương lượng kéo dài hơn, nhất là với các căn hộ được chào bán ở mức giá đã tăng đáng kể so với thời điểm mua vào”, anh Thanh cho hay.
Câu chuyện của nhà đầu tư trên diễn ra trong bối cảnh thị trường căn hộ đang đối diện với áp lực thanh khoản. Sau gần 2 năm giá bán liên tục tăng, khả năng tài chính của người mua và nhu cầu sử dụng thực tế của tài sản ngày càng có vai trò quan trọng trong quyết định mua nhà.
Theo DKRA Consulting, lượng tiêu thụ căn hộ sơ cấp tại TP.HCM và các địa phương lân cận trong quý III/2026 giảm tới 66% so với quý liền trước.
Trong khi đó, nguồn cung sơ cấp giảm 31%, còn khoảng 13.215 căn. Nguồn cung mở bán mới chỉ đạt hơn 4.000 căn, bằng khoảng 1/3 quý trước đó, khi nhiều chủ đầu tư chủ động lùi kế hoạch bán hàng sang cuối năm.
Diễn biến này cho thấy, sự thận trọng xuất hiện ở cả bên mua lẫn bên bán. Người mua cân nhắc kỹ hơn trước áp lực lãi suất, còn chủ đầu tư dự án điều tiết lượng sản phẩm đưa ra thị trường để phù hợp với sức cầu.
Trên thị trường thứ cấp, sức ép thể hiện rõ hơn qua giá giao dịch. DKRA Consulting ghi nhận mức giảm phổ biến 4-7% so với quý trước đó, tập trung ở những trường hợp chủ sở hữu chịu áp lực từ vốn vay và chi phí lãi suất. Tuy nhiên, sự điều chỉnh này chưa lan rộng sang thị trường sơ cấp, nơi giá bán tiếp tục chịu tác động từ chi phí phát triển dự án.
Theo Savills Việt Nam, trong quý III/2026, khoảng 80% nguồn cung căn hộ sơ cấp tại TP.HCM có giá trên 100 triệu đồng/m2. Giá bán bình quân toàn thị trường quanh mức 69 triệu đồng/m2, chỉ giảm 1% so với quý trước đó.
Nhiều dự án mới vẫn thiết lập mặt bằng giá cao như Nexus Zone khoảng 124 triệu đồng/m2, TD Iconic khoảng 88 triệu đồng/m2, Triton Crown tại Phú Mỹ Hưng khoảng 220 triệu đồng/m2... Khoảng cách lớn giữa giá bán và khả năng chi trả khiến việc sở hữu nhà ở trở nên khó khăn hơn đối với những khách hàng phụ thuộc vào vốn vay.
“Đây là giai đoạn sức mua chững lại, trong khi giá vẫn neo cao. Khoảng cách giữa giá bán và khả năng chi trả của người mua ở thực vì vậy ngày càng trở nên rõ hơn”, bà Cao Thị Thanh Hương - Phó giám đốc Bộ phận Nghiên cứu và Tư vấn, Savills TP.HCM nói và chia sẻ thêm, nhu cầu nhà ở trên thị trường chung cư TP.HCM không mất đi, nhưng chi phí vay cao khiến người mua thận trọng hơn, đặc biệt khi nhiều sản phẩm mới có mức giá cao hơn khả năng tài chính của nhóm khách hàng sử dụng đòn bẩy. Trong khi đó, thị trường khó xuất hiện một đợt giảm giá diện rộng bởi chi phí đầu vào của các dự án vẫn ở mức cao.
Ông David Jackson, Tổng giám đốc Avison Young Việt Nam cũng nhận định, mặt bằng lãi suất vay mua nhà thả nổi ở mức 12-15%/năm đang tạo ra sự sàng lọc rõ nét giữa các nhóm khách hàng. Những nhà đầu tư sử dụng đòn bẩy tài chính lớn gặp nhiều khó khăn hơn, trong khi nhóm khách hàng có vốn tự có và nhu cầu nắm giữ dài hạn tiếp tục tham gia thị trường.
Sự phân hóa còn thể hiện ở khả năng tiêu thụ giữa các phân khúc. Những dự án có pháp lý hoàn chỉnh, đáp ứng nhu cầu ở thực tiếp tục duy trì lợi thế, trong khi sản phẩm chưa hoàn thiện pháp lý hoặc hết thời gian ưu đãi lãi suất có thể chịu áp lực giảm giá trên thị trường thứ cấp.
Avison Young Việt Nam ghi nhận, tỷ lệ hấp thụ căn hộ toàn thị trường trong quý III/2026 giảm còn khoảng 28%. Trong bối cảnh lãi vay thả nổi ở mức 12-15%/năm, còn tỷ suất sinh lời cho thuê căn hộ nội đô khoảng 3-4%/năm, việc đầu tư bằng vốn vay trở thành gánh nặng đối với người mua.
Dòng tiền an cư tìm về đô thị vệ tinh
Khi giá căn hộ tại khu vực trung tâm TP.HCM duy trì ở mức cao, những địa bàn có mặt bằng giá dễ tiếp cận hơn đang thu hút sự quan tâm của người mua nhà, đặc biệt là khu vực Bình Dương cũ.
Theo dữ liệu của Batdongsan.com.vn, tỷ trọng quan tâm dành cho nơi này trong tổng lượng tìm kiếm bất động sản tại các khu vực phụ cận TP.HCM đã tăng từ 9% trong quý I/2024 lên 30% vào quý III/2026.
Đáng chú ý, sự quan tâm không chỉ tăng về quy mô, mà còn thay đổi về loại hình sản phẩm. Tỷ trọng tìm kiếm căn hộ chung cư tại đây tăng từ 31% lên 38%, trong khi đất nền giảm từ 41% xuống còn 33%.
Sự phát triển của mạng lưới giao thông đang thay đổi cách người mua đánh giá khoảng cách giữa nơi ở và trung tâm đô thị. Khả năng di chuyển thuận tiện trở thành yếu tố quan trọng khi lựa chọn nhà ở tại các khu vực ngoại vi.
Bà Đỗ Thị Ngọc Ánh - Quản lý kinh doanh cấp cao Batdongsan.com.vn cho rằng, đây không đơn thuần là phản ứng nhất thời trước việc giá nhà nội đô tăng cao, mà còn phản ánh xu hướng dịch chuyển dân cư dài hạn, gắn với sự phát triển của các trục hạ tầng và không gian đô thị mới. Sự chênh lệch giá bán là một trong những yếu tố tạo nên sức hút của các khu vực vệ tinh.
Báo cáo của Avison Young Việt Nam ghi nhận, giá căn hộ sơ cấp tại khu vực Bình Dương cũ dao động trong khoảng 46,5-72,4 triệu đồng/m2, khu vực Bà Rịa - Vũng Tàu cũ là 49,1-116,3 triệu đồng/m2.
Tính trên toàn thị trường TP.HCM mở rộng, giá căn hộ sơ cấp bình quân đạt khoảng 99,5 triệu đồng/m2, riêng các dự án cao cấp tại khu Đông và khu Nam TP.HCM cũ phổ biến ở mức 98,2-142,1 triệu đồng/m2, còn khu vực trung tâm và Thủ Thiêm có những sản phẩm siêu sang đạt 180,9-387,6 triệu đồng/m2.
Sự chênh lệch này lý giải vì sao các khu vực giáp ranh như Dĩ An và Thuận An tiếp tục thu hút nhóm khách hàng có nhu cầu ở thực. Với cùng một ngân sách, người mua có thêm lựa chọn về diện tích, loại hình căn hộ và phương án thanh toán. Tuy nhiên, mức giá thấp hơn chưa phải yếu tố duy nhất quyết định khả năng thu hút người mua.
“Một mức giá hợp lý có thể mở cánh cửa thu hút dòng tiền, nhưng chính hạ tầng hạ tầng kết nối mới là chìa khóa giữ chân người mua”, bà Ánh nhấn mạnh, đồng thời chia sẻ thêm, sự phát triển của mạng lưới giao thông đang thay đổi cách người mua đánh giá khoảng cách giữa nơi ở và trung tâm đô thị. Khả năng di chuyển thuận tiện trở thành yếu tố quan trọng khi lựa chọn nhà ở tại các khu vực ngoại vi.
Trong bối cảnh đó, nguồn cung căn hộ cũng được dự báo tiếp tục phân bổ về các khu vực vùng ven.
Theo DKRA Consulting, trong quý IV/2026, thị trường TP.HCM và các địa phương lân cận có thể đón thêm khoảng 7.000-10.000 căn hộ mở bán mới, tập trung tại khu Đông, khu Nam và Bình Dương cũ.
Trong khi phân khúc hạng A tiếp tục chiếm ưu thế tại khu vực trung tâm, căn hộ hạng B và C được dự báo giữ vai trò chủ lực tại các địa bàn vùng ven, nơi có mặt bằng giá phù hợp hơn với khả năng tài chính của nhiều người mua.
DKRA Consulting nhận định, sức cầu có thể cải thiện vào cuối năm, nhưng khó tăng đột biến trong ngắn hạn. Các chủ đầu tư dự án được dự báo tiếp tục duy trì chính sách thanh toán linh hoạt, hỗ trợ lãi vay và chiết khấu để cải thiện thanh khoản.