
 Đẩy nhanh giải ngân đầu tư công mở rộng cơ hội cho doanh nghiệp xây lắp và vật liệu xây dựng
Đầu tư công mở dư địa tăng trưởng
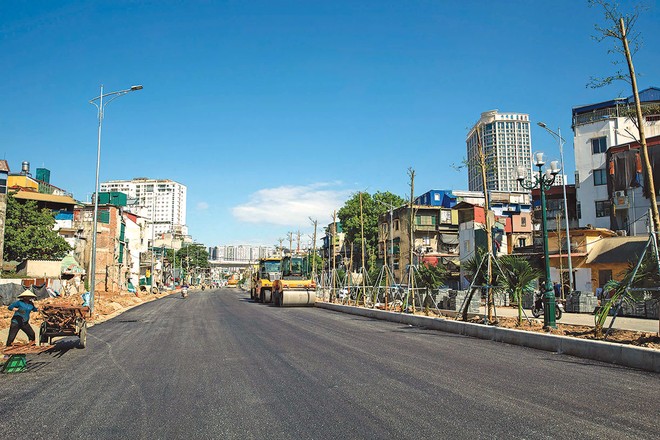
Theo Bộ Tài chính, đến hết ngày 30/9/2026, tổng vốn đầu tư công giải ngân đạt 642.961,6 tỷ đồng, tương đương 64,8% kế hoạch Thủ tướng Chính phủ giao năm nay là 991.931,6 tỷ đồng. Trong đó, vốn ngân sách trung ương đạt 164.315,3 tỷ đồng, tương đương 44,1% kế hoạch; vốn ngân sách địa phương đạt 478.646,3 tỷ đồng, tương đương 73,6%.
So với cùng kỳ năm 2025, tỷ lệ giải ngân tăng 12,9 điểm phần trăm, còn giá trị giải ngân tăng 202.559,3 tỷ đồng. Tốc độ giải ngân trong tháng 9 gấp 1,58 lần tháng 8, cho thấy tiến độ thực hiện vốn đầu tư công đang được cải thiện so với những tháng đầu năm.
Để hoàn thành mục tiêu giải ngân 100% kế hoạch năm, Bộ Tài chính yêu cầu các bộ, ngành và địa phương bám sát tiến độ dự án, chủ động ứng phó với khó khăn, đồng thời gắn giải ngân với khối lượng thực hiện và hiệu quả sử dụng vốn.
Theo Công ty Chứng khoán Kỹ thương (TCBS), sau giai đoạn tập trung vào cao tốc Biên Hòa - Vũng Tàu, sân bay Long Thành và Vành đai 3 TP.HCM, nhu cầu đá xây dựng được kỳ vọng dịch chuyển sang các dự án mới như Vành đai 4 TP.HCM, cao tốc TP.HCM - Thủ Dầu Một - Chơn Thành và cầu Cát Lái. Sân bay Long Thành dự kiến khai thác thương mại từ tháng 12/2026, trong khi Vành đai 4 TP.HCM, với tổng mức đầu tư giai đoạn 1 khoảng 120.413 tỷ đồng, được kỳ vọng thúc đẩy nhu cầu vật liệu xây dựng.
Công ty Chứng khoán MB (MBS) nhận định, trong quý III/2026, nhóm doanh nghiệp xây lắp tiếp tục hưởng lợi khi tiến độ đầu tư công được đẩy nhanh.
Bên cạnh đầu tư công, các dự án hạ tầng triển khai theo phương thức đối tác công - tư (PPP) cũng mở rộng cơ hội cho doanh nghiệp xây dựng. Theo MBS, các đại dự án giao thông và đô thị sẽ tiếp tục tạo động lực tăng trưởng cho ngành trong giai đoạn 2026-2030.
Dù triển vọng toàn ngành xây lắp tích cực, mức độ hưởng lợi giữa các doanh nghiệp niêm yết có sự phân hóa.
Nhờ hợp tác với các chủ đầu tư lớn tại những dự án như cầu Cần Giờ và sân bay Gia Bình, Coteccons (mã CTD) dự kiến nâng backlog cuối quý III/2026 lên 68.000 tỷ đồng, tăng 62% so với cùng kỳ.
CII và HHV được kỳ vọng hưởng lợi từ dự án mở rộng cao tốc Trung Lương - Mỹ Thuận, với backlog lần lượt tăng 10% và 12% so với cùng kỳ.
Ngược lại, backlog của Vinaconex (mã VCG) giảm khoảng 10%, còn 18.000 tỷ đồng, trong bối cảnh khối lượng công việc từ các dự án cao tốc suy giảm.
Các doanh nghiệp khai thác đá cũng được kỳ vọng tăng trưởng cùng đầu tư công. Theo TCBS, KSB, DHA và VLB là những doanh nghiệp đá xây dựng có hệ thống mỏ tại các địa bàn hưởng lợi từ đầu tư công. KSB có dư địa tăng sản lượng nhờ mỏ Tân Mỹ, với công suất khoảng 1,5 triệu m3 nguyên khối/năm và trữ lượng khoảng 22 triệu m3. Mỏ có thời hạn khai thác đến năm 2029. Tuy nhiên, tiến độ nâng công suất Tân Mỹ và thời hạn khai thác mỏ Phước Vĩnh đến tháng 6/2027 là những yếu tố cần theo dõi. KSB đặt mục tiêu sản lượng năm 2026 gần 3,98 triệu m3, tăng 24% so với năm trước.
DHA có mỏ Tân Cang 3 với thời hạn khai thác đến năm 2037, nhưng chưa thể triển khai phương án nâng công suất do hạn chế về diện tích phụ trợ; mỏ Thạnh Phú 2 dự kiến hết hạn vào tháng 3/2027. Trong khi đó, VLB có tổng trữ lượng đá còn lại khoảng 84,4 triệu m3, thời hạn khai thác các mỏ kéo dài đến giai đoạn 2038-2042. Doanh nghiệp được phân khai hơn 1,6 triệu m3 đá phục vụ sân bay Long Thành trong năm 2026 và đã cung cấp khoảng một nửa khối lượng này tính đến tháng 6.
Kinh doanh tích cực nhưng chịu sức ép chi phí
Cơ hội từ đầu tư công không đồng đều giữa các doanh nghiệp, trong khi chi phí đầu vào tiếp tục gây sức ép lên biên lợi nhuận.
Khối lượng công việc lớn chưa đồng nghĩa với lợi nhuận tăng tương ứng, khi chi phí đầu vào tiếp tục gây sức ép lên biên lợi nhuận của các doanh nghiệp xây lắp.
MBS dự báo, doanh thu quý III/2026 của CTD đạt 9.690 tỷ đồng, tăng 30% so với cùng kỳ, trong khi biên lợi nhuận gộp duy trì ở mức 4,3%. Tuy nhiên, lợi nhuận ròng dự kiến giảm 32%, còn 200 tỷ đồng, do không còn đóng góp từ hoạt động thoái vốn.
Với CII, lợi nhuận quý III/2026 được kỳ vọng cải thiện nhờ mảng thu phí giao thông (BOT), dù doanh thu xây lắp dự kiến giảm 5% do biên lợi nhuận gộp suy giảm. Lợi nhuận cả năm được MBS dự báo đạt 200 tỷ đồng, giảm 9%.
Với VCG, lợi nhuận ròng quý III được dự báo giảm mạnh do doanh thu xây lắp giảm 10%, backlog suy giảm và doanh nghiệp không còn khoản lợi nhuận hơn 3.000 tỷ đồng từ thoái vốn dự án như cùng kỳ.
Trong khi đó, lợi nhuận quý III của HHV được dự báo tăng 8%, lên khoảng 160 tỷ đồng, chủ yếu nhờ mảng xây lắp với đóng góp từ các dự án lớn như cao tốc Đồng Đăng - Trà Lĩnh và Trung Lương - Mỹ Thuận giai đoạn 2. Mảng BOT được kỳ vọng duy trì ổn định.
Ở nhóm vật liệu xây dựng, nhu cầu hạ tầng tiếp tục hỗ trợ ngành thép. Sản lượng thép trong nước quý III/2026 dự kiến đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ; thép xây dựng và thép cuộn cán nóng (HRC) được dự báo tăng lần lượt 26% và 35%. Công ty Chứng khoán Rồng Việt (VDSC) dự báo, doanh thu quý III/2026 của Hòa Phát (mã HPG) đạt 54.000 tỷ đồng, tăng 48% so với cùng kỳ; lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 5.400 tỷ đồng, tăng 34%. Với nhóm tôn mạ, MBS dự báo, lợi nhuận Hoa Sen (mã HSG) và Thép Nam Kim (mã NKG) tăng lần lượt 159% và 30%, nhờ giá tôn mạ tăng mạnh hơn HRC và nền so sánh thấp.
Tuy nhiên, giá nguyên vật liệu tăng cũng tạo áp lực đáng kể lên các doanh nghiệp xây lắp. Theo MBS, giá thép tăng 7% và giá xi măng tăng 10% so với cùng kỳ, trong bối cảnh nhu cầu gia tăng và chi phí sản xuất, vận chuyển ở mức cao.
Các nhà thầu như CTD có thể duy trì biên lợi nhuận ổn định hơn nhờ thực hiện các dự án kỹ thuật phức tạp, có giá thầu cao và ký hợp đồng mua nguyên vật liệu với giá cố định trong 6-12 tháng.
MBS dự báo, trong quý III, biên lợi nhuận gộp của CTD duy trì ở mức 4,3%; VCG đạt 3,3%, giảm 0,5 điểm phần trăm so với cùng kỳ. Biên lợi nhuận gộp mảng xây lắp của CII và HHV được dự báo giảm lần lượt 0,3 và 0,4 điểm phần trăm.
Triển vọng tích cực
Theo Công ty Chứng khoán KB Việt Nam (KBSV), chi phí vật liệu và vướng mắc pháp lý vẫn là những rủi ro đối với tiến độ đầu tư công. Nguồn cung cát, đá hạn chế, trong khi các nguồn thay thế có chi phí cao và cần thời gian phê duyệt, tiếp tục gây sức ép lên tiến độ một số dự án. Chính phủ đã ban hành các công điện về bình ổn giá vật liệu xây dựng và điều hành giá nhằm từng bước giảm áp lực chi phí.
Về pháp lý, Nghị quyết 254/2025/QH15 và các nghị định hướng dẫn bổ sung cơ chế thu hồi đất theo tiến độ dự án hoặc bồi thường, qua đó được kỳ vọng rút ngắn thời gian giải phóng mặt bằng. KBSV cho rằng, tác động của các cơ chế mới sẽ thể hiện rõ hơn trong quý IV/2026 và năm 2027, hỗ trợ triển vọng của nhóm xây dựng hạ tầng và vật liệu xây dựng.
Đối với ngành đá xây dựng, TCBS nhận định, đầu tư công đang mở ra chu kỳ nhu cầu mới, nhưng cơ hội không chỉ thuộc về những doanh nghiệp sở hữu mỏ lớn. Lợi thế cạnh tranh nằm ở khả năng duy trì nguồn đá có trữ lượng đủ lớn, vị trí gần công trình và công suất đáp ứng nhu cầu khi các dự án hạ tầng được đẩy nhanh tiến độ.
Cơ hội từ đầu tư công là rõ nét, song khả năng chuyển hóa thành doanh thu và lợi nhuận vẫn phụ thuộc vào tiến độ dự án, năng lực cung ứng và khả năng kiểm soát chi phí của từng doanh nghiệp.