
 Khối ngân hàng đã phát hành hơn 194.000 tỷ đồng trái phiếu trong 8 tháng qua.
Từ đầu quý II/2026, các ngân hàng gia tăng phát hành trái phiếu trong bối cảnh tín dụng tăng nhanh và nhu cầu vốn trung - dài hạn gia tăng. Theo bà, những yếu tố nào đang thúc đẩy xu hướng này?
Sau giai đoạn trầm lắng đầu năm, khi trong quý I chỉ chiếm khoảng 30% giá trị phát hành toàn thị trường và nhường vị trí dẫn đầu cho nhóm bất động sản, nhóm ngân hàng đã trở lại dẫn dắt từ đầu quý II.
Tính lũy kế 8 tháng đầu năm, khối ngân hàng đã phát hành hơn 194.000 tỷ đồng trái phiếu, chiếm 50,6% tổng giá trị phát hành toàn thị trường trái phiếu doanh nghiệp. Theo chúng tôi, có 4 nhóm yếu tố thúc đẩy xu hướng này.
Thứ nhất và là yếu tố trực tiếp nhất, đó là sự mất cân đối giữa tốc độ huy động và tăng trưởng cho vay. Tính tới ngày 28/8/2026, tín dụng đã tăng 10,2% so với cuối năm 2025, trong khi huy động vốn của các tổ chức tín dụng mới tăng 8,8% (tính đến ngày 22/8/2026).
Trong bối cảnh huy động khu vực dân cư chậm hơn tăng trưởng tín dụng và kênh liên ngân hàng tiệm cận ngưỡng giới hạn, trái phiếu trở thành kênh bổ sung vốn quan trọng.
Tuy huy động tiền gửi có xu hướng tăng nhanh trong các tháng gần đây, nhưng sự cải thiện chủ yếu đến từ nguồn vốn ngắn hạn, nên không làm giảm nhu cầu huy động dài hạn qua trái phiếu.
Thứ hai là cấu trúc kỳ hạn. Hệ thống ngân hàng Việt Nam có cơ cấu nguồn vốn chủ yếu mang tính ngắn hạn, với khoảng 80% vốn huy động là kỳ hạn ngắn.
Khi tín dụng tăng nhanh, đặc biệt là tín dụng dự án, hạ tầng và bất động sản, các chỉ tiêu an toàn như tỷ lệ nguồn vốn ngắn hạn cho vay trung - dài hạn và tỷ lệ cho vay trên tổng tiền gửi (LDR) sẽ là ràng buộc trước cả hạn mức tăng trưởng tín dụng. Trái phiếu kỳ hạn từ 3 năm trở lên là công cụ nhanh nhất để kéo dài kỳ hạn nguồn vốn và giải tỏa ràng buộc này.
Thứ ba là củng cố nền vốn. Nhiều ngân hàng vẫn cần bổ sung vốn cấp 2 để đáp ứng các tỷ lệ an toàn theo quy định và tiến tới các chuẩn mực vốn cao hơn, trong khi tỷ lệ an toàn vốn tối thiểu (CAR) bình quân của nhóm ngân hàng có vốn nhà nước chi phối chỉ quanh 10% và chưa cải thiện đáng kể.
Đây là lý do các kế hoạch phát hành lớn trong nửa cuối năm đều có cấu phần nợ thứ cấp kỳ hạn dài: BIDV dự kiến huy động tới 41.000 tỷ đồng, VPBank tối đa 30.000 tỷ đồng, Sacombank 20.000 tỷ đồng, Agribank 15.000 tỷ đồng trái phiếu kỳ hạn 10 năm phát hành ra công chúng, HDBank tối đa 15.000 tỷ đồng và Vietcombank khoảng 10.000 tỷ đồng nợ thứ cấp.
Thứ tư là nhu cầu đầu tư. Ngân hàng là nhóm tổ chức phát hành có mức độ tín nhiệm cao hơn so với hầu hết doanh nghiệp thông thường và chịu sự quản lý, giám sát chặt chẽ của Ngân hàng Nhà nước, nên trái phiếu ngân hàng phù hợp với khẩu vị thận trọng của các quỹ đầu tư, công ty chứng khoán và doanh nghiệp bảo hiểm.
Với thanh khoản tương đối tốt, loại tài sản này còn được sử dụng linh hoạt làm tài sản bảo đảm trong các nghiệp vụ vay vốn, tức vừa là công cụ đầu tư, vừa góp phần vào bộ đệm thanh khoản của các định chế tài chính. Khi lãi suất phát hành vượt xa lãi suất tiền gửi cùng kỳ hạn, lực cầu này càng được kích hoạt mạnh.
Cùng với sự gia tăng về quy mô phát hành, lãi suất trái phiếu ngân hàng tại một số đợt phát hành gần đây cũng ở mức khá cao, khoảng 8,5-9%/năm. Vậy mặt bằng lãi suất hiện nay phản ánh như thế nào về nhu cầu và chi phí huy động vốn trung - dài hạn của ngân hàng?
Theo dữ liệu FiinRatings tổng hợp, lãi suất coupon phát hành của nhóm tổ chức tín dụng đã tăng 180 điểm cơ bản trong nửa đầu năm 2026 so với cuối năm 2025.
Nếu như quý I/2026 còn chứng kiến một số lô trái phiếu phát hành ở mức 7%/năm, thì nay 8,5-9%/năm đã trở thành mặt bằng phổ biến. Một số lô trái phiếu lãi suất thả nổi có biên độ cộng thêm trên lãi suất tiền gửi 12 tháng của nhóm “Big 4” (gồm Vietcombank, BIDV, VietinBank và Agribank) có thể tiệm cận 10%/năm.
Mặt bằng lãi suất hiện nay trước hết phản ánh mức độ cấp thiết của nhu cầu vốn trung - dài hạn. Các ngân hàng sẵn sàng phát hành trái phiếu lãi suất cao, bởi đây là công cụ tạo ra nguồn vốn kỳ hạn 3-10 năm, không bị rút trước hạn và được tính vào nguồn vốn trung - dài hạn hoặc vốn cấp 2 (đối với kỳ hạn 5 năm trở lên).
Sức ép này đến trực tiếp từ phía sử dụng vốn. Tín dụng 8 tháng đầu năm 2026 tăng 10,2% và tập trung đáng kể vào những lĩnh vực có bản chất dài hạn như hạ tầng giao thông, năng lượng, bất động sản và các dự án sản xuất quy mô lớn.
Tài trợ cho các khoản vay này bằng nguồn tiền gửi kỳ hạn dưới 12 tháng sẽ làm giãn rộng độ lệch kỳ hạn và đẩy các giới hạn an toàn về tỷ lệ vốn ngắn hạn cho vay trung - dài hạn cũng như LDR lên ngưỡng giới hạn.
Về tác động đến biên lãi ròng (NIM), số liệu quý II/2026 chưa cho thấy áp lực rõ rệt. NIM bình quân của nhóm ngân hàng niêm yết đạt khoảng 3,15% - cải thiện nhẹ khoảng 0,16 điểm phần trăm so với quý trước đó.
Sự cải thiện này đến từ xu hướng dịch chuyển sang cho vay trung - dài hạn nhiều hơn của các ngân hàng, cùng với sự hỗ trợ của Thông tư 25/2026/TT-NHNN của Ngân hàng Nhà nước sửa đổi, bổ sung một số điều của Thông tư số 22/2019/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài.
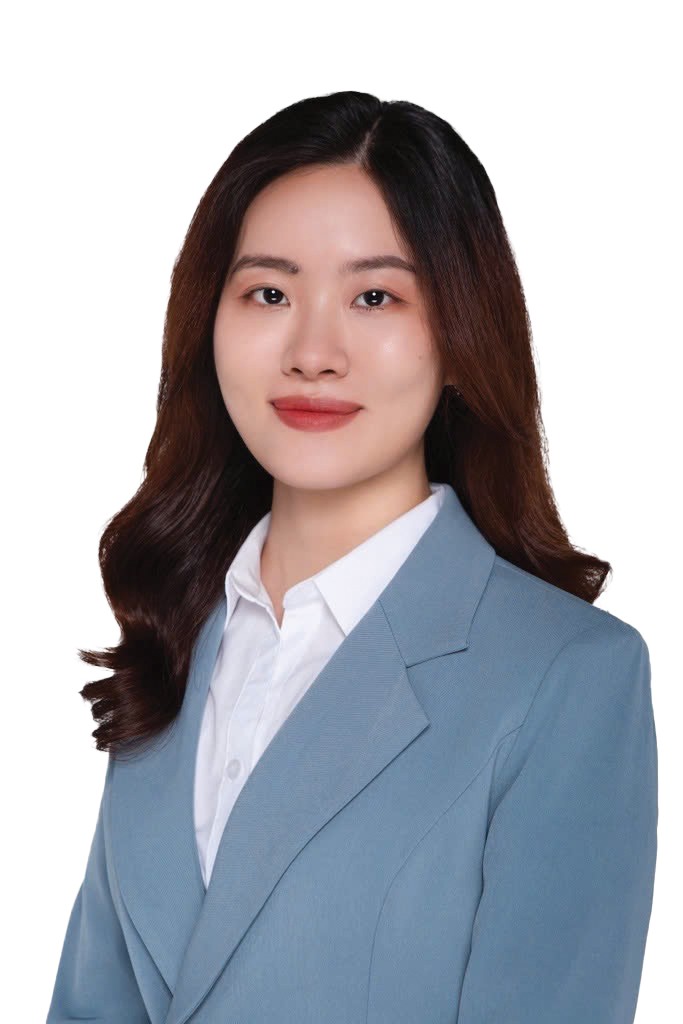 |
Bà Nguyễn Thảo Hạnh - Trưởng Phòng Nghiên cứu tín dụng và Tài chính bền vững, FiinRatings |
Tuy vậy, NIM vẫn sẽ chịu sức ép khi chi phí huy động duy trì ở mức cao, trong khi lãi vay tiếp tục được yêu cầu giảm để hỗ trợ doanh nghiệp và tăng trưởng kinh tế.
Nhưng chúng tôi cho rằng, tác động lên NIM đến từ trái phiếu ở mức kiểm soát được, vì trái phiếu chiếm một tỷ trọng không quá lớn trong tổng nguồn vốn của hệ thống và phần lớn có lãi suất cố định, tức chi phí được phân bổ dần theo kỳ hạn.
Áp lực sẽ phân hóa mạnh, chịu ảnh hưởng rõ nhất là nhóm ngân hàng thương mại cổ phần quy mô vừa và nhỏ. Đây là nhóm có tỷ lệ tiền gửi không kỳ hạn (CASA) thấp, phụ thuộc nhiều vào nguồn vốn huy động theo giá thị trường và có tỷ lệ vốn ngắn hạn cho vay trung - dài hạn đã ở vùng cao. Ngược lại, các ngân hàng có nền CASA tốt và khả năng tái định giá tài sản nhanh sẽ giữ được NIM tương đối ổn định.
Khi nguồn vốn trái phiếu được huy động với kỳ hạn tương đối dài, khả năng phân bổ và sử dụng hiệu quả nguồn vốn này sẽ là yếu tố quan trọng. Những lĩnh vực nào đang có nhu cầu và khả năng hấp thụ tốt nguồn vốn trung - dài hạn từ ngân hàng?
Một lĩnh vực hấp thụ tốt nguồn vốn kỳ hạn dài khi hội đủ các điều kiện sau: Dự án có dòng tiền dự kiến kéo dài và tương đối ổn định, hồ sơ pháp lý đầy đủ để giải ngân theo tiến độ và chủ đầu tư có đủ vốn tự có cùng năng lực triển khai.
Thiếu 1 trong 3 điều kiện, nguồn vốn dài hạn có thể chuyển thành rủi ro kỳ hạn nằm lại trên bảng cân đối của ngân hàng. Theo quan sát của chúng tôi, có 3 nhóm lĩnh vực đang hội tụ tương đối tốt các điều kiện này.
Một là hạ tầng giao thông và năng lượng, gồm các dự án trọng điểm quốc gia, truyền tải điện, điện khí LNG và năng lượng tái tạo. Đây là nhóm có vòng đời dự án 10-20 năm và dòng tiền có thể dự báo được, đặc biệt khi có hợp đồng mua bán điện hoặc cơ chế giá rõ ràng.
Hai là bất động sản khu công nghiệp và nhà ở xã hội, nhóm được ưu tiên chính sách, trong đó Ngân hàng Nhà nước cho phép loại trừ dư nợ tại các dự án nhà ở xã hội, khu công nghiệp và khu chế xuất khỏi giới hạn tăng trưởng tín dụng bất động sản.
Ba là công nghiệp chế biến - chế tạo và hạ tầng phục vụ chuỗi cung ứng.
Về bảo đảm nguồn vốn trái phiếu được chuyển hóa thành dòng vốn hiệu quả, điều cần lưu ý đầu tiên là minh bạch hóa mục đích sử dụng vốn. Với các đợt phát hành quy mô lớn, đặc biệt là trái phiếu xanh và trái phiếu bền vững, việc xây dựng khung phát hành, có đánh giá độc lập của bên thứ ba và công bố báo cáo phân bổ, báo cáo tác động sau phát hành sẽ giúp nhà đầu tư và thị trường giám sát được dòng vốn đi vào đâu, thay vì chỉ dừng ở mục đích chung là bổ sung nguồn vốn kinh doanh.
Tiếp theo là phát triển xếp hạng tín nhiệm và công cụ quản trị rủi ro tín dụng để việc phân bổ vốn dựa trên đánh giá rủi ro được chuẩn hóa, thay vì chủ yếu dựa vào tài sản bảo đảm. Đây cũng là điều kiện để nguồn vốn tiếp cận được các dự án tốt nhưng chưa có nhiều tài sản thế chấp, chẳng hạn trong lĩnh vực công nghệ, năng lượng tái tạo hay doanh nghiệp vừa và nhỏ trong chuỗi cung ứng.
Cuối cùng là san sẻ bớt gánh nặng kỳ hạn sang thị trường vốn. Về dài hạn, không nên để hệ thống ngân hàng một mình gánh toàn bộ nhu cầu vốn trung - dài hạn của nền kinh tế.
Việc doanh nghiệp và chủ đầu tư dự án tự huy động qua kênh trái phiếu, với sự tham gia của các nhà đầu tư tổ chức có nguồn vốn dài như quỹ hưu trí, bảo hiểm và quỹ đầu tư trái phiếu sẽ giúp phân bổ rủi ro kỳ hạn hợp lý hơn. Ngân hàng khi đó đóng vai trò thu xếp, bảo lãnh và cung cấp dịch vụ, thay vì là nơi hấp thụ toàn bộ rủi ro.
Ở bối cảnh rộng hơn, việc ngân hàng tăng phát hành trái phiếu diễn ra trong bối cảnh thị trường vốn đang được kỳ vọng mở rộng vai trò cung ứng nguồn vốn trung - dài hạn cho nền kinh tế. Xu hướng phát hành trái phiếu của ngân hàng hiện nay có thể tạo thêm động lực cho thị trường vốn phát triển như thế nào?
Hoạt động phát hành của nhóm ngân hàng luôn giữ vai trò dẫn dắt trên thị trường. Với hơn 194.000 tỷ đồng trái phiếu phát hành trong 8 tháng qua, tương đương 50,6% toàn thị trường, nhóm ngân hàng vừa bảo đảm quy mô và tính thanh khoản tối thiểu, vừa tạo ra một lớp tài sản có chất lượng tín dụng tương đối cao để các định chế tài chính xây dựng danh mục.
Quan trọng hơn, các đợt phát hành quy mô lớn và tương đối chuẩn hóa của ngân hàng, đặc biệt là các đợt chào bán ra công chúng, đã giúp duy trì thói quen đầu tư trái phiếu sau giai đoạn khủng hoảng niềm tin 2022-2023, đồng thời hình thành mặt bằng tham chiếu về lãi suất và kỳ hạn cho các tổ chức phát hành khác.
Các đợt phát hành quy mô lớn và tương đối chuẩn hóa của ngân hàng, đặc biệt là các đợt chào bán ra công chúng, đã giúp duy trì thói quen đầu tư trái phiếu sau giai đoạn khủng hoảng niềm tin 2022-2023, đồng thời hình thành mặt bằng tham chiếu về lãi suất và kỳ hạn cho các tổ chức phát hành khác.
Tuy nhiên, việc tỷ trọng của nhóm ngân hàng quá lớn, chiếm khoảng 70% tổng giá trị phát hành vào các năm trước, cũng cho thấy thị trường còn mất cân xứng và thiếu vắng nhà phát hành phi tài chính.
Nếu phụ thuộc quá nhiều vào khối ngân hàng cả về phía cung và cầu, thị trường trái phiếu sẽ chỉ là một kênh huy động vốn khác của hệ thống ngân hàng: Dòng vốn vẫn đi qua bảng cân đối của ngân hàng, rủi ro tín dụng của nền kinh tế vẫn tập trung vào hệ thống ngân hàng và doanh nghiệp vẫn phụ thuộc gần như hoàn toàn vào tín dụng.
Đó không phải là vai trò mà thị trường vốn được kỳ vọng đảm nhận. Để thị trường trái phiếu thực sự bổ sung cho tín dụng ngân hàng, cần tập trung vào 4 hướng.
Thứ nhất, mở rộng cơ sở nhà đầu tư có nguồn vốn dài hạn. Hiện ngân hàng cũng là nhóm nhà đầu tư lớn nhất trên thị trường, trong khi nhóm có khẩu vị đầu tư và tài sản kỳ hạn dài như bảo hiểm nhân thọ, quỹ hưu trí tự nguyện, quỹ đầu tư trái phiếu và Bảo hiểm xã hội Việt Nam còn chịu hạn chế về quy định. Không có lớp nhà đầu tư này, thị trường sẽ khó hấp thụ được trái phiếu kỳ hạn 7-10 năm của doanh nghiệp phi tài chính.
Thứ hai, đưa kênh chào bán ra công chúng trở thành kênh chính cho doanh nghiệp. Trong năm 2025, phát hành riêng lẻ vẫn chiếm trên 90% giá trị toàn thị trường chủ yếu vì thủ tục nhanh và linh hoạt hơn, dù có lợi thế rõ về chi phí vốn. Nghị định 245/2025/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 155/2020/NĐ-CP quy định chi tiết thi hành một số điều của Luật Chứng khoán đã định hình lại 2 kênh này theo hướng phân tách rõ nhà đầu tư và tăng chuẩn minh bạch. Vấn đề còn lại nằm ở khâu thực thi, cụ thể là rút ngắn thời gian xử lý hồ sơ để doanh nghiệp có thể chủ động về thời điểm huy động vốn.
Thứ ba, hoàn thiện hạ tầng định giá rủi ro, bao gồm xếp hạng tín nhiệm độc lập, chuẩn công bố thông tin và một thị trường thứ cấp đủ thanh khoản với dữ liệu giao dịch minh bạch. Khi thị trường có một ngôn ngữ chung để đánh giá và so sánh rủi ro tín dụng giữa các tổ chức phát hành, nhà đầu tư mới sẵn sàng mua trái phiếu của doanh nghiệp phi tài chính, thay vì chỉ chọn trái phiếu ngân hàng như một lựa chọn an toàn mặc định.
Thứ tư, phát triển các cấu trúc giúp doanh nghiệp tiếp cận vốn dài hạn, mà không cần đưa toàn bộ rủi ro về hệ thống ngân hàng như trái phiếu dự án đối tác công - tư (PPP), trái phiếu xanh và trái phiếu được bảo lãnh thanh toán một phần hoặc toàn bộ bởi ngân hàng, hoặc định chế tài chính phát triển.
Với những cấu trúc này, ngân hàng chuyển dần vai trò từ người cho vay sang người thu xếp, bảo lãnh và cung cấp dịch vụ, tức vẫn tham gia vào dòng vốn nhưng không phải gánh toàn bộ rủi ro kỳ hạn.
Nhìn về những tháng cuối năm, khi nhu cầu tín dụng và vốn đầu tư được dự báo tiếp tục ở mức cao, triển vọng phát hành trái phiếu của các ngân hàng sẽ ra sao?
Chúng tôi cho rằng, hoạt động phát hành của nhóm ngân hàng sẽ tiếp tục duy trì ở mức cao trong những tháng cuối năm và nhóm này nhiều khả năng vẫn là nhóm dẫn dắt nguồn cung của thị trường.
Lý do là các kế hoạch đã được đại hội cổ đông thông qua và công bố, với riêng nhóm ngân hàng lớn đã lên tới trên 130.000 tỷ đồng, phần lớn tập trung giải ngân từ quý III đến quý IV/2026.
Bên cạnh đó, dư địa tín dụng còn lại: Tín dụng tăng 10,2% tính đến ngày 28/8/2026, trong khi định hướng cả năm ở mức khoảng 15%, đồng nghĩa phần tăng trưởng dồn vào quý IV là đáng kể và sẽ kéo theo nhu cầu bổ sung nguồn vốn trung - dài hạn tương ứng.
Tuy nhiên, chúng tôi không kỳ vọng một đợt tăng tốc mạnh như các năm trước, bởi áp lực chi phí vốn khiến nhiều ngân hàng sẽ cân nhắc kỹ hơn về thời điểm và kỳ hạn phát hành.
Trong các yếu tố chi phối xu hướng này, nhu cầu tín dụng là yếu tố quyết định quy mô phát hành.
Quý IV luôn là cao điểm giải ngân của nền kinh tế, đặc biệt với các dự án hạ tầng, năng lượng và sản xuất phục vụ mùa cao điểm cuối năm. Với thực trạng tốc độ tăng trưởng cho vay còn vượt tốc độ huy động tiền gửi như hiện nay, nhu cầu phát hành trái phiếu sẽ còn được duy trì.
Mặt bằng lãi suất sẽ là yếu tố quyết định nhịp độ và cấu trúc phát hành, hơn là quy mô. Nếu lãi suất huy động giữ ổn định hoặc hạ nhiệt trong quý IV, các ngân hàng sẽ mạnh tay phát hành các lô kỳ hạn 7-10 năm và lãi suất cố định, qua đó khóa được chi phí vốn dài hạn. Ngược lại, nếu lãi suất tiếp tục đi lên, xu hướng nhiều khả năng là rút ngắn kỳ hạn và tăng tỷ trọng lãi suất thả nổi.
Yêu cầu tăng vốn là yếu tố ít biến động và ít nhạy cảm với giá vốn nhất. Nhu cầu bổ sung vốn cấp 2 để đáp ứng các tỷ lệ an toàn, đặc biệt tại nhóm ngân hàng có vốn nhà nước chi phối với CAR bình quân chỉ quanh 10%, sẽ tiếp tục tạo ra nguồn cung trái phiếu là nợ thứ cấp kỳ hạn dài, kể cả khi lãi suất chưa thuận lợi.
Nói cách khác, phần phát hành phục vụ tăng trưởng tín dụng có thể co giãn theo lãi suất, nhưng phần phát hành phục vụ chuẩn mực vốn thì gần như không thể trì hoãn.
Tổng hợp lại, chúng tôi cho rằng, nguồn cung trái phiếu ngân hàng trong quý cuối năm sẽ tiếp tục dồi dào, nhưng phân hóa rõ rệt.
Các ngân hàng lớn, có xếp hạng tín nhiệm tốt, uy tín trên thị trường và nền tảng nhà đầu tư tổ chức ổn định sẽ huy động được với chi phí hợp lý và kỳ hạn dài. Nhóm ngân hàng quy mô vừa và nhỏ sẽ phải trả thêm phần bù rủi ro và có thể phải điều chỉnh quy mô hoặc thời điểm phát hành theo điều kiện thị trường.