
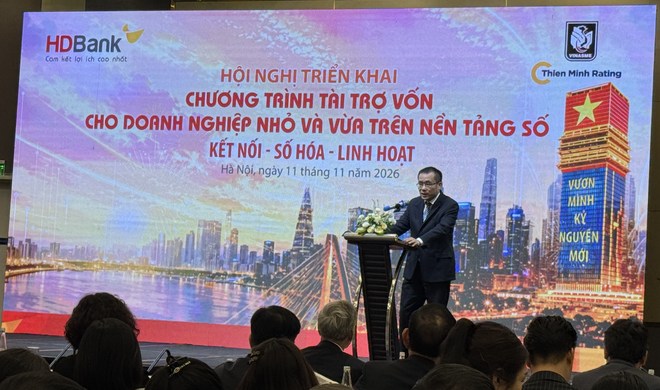
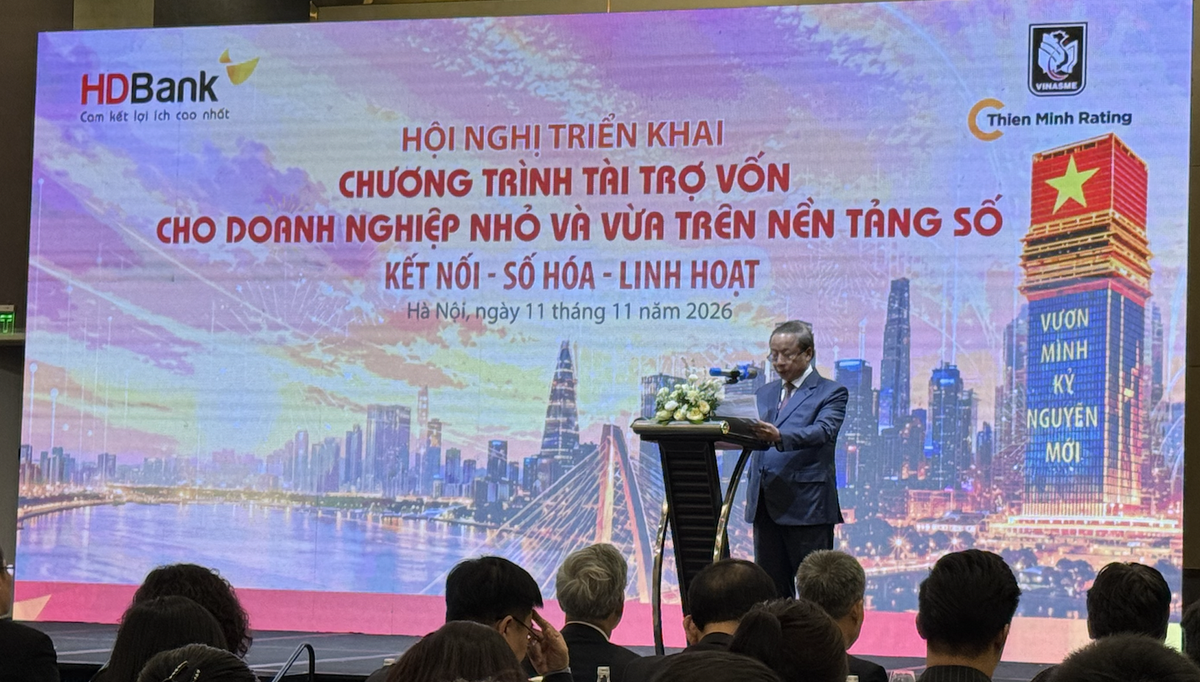
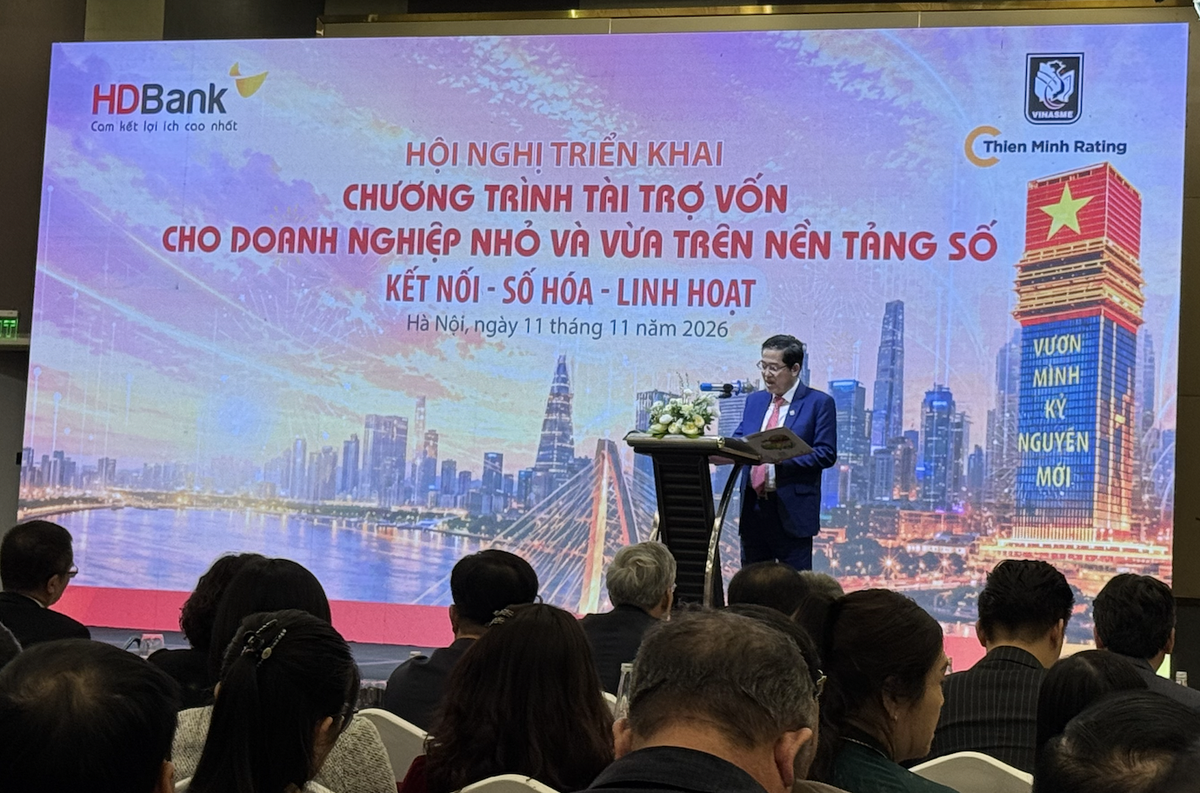
 Ông Dương Dũng Triều, Phó chủ tịch Công ty cổ phần Xếp hạng tín nhiệm Thiên Minh phát biểu tại Sự kiện
Khoảng trống thông tin khiến doanh nghiệp khó tiếp cận vốn
Một nghịch lý trong tiếp cận tín dụng của DNNVV được ông Dương Dũng Triều, Phó chủ tịch Công ty cổ phần Xếp hạng tín nhiệm Thiên Minh chia sẻ tại Hội nghị triển khai Chương trình tài trợ vốn cho DNNVV trên nền tảng số “Kết nối - Số hoá - Linh hoạt” do HDBank, VINASME và Thiên Minh Rating phối hợp tổ chức chiều ngày 11/11, một doanh nghiệp nhỏ có khách hàng, có đơn hàng, có năng lực sản xuất và có cơ hội phát triển. Nhưng để thực hiện đơn hàng đó, doanh nghiệp nhỏ cần thêm vốn. Khi tìm đến ngân hàng, doanh nghiệp phải chứng minh năng lực tài chính, lịch sử hoạt động và khả năng trả nợ.
"Không phải doanh nghiệp nhỏ nào cũng có đủ tài sản bảo đảm hoặc một bộ hồ sơ tài chính đáp ứng ngay yêu cầu của ngân hàng. Vậy là một cơ hội kinh doanh tốt có thể bị bỏ lỡ nhưng đó không chỉ là câu chuyện của một doanh nghiệp nhỏ, mà là một bài toán lớn đối với cả nền kinh tế”, ông Triều nói.
Số liệu của Ngân hàng Phát triển châu Á (ADB) cho biết, DNNVV chiếm trên 97% tổng số doanh nghiệp đăng ký, sử dụng khoảng 36% lực lượng lao động và đóng góp khoảng 40% GDP Việt Nam, tuy nhiên, dư nợ tín dụng dành cho khu vực này mới chiếm khoảng 20% tổng dư nợ nền kinh tế. Tỷ trọng dư nợ chưa tương xứng với vai trò của DNNVV đặt ra câu hỏi: Vì sao một khu vực đông đảo, đóng góp lớn cho nền kinh tế vẫn gặp khó trong việc chuyển hóa nhu cầu vốn thành khoản vay ngân hàng?
Theo ông Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME), nhiều doanh nghiệp có đơn hàng, thị trường, phương án kinh doanh và khả năng tạo dòng tiền nhưng vẫn khó tiếp cận vốn. Rào cản càng lớn với doanh nghiệp siêu nhỏ, doanh nghiệp khởi nghiệp, doanh nghiệp đổi mới sáng tạo và hộ kinh doanh đang chuyển đổi lên doanh nghiệp.
 |
Ông Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) |
Vấn đề không chỉ nằm ở việc thiếu tài sản thế chấp. Ông Dương Dũng Triều chỉ ra ba điểm nghẽn: nhiều doanh nghiệp thiếu tài sản bảo đảm, đặc biệt là bất động sản; thông tin tài chính và lịch sử tín dụng chưa đầy đủ, chưa chuẩn hóa; quy trình tiếp cận vốn còn nhiều công đoạn thủ công, hồ sơ phân tán và tốn thời gian. Khi chuyển sang làm việc với ngân hàng khác, doanh nghiệp thường phải cung cấp, chứng minh lại thông tin từ đầu.
Nhìn từ phía doanh nghiệp, có thể nắm rõ khách hàng, đơn hàng, năng lực sản xuất và triển vọng kinh doanh nhưng những thông tin ấy chưa chắc đã được thể hiện trong một bộ hồ sơ đủ chuẩn để ngân hàng thẩm định. Ngược lại, ngân hàng phải kiểm soát rủi ro và bảo đảm an toàn tín dụng, nên không thể chỉ dựa vào kỳ vọng hay cam kết của người vay. Khoảng cách giữa hai phía chính là bất cân xứng thông tin. Khi ngân hàng chưa có đủ dữ liệu để đánh giá năng lực kinh doanh và khả năng trả nợ, tài sản bảo đảm trở thành căn cứ dễ nhận diện hơn. Nhưng cách tiếp cận này cũng có thể khiến những doanh nghiệp có phương án khả thi, có khả năng tạo dòng tiền nhưng ít tài sản bị hạn chế cơ hội vay vốn.
Ông Nguyễn Văn Thân cho rằng, cần chuyển dần từ tư duy đánh giá doanh nghiệp chủ yếu thông qua tài sản bảo đảm sang đánh giá toàn diện hơn về năng lực kinh doanh, dòng tiền và khả năng trả nợ. Đây cũng là hướng tiếp cận phù hợp với yêu cầu thúc đẩy kinh tế tư nhân và mục tiêu có 2 triệu doanh nghiệp hoạt động vào năm 2030 được đặt ra tại Nghị quyết 68-NQ/TW.
Tuy nhiên, thay đổi cách đánh giá không thể chỉ dừng ở việc yêu cầu ngân hàng nhìn nhận doanh nghiệp theo một tiêu chí khác. Muốn giảm phụ thuộc vào tài sản bảo đảm, phải có một cơ chế giúp thông tin doanh nghiệp được chuẩn hóa, xác minh và sử dụng đáng tin cậy. Nếu không giải quyết được khoảng trống thông tin, việc mở rộng cho vay dựa trên năng lực kinh doanh vẫn khó đi vào thực tế.
Từ hồ sơ tín dụng đến hạ tầng niềm tin
Một bộ hồ sơ được chuẩn hóa một lần, có đánh giá độc lập và có thể sử dụng khi làm việc với nhiều ngân hàng là hướng giải quyết mà mô hình hợp tác giữa VINASME, HDBank và Thiên Minh Rating đặt ra. Thay vì để mỗi doanh nghiệp tự xoay xở với các yêu cầu hồ sơ khác nhau, mô hình hướng tới hình thành một nguồn thông tin thống nhất, giúp doanh nghiệp chứng minh uy tín và ngân hàng có thêm căn cứ thẩm định.
Ý tưởng về nền tảng tín nhiệm số dành cho DNNVV được ông Nguyễn Văn Thân đề xuất tại Hội nghị Thường trực Chính phủ với cộng đồng doanh nghiệp ngày 18/7/2026. Theo ông Dương Dũng Triều, mục tiêu là giúp doanh nghiệp có một hồ sơ tín nhiệm được chuẩn hóa, đánh giá độc lập, có thể sử dụng như một “tấm hộ chiếu tín nhiệm” khi làm việc với ngân hàng và đối tác.
Điểm đáng chú ý của cách tiếp cận này là dữ liệu được chuẩn hóa một lần, đánh giá độc lập và có thể sử dụng nhiều lần. Doanh nghiệp nhờ đó giảm thời gian, chi phí chuẩn bị hồ sơ, đồng thời từng bước xây dựng uy tín có thể kiểm chứng. Với ngân hàng, thông tin được xác thực và kết quả đánh giá độc lập có thể bổ sung căn cứ để hiểu rõ hơn khách hàng, nâng cao hiệu quả thẩm định và quản trị rủi ro.
Trong mô hình hợp tác, mỗi bên đảm nhận một vai trò riêng. VINASME với mạng lưới hơn 65.000 hội viên là đầu mối kết nối cộng đồng doanh nghiệp, hỗ trợ doanh nghiệp tiếp cận chương trình, chuẩn bị thông tin và nâng cao năng lực quản trị. Thiên Minh Rating đảm nhận đánh giá tín nhiệm độc lập, kết hợp phương pháp luận chuyên môn với công nghệ số để xây dựng hồ sơ tín nhiệm. HDBank sử dụng kết quả đánh giá như một nguồn thông tin tham khảo trong quá trình thẩm định và cung cấp giải pháp tín dụng phù hợp. OmniHub là nền tảng số kết nối các bên.
 |
Ông Phạm Quốc Thanh, Phó chủ tịch Hội đồng quản trị HDBank |
Ông Phạm Quốc Thanh, Phó chủ tịch Hội đồng quản trị HDBank nhận định: “Nền tảng số sẽ hỗ trợ doanh nghiệp chuẩn hóa hồ sơ, minh bạch thông tin và kết nối với ngân hàng thuận tiện, chủ động hơn. Với ngân hàng, dữ liệu được xác thực giúp bổ sung thông tin cho quá trình thẩm định, qua đó hiểu rõ hơn nhu cầu và năng lực của từng khách hàng”.
HDBank định hướng mở rộng tiếp cận DNNVV trên toàn quốc thông qua mạng lưới hội viên VINASME, kết hợp nền tảng công nghệ và dữ liệu của Thiên Minh Rating. Trong giai đoạn đầu, các bên sẽ theo dõi, đánh giá kết quả và kịp thời tháo gỡ vướng mắc để hoàn thiện, từng bước nhân rộng mô hình.
Dù vậy, giá trị của nền tảng không nằm đơn thuần ở việc đưa hồ sơ lên môi trường số. Từ kinh nghiệm gần 30 năm làm việc trong lĩnh vực công nghệ thông tin, ông Dương Dũng Triều nhìn nhận: “Giá trị của chuyển đổi số không chỉ nằm ở việc đưa quy trình lên môi trường số, mà còn ở khả năng kết nối các hệ thống, giảm chi phí giao dịch và tạo dựng sự tin cậy giữa các tổ chức”.
Điều này đặt ra yêu cầu cao hơn đối với chất lượng dữ liệu và tính độc lập của hoạt động đánh giá. Nếu thông tin đầu vào không đủ tin cậy, việc số hóa chỉ giúp xử lý nhanh hơn những dữ liệu chưa hoàn chỉnh. Nếu kết quả đánh giá không có tính độc lập, minh bạch, hồ sơ tín nhiệm khó trở thành căn cứ tham khảo có giá trị đối với ngân hàng.
Quan trọng hơn, cần phân định rõ giữa đánh giá tín nhiệm và quyết định cấp tín dụng. Ông Triều nhấn mạnh: “Thiên Minh Rating thực hiện đánh giá độc lập, khách quan; còn quyết định cấp tín dụng hoàn toàn thuộc thẩm quyền của ngân hàng. Công nghệ và kết quả xếp hạng không thể thay thế trách nhiệm thẩm định của tổ chức tín dụng, cũng không thể loại bỏ mọi rủi ro tín dụng”.
Vì thế, OmniHub không nên chỉ được nhìn nhận như một sản phẩm công nghệ hay công cụ hỗ trợ hoàn thiện thủ tục vay vốn. Tham vọng lớn hơn mà ông Triều đặt ra là từng bước xây dựng một phần hạ tầng niềm tin cho cộng đồng doanh nghiệp nhỏ, nơi năng lực của doanh nghiệp được đánh giá khách quan và có thể kiểm chứng. Mô hình này sẽ cần được kiểm chứng qua quá trình triển khai, từ khả năng chuẩn hóa thông tin, mức độ thuận tiện đối với doanh nghiệp đến giá trị thực tế của dữ liệu trong hoạt động thẩm định ngân hàng. HDBank và các đối tác cũng xác định giai đoạn đầu là thời gian theo dõi, đánh giá và hoàn thiện trước khi nhân rộng.
Suy cho cùng, mở rộng tín dụng cho DNNVV không chỉ là đưa thêm một nền tảng số vào quy trình vay vốn. Điều cần tạo dựng là một cơ chế để doanh nghiệp chứng minh được năng lực, ngân hàng có thể kiểm chứng thông tin và kết quả đánh giá được sử dụng một cách minh bạch, có trách nhiệm. Khi uy tín kinh doanh được chuyển hóa thành thông tin đáng tin cậy, doanh nghiệp sẽ có thêm cơ hội tiếp cận vốn, còn ngân hàng có thêm cơ sở để mở rộng khách hàng mà vẫn giữ quyền và trách nhiệm quyết định tín dụng.