
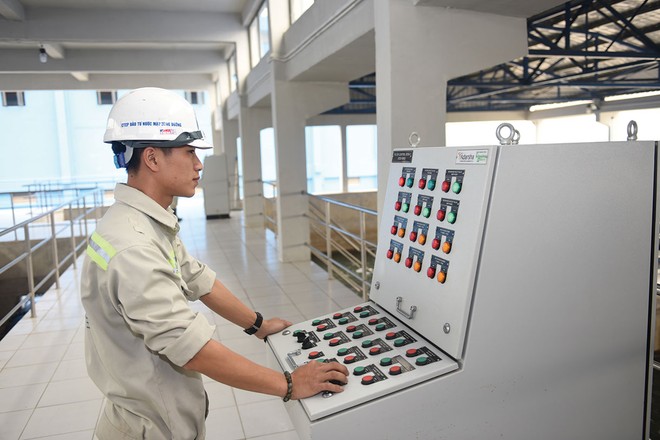
 Phần thuế được giảm, doanh nghiệp nên ưu tiên bổ sung vốn lưu động, duy trì việc làm, đầu tư công nghệ và nâng cao năng lực sản xuất, kinh doanh
Giảm áp lực tài chính, cải thiện dòng tiền
Trong bối cảnh nền kinh tế phải đối mặt với nhiều áp lực về chi phí vận hành và nhu cầu vốn lưu động cấp thiết, chính sách giảm 30% số thuế thu nhập doanh nghiệp đối với doanh nghiệp có doanh thu dưới 10 tỷ đồng và 30% thuế thu nhập cá nhân với hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới 10 tỷ đồng theo Nghị định số 398/2026/NĐ-CP của Chính phủ mang lại niềm hy vọng lớn cho khối doanh nghiệp nhỏ và hộ kinh doanh, cá nhân kinh doanh.
Đánh giá về ý nghĩa và sự lan tỏa sâu rộng của chính sách hỗ trợ này, ông Nguyễn Văn Thức, Chủ tịch Hội đồng thành viên, kiêm Tổng giám đốc Công ty TNHH BCTC cho rằng, việc giảm 30% thuế đối với doanh nghiệp nhỏ, hộ kinh doanh là chính sách rất thiết thực, đáp ứng đúng nhu cầu hỗ trợ của cộng đồng doanh nghiệp nhỏ, hộ kinh doanh trong giai đoạn hiện nay. Chính sách này không đơn thuần là một khoản ưu đãi mang tính tình thế, mà thực sự là đòn bẩy tài chính trực tiếp, giúp giảm bớt gánh nặng nghĩa vụ tài chính cho các chủ thể kinh tế.
“Việc giảm 30% số thuế thu nhập phải nộp trong hai năm 2026 và 2027 giúp doanh nghiệp giảm áp lực tài chính, cải thiện dòng tiền, bổ sung vốn lưu động, duy trì việc làm và có thêm nguồn lực tái đầu tư, mở rộng sản xuất, kinh doanh. Đặc biệt, đối với các doanh nghiệp nhỏ, nguồn vốn còn hạn chế thì khoản thuế được giảm có ý nghĩa rất thiết thực”, ông Thức nói.
Dưới lăng kính vĩ mô, vị chuyên gia này cũng chỉ ra rằng, mặc dù chính sách có thể làm giảm thu ngân sách nhà nước trong ngắn hạn, nhưng về lâu dài lại đóng vai trò nuôi dưỡng nguồn thu bền vững, bởi khi doanh nghiệp phát triển lớn mạnh, doanh thu và lợi nhuận tăng trưởng sẽ tạo ra nguồn thu tương ứng cho nền kinh tế.
Để thụ hưởng chính sách giảm thuế, ông Thức cho biết, theo khoản 3 Điều 3 Nghị định số 398/2026/NĐ-CP, doanh thu làm căn cứ xác định ưu đãi đối với doanh nghiệp bao gồm toàn bộ doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính cùng các khoản thu nhập khác. Trường hợp doanh nghiệp có đơn vị phụ thuộc thì phải tổng hợp cả doanh thu của các đơn vị này theo quy định tại điểm b khoản 3 Điều 3.
Lưu ý về những điểm mấu chốt mà người nộp thuế dễ vướng mắc, ông Nguyễn Văn Thức cho biết, ngưỡng doanh thu không quá 10 tỷ đồng được xác định riêng cho từng năm 2026 và 2027. Doanh nghiệp cũng cần lưu ý quy định tại khoản 1 và điểm c khoản 3 Điều 3 về việc xác định tổng doanh thu đối với các doanh nghiệp hình thành từ chia, tách, nhằm bảo đảm áp dụng đúng đối tượng.
“Người nộp thuế cần theo dõi doanh thu thường xuyên, hạch toán đầy đủ, minh bạch để xác định chính xác điều kiện được hưởng chính sách”, ông Thức khuyến cáo.
Lợi ích kép khi vừa được ưu đãi, vừa được giảm thuế
Chính sách giảm thuế không đơn thuần là một khoản ưu đãi mang tính tình thế, mà thực sự là đòn bẩy tài chính trực tiếp, giúp giảm bớt gánh nặng nghĩa vụ tài chính cho cộng đồng doanh nghiệp, hộ kinh doanh.
Theo đánh giá của các chuyên gia, điểm tiến bộ đáng ghi nhận trong thiết kế chính sách lần này là cơ chế hỗ trợ thủ tục hành chính theo hướng tạo quyền chủ động tối đa cho người nộp thuế. Thay vì phải chờ đến kỳ quyết toán thuế cuối năm mới được tính toán số giảm trừ, quy định tại điểm a khoản 4 Điều 3 Nghị định 398/2026/NĐ-CP cho phép doanh nghiệp dự kiến doanh thu trong năm không quá 10 tỷ đồng có thể tự xác định số thuế thu nhập doanh nghiệp được giảm 30% ngay khi thực hiện tạm nộp thuế hằng quý. Khi quyết toán thuế năm, doanh nghiệp căn cứ doanh thu và số thuế thực tế để xác định chính xác số thuế được giảm.
Đặc biệt, đối với các doanh nghiệp đang trong diện hưởng ưu đãi thuế thu nhập doanh nghiệp theo các quy định hiện hành, mức giảm 30% tiếp tục được tính trên số thuế phải nộp sau khi đã trừ đi các khoản ưu đãi thuế sẵn có, điều này mang lại lợi ích kép cho doanh nghiệp. Đối với hộ kinh doanh và cá nhân kinh doanh, việc kê khai giảm thuế cũng được quy định rất cụ thể, thực hiện chuẩn hóa theo mẫu nộp kèm theo hồ sơ khai thuế định kỳ.
“Cách thức này tương đối thuận lợi, giúp doanh nghiệp và hộ kinh doanh sớm được hưởng lợi từ chính sách, qua đó giảm áp lực dòng tiền trong quá trình hoạt động”, ông Thức chia sẻ.
Nghị định 398 cũng quy định cụ thể trường hợp doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh nếu có số thuế phải nộp vượt ngưỡng quy định thì có thể kê khai lại. Cụ thể, với hộ kinh doanh, cá nhân kinh doanh trước đó ước tính doanh thu đầu năm dưới 10 tỷ đồng, nhưng cuối năm phát sinh vượt 10 tỷ đồng, để giải quyết bài toán này, điểm c khoản 4 Điều 2 Nghị định quy định: khi tổng doanh thu thực tế của hộ kinh doanh, cá nhân kinh doanh vượt quá 10 tỷ đồng trong năm, người nộp thuế sẽ không còn đủ điều kiện áp dụng mức giảm thuế và phải tiến hành kê khai điều chỉnh, đồng thời nộp bổ sung số thuế đã được giảm trước đó.
“Điều đáng chú ý là số thuế thu nhập cá nhân phải nộp bổ sung này sẽ không bị tính tiền chậm nộp tính đến thời hạn nộp hồ sơ khai thuế của kỳ phát sinh doanh thu vượt 10 tỷ đồng. Đây là quy định rất hợp lý, sát thực tế và thể hiện tinh thần hỗ trợ của Chính phủ, bởi doanh thu tăng vượt dự kiến là diễn biến bình thường, thậm chí là tín hiệu tích cực của hoạt động kinh doanh”, ông Thức nói.
Đối với khối doanh nghiệp, trường hợp xác định thiếu doanh thu cũng được kê khai bổ sung. Tuy nhiên, ngoài việc kê khai bổ sung còn phải xử lý tiền chậm nộp. Quy định này được nêu cụ thể tại điểm b khoản 4 Điều 3. Cụ thể, doanh nghiệp phải có trách nhiệm nộp đủ số tiền thuế còn thiếu. Việc xử lý tiền chậm nộp tuân thủ theo khoản 3 Điều 24 Nghị định số 252/2026/NĐ-CP.
Theo dõi doanh thu, xác định đúng số thuế phải nộp
Để chính sách giảm 30% số thuế phải nộp thực sự phát huy hiệu quả, hỗ trợ tích cực chính sách tài khóa và không gây ra các hệ lụy pháp lý phát sinh, các chuyên gia khuyến cáo cộng đồng doanh nghiệp và hộ kinh doanh cần đề cao tinh thần tuân thủ pháp luật, minh bạch hóa công tác tài chính kế toán.
“Theo tôi, để chính sách giảm 30% thuế thực sự phát huy hiệu quả, doanh nghiệp và hộ kinh doanh cần chủ động tổ chức công tác kế toán, hạch toán doanh thu đầy đủ, minh bạch và thường xuyên đối chiếu số liệu giữa hóa đơn, chứng từ, sổ sách kế toán với hồ sơ khai thuế”, ông Thức nói.
Vị chuyên gia này cũng lưu ý thêm, với các doanh nghiệp có doanh thu tiệm cận ngưỡng 10 tỷ đồng, cần theo dõi sát tình hình hoạt động để kịp thời xác định lại nghĩa vụ thuế, tránh phát sinh sai sót hoặc tiền chậm nộp không cần thiết.
“Phần thuế được giảm nên ưu tiên bổ sung vốn lưu động, duy trì việc làm, đầu tư công nghệ và nâng cao năng lực sản xuất, kinh doanh. Đồng thời, người nộp thuế cần tuân thủ đúng quy định, không vì mục tiêu hưởng ưu đãi mà cố tình che giấu doanh thu hoặc chia nhỏ hoạt động kinh doanh không đúng bản chất”, ông Thức nói.
Về phía cơ quan thuế, ông Thức đề xuất cần tiếp tục tăng cường tuyên truyền, hướng dẫn, đơn giản hóa thủ tục và hỗ trợ kịp thời những vướng mắc phát sinh. Ông Thức kỳ vọng chính sách giảm thuế không chỉ giải quyết bài toán khó khăn trước mắt cho doanh nghiệp nhỏ, hộ kinh doanh và cá nhân kinh doanh, mà còn tạo động lực phát triển sản xuất, kinh doanh, góp phần tăng trưởng kinh tế và nuôi dưỡng nguồn thu ngân sách nhà nước bền vững trong dài hạn.
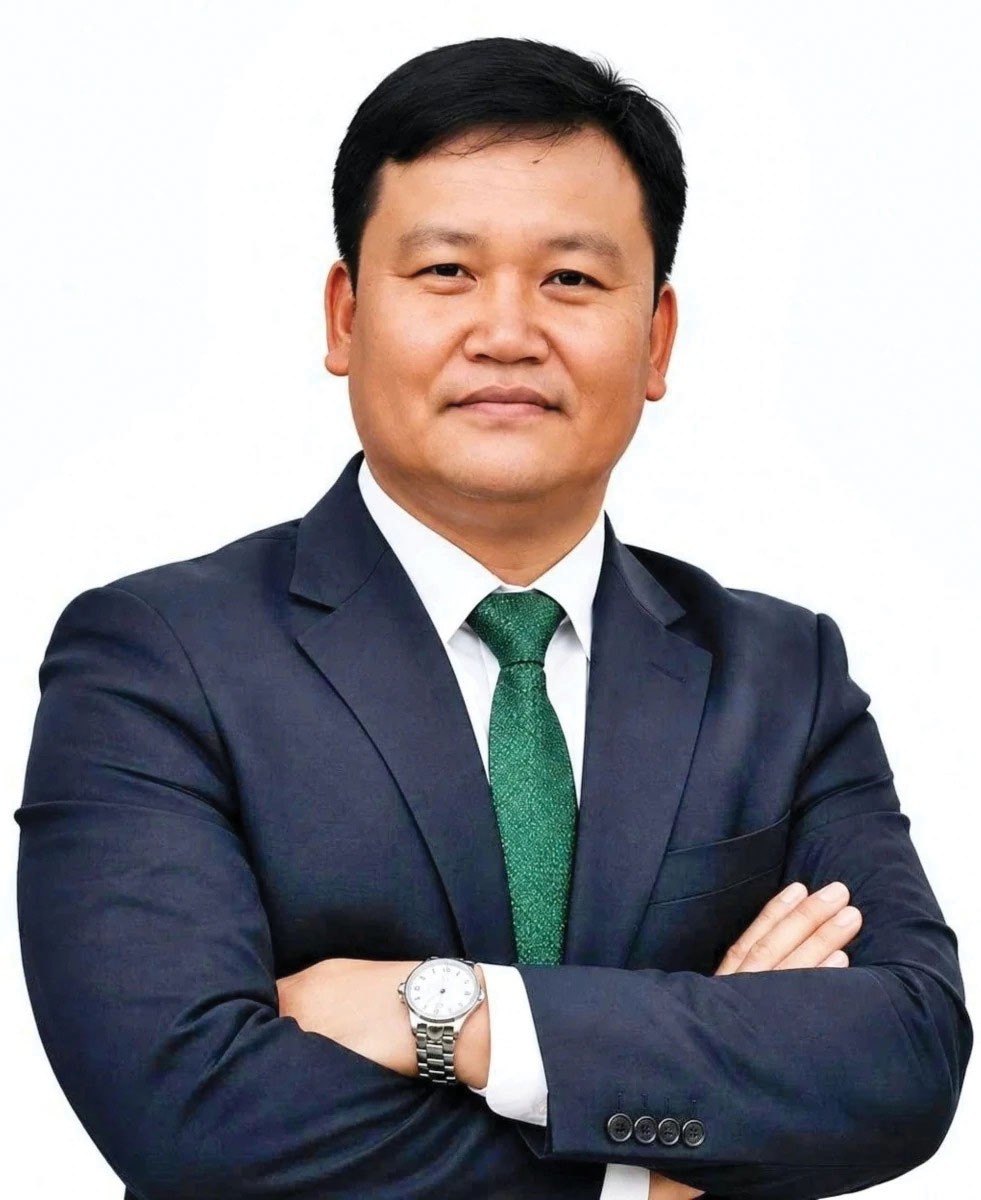 |
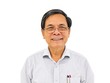
| Ông Nguyễn Văn Thức, Chủ tịch Hội đồng thành viên, Tổng giám đốc Công ty TNHH BCTC |
“Việc giảm 30% số thuế thu nhập phải nộp trong hai năm 2026 và 2027 giúp doanh nghiệp giảm áp lực tài chính, cải thiện dòng tiền, bổ sung vốn lưu động, duy trì việc làm và có thêm nguồn lực tái đầu tư, mở rộng sản xuất, kinh doanh”.