

Điểm sáng dầu khí, vận tải, bán lẻ
Sau giai đoạn thị trường dành nhiều sự chú ý cho câu chuyện nâng hạng, thông tin về kết quả kinh doanh quý III của các doanh nghiệp đang trở thành biến số được nhà đầu tư quan tâm.
Thời điểm này, dù chưa có công bố chính thức từ phía doanh nghiệp, nhưng báo cáo phân tích được nhiều công ty chứng khoán đưa ra đã phần nào phác thảo bức tranh lợi nhuận quý vừa qua của nhiều ngành, doanh nghiệp trên thị trường chứng khoán.
Ông Đào Hồng Dương, Giám đốc Phân tích ngành và cổ phiếu, Công ty Chứng khoán VPBank (VPBankS) cho biết, theo tổng hợp dự báo của VPBankS đối với hơn 60 doanh nghiệp niêm yết thuộc các nhóm ngành chính mà Công ty theo dõi, lợi nhuận sau thuế quý III/2026 dự kiến đạt khoảng 137.400 tỷ đồng, tăng 28,5% so với cùng kỳ năm 2025.
“Tăng trưởng lợi nhuận doanh nghiệp nhìn chung vẫn được duy trì ở mức tương đối cao, nhưng mức độ phân hóa giữa các ngành và giữa các doanh nghiệp sẽ rõ nét hơn”, ông Dương nhận định.
Theo ông Tô Quốc Bảo, Giám đốc Chiến lược thị trường, Công ty Chứng khoán Dầu khí (PSI), trong quý III, đà tăng trưởng lợi nhuận sau thuế của các doanh nghiệp toàn thị trường dự báo sẽ chậm lại so với hai quý trước đó (quý I ghi nhận mức tăng khoảng 38,3%; quý II ghi nhận mức tăng 41,2%). Cơ sở cho nhận định này là, mặt bằng lãi suất, cước vận tải, giá nhiên liệu và vật liệu xây dựng ở mức cao đang tạo sức ép lên biên lợi nhuận của nhiều doanh nghiệp, đặc biệt tại lĩnh vực xuất khẩu, hàng không và xây dựng.
Trong bức tranh chung đó, dầu khí được kỳ vọng là một trong những điểm sáng nổi bật.
Chuyên gia PSI nhận định, xung đột tại khu vực Trung Đông làm gia tăng nguy cơ gián đoạn nguồn cung dầu thô và sản phẩm lọc hóa dầu tại châu Á. Sự đứt gãy các tuyến vận chuyển chiến lược và sự suy kiệt của kho dự trữ toàn cầu càng làm nổi bật vai trò của các sản phẩm tinh chế, tạo động lực tăng trưởng vững chắc cho các doanh nghiệp hoạt động dọc theo chuỗi giá trị năng lượng, đặc biệt đối với doanh nghiệp lọc hóa dầu như Tổng công ty Hóa dầu Việt Nam (mã BSR).
Đồng quan điểm, ông Đào Hồng Dương cho biết, lợi nhuận sau thuế quý III/2026 của nhóm doanh nghiệp dầu khí trong danh sách theo dõi của VPBankS dự kiến tăng khoảng 148% so với cùng kỳ. Trong đó, “BSR là một trong những doanh nghiệp có đóng góp rất đáng kể vào mức tăng trưởng chung”.
Tổng công ty Khí Việt Nam (mã GAS) được SSI dự báo đạt 4.076 tỷ đồng lợi nhuận trong quý III, tăng 60% so với cùng kỳ nhờ giá dầu cao hơn và sản lượng cải thiện.
Vận tải biển là một điểm sáng khác. Xung đột tại khu vực Trung Đông làm kéo dài hành trình vận chuyển trên một số tuyến hàng hải chiến lược. Khi tàu phải đi vòng hoặc mất nhiều thời gian hơn cho mỗi chuyến, năng lực vận tải thực tế của đội tàu toàn cầu bị thu hẹp. Đây là yếu tố đẩy giá cước tăng nhanh, đặc biệt ở phân khúc tàu chở dầu thô cỡ lớn. Với doanh nghiệp vận tải biển, giá cước thường là biến số quyết định lợi nhuận.
Trong đó, Tổng công ty Vận tải Dầu khí - PVTrans (PVT) là một trường hợp đáng chú ý. Theo ông Tô Quốc Bảo, giá cước tàu chở dầu có thời điểm tiến sát 1 triệu USD/ngày, phản ánh mức độ thắt chặt của thị trường. Trong bối cảnh đó, những doanh nghiệp sở hữu đội tàu lớn, có hợp đồng khai thác ổn định và khả năng đưa tàu vào các tuyến có nhu cầu cao sẽ có cơ hội cải thiện đáng kể hiệu quả kinh doanh.
Lợi nhuận quý III/2026 của PVTrans được SSI dự phóng đạt khoảng 595 tỷ đồng, tăng 71% so với cùng kỳ năm ngoái. Trong khi đó, Gemadept (mã GMD) được SSI dự phóng có thể đạt 720 tỷ đồng lợi nhuận trong quý vừa qua, tăng 67% so với cùng kỳ, với động lực từ sản lượng, phí xếp dỡ tại Gemalink và hoạt động vận tải biển.
Nhóm bán lẻ cũng được kỳ vọng duy trì đà tăng trưởng lợi nhuận tích cực trong quý III/2026. Quá trình mở rộng chuỗi, cải thiện hiệu quả cửa hàng và nhu cầu thay thế sản phẩm công nghệ đang hỗ trợ tích cực cho kết quả kinh doanh của các doanh nghiệp lớn trong ngành này.
Theo SSI, Công ty cổ phần Bán lẻ kỹ thuật số - FPT Retail (mã FRT) có thể đạt khoảng 530 tỷ đồng lợi nhuận trong quý III, tương ứng mức tăng 99%. Công ty cổ phần Đầu tư Thế Giới Di Động (mã MWG) dự phóng đạt khoảng 3.000 tỷ đồng lợi nhuận trong quý vừa qua, tăng trưởng 68%. Trong khi đó, lợi nhuận quý III của Tập đoàn Masan (mã MSN) được dự báo đạt 4.200 tỷ đồng, tăng 125%.
Việc Việt Nam nằm trong nhóm thị trường mở bán iPhone 18 Pro và Pro Max ngay trong đợt đầu tiên từ ngày 18/9 cũng được kỳ vọng hỗ trợ doanh số quý III và đầu quý IV của các chuỗi bán lẻ thiết bị công nghệ.
Ngành ngân hàng, dù biên lãi ròng đang chịu áp lực khi chi phí vốn tăng cao, nhưng theo giới phân tích, vẫn duy trì tốc độ tăng trưởng lợi nhuận. VPBankS dự báo lợi nhuận của nhóm này tăng trưởng khoảng 18% so với cùng kỳ. Do quy mô tỷ trọng lớn, đây vẫn là một trụ cột quan trọng đối với tăng trưởng lợi nhuận toàn thị trường.
Dẫu vậy, đà tăng sẽ có sự phân hóa giữa các ngân hàng. Nhóm ngân hàng quốc doanh và các ngân hàng tư nhân quy mô lớn đang đẩy mạnh tài trợ các dự án hạ tầng trọng điểm sẽ hưởng lợi từ nhu cầu vốn gia tăng và các cơ chế hỗ trợ tín dụng cho những lĩnh vực ưu tiên.
Dòng tiền “đón” kết quả quý III
Thanh khoản thị trường trong những phiên cuối tháng 9 vẫn ở mức tương đối thấp và dòng tiền chủ yếu luân chuyển giữa các nhóm ngành. Điều đáng chú ý là dòng tiền bắt đầu có xu hướng lựa chọn những nhóm cổ phiếu có câu chuyện lợi nhuận quý III rõ ràng. Gần đây, nhóm dầu khí và năng lượng thu hút sự quan tâm tương đối tốt. Một số cổ phiếu dầu khí như PVT, PLX, PVS, OIL đã có những phiên giao dịch tích cực. Nhóm cao su và điện cũng ghi nhận sự cải thiện của dòng tiền ở một số thời điểm. Trong khi đó, nhóm bán lẻ có sự phân hóa, nhưng những doanh nghiệp có triển vọng lợi nhuận tốt như FRT, DGW vẫn nhận được sự chú ý của nhà đầu tư.
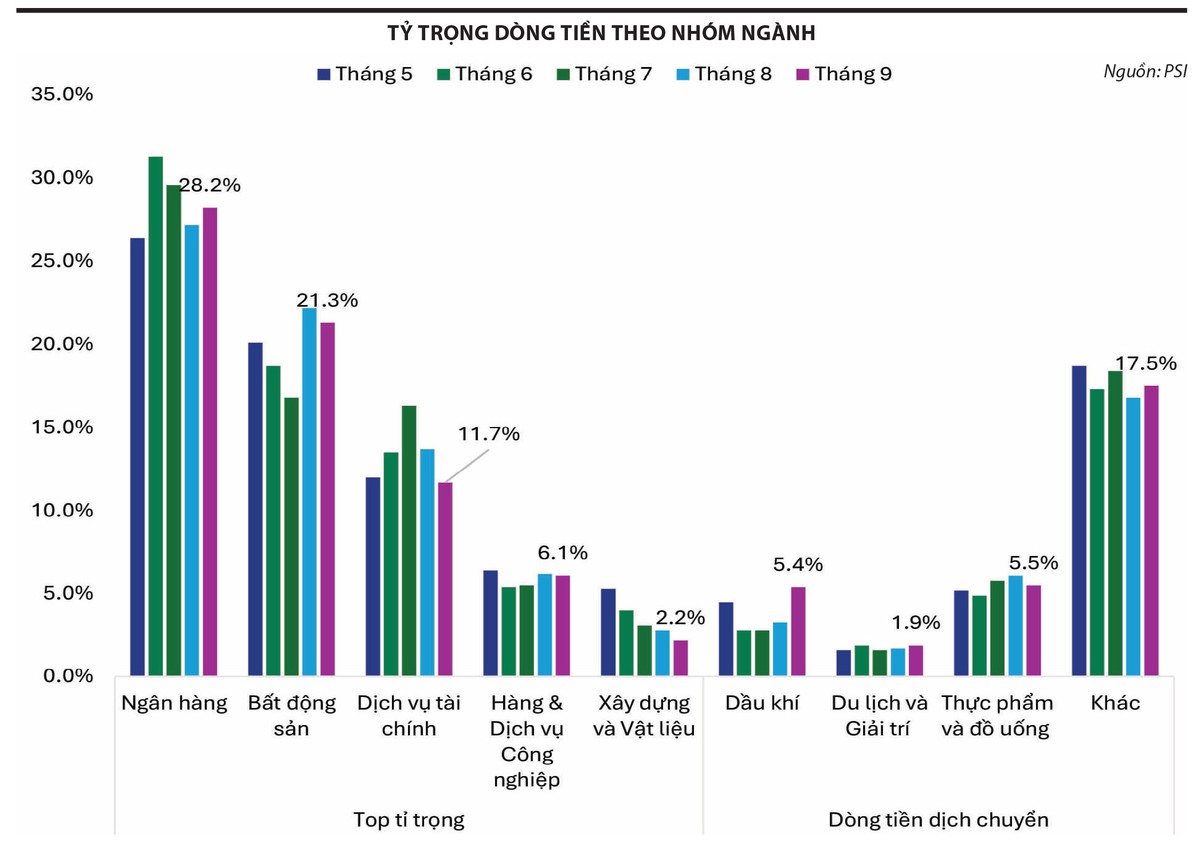 |
Theo ông Tô Quốc Bảo, dòng tiền đang có dấu hiệu đón đầu mùa báo cáo quý III, nhưng mới thể hiện rõ ở sự dịch chuyển có chọn lọc. Ba nhóm ngân hàng, bất động sản và dịch vụ tài chính vẫn chiếm ưu thế trong thu hút dòng tiền trên thị trường. Trong tháng 9, tổng tỷ trọng dòng tiền tại ba nhóm này đạt khoảng 61,2%; trong đó, ngân hàng chiếm 28,2%, bất động sản chiếm 21,3%, dịch vụ tài chính chiếm 11,7%. Điều này cho thấy dòng tiền lớn vẫn ưu tiên các nhóm vốn hóa cao, thanh khoản tốt và có khả năng hưởng lợi từ tăng trưởng tín dụng cũng như thanh khoản của thị trường chứng khoán.
Thị trường thường có xu hướng đi trước kết quả kinh doanh, những cổ phiếu đã tăng mạnh nhờ kỳ vọng có thể cần con số thực tế cao hơn dự báo để duy trì động lực. Ngược lại, cơ hội có thể xuất hiện ở những doanh nghiệp mà triển vọng lợi nhuận cải thiện nhưng giá cổ phiếu chưa phản ánh đầy đủ sự thay đổi về nền tảng kinh doanh.
Ông Đào Hồng Dương nhận định, thị trường đang ở giai đoạn dòng tiền tìm kiếm và tích lũy có chọn lọc. Khi các doanh nghiệp bắt đầu công bố số liệu kinh doanh tháng 9 và kết quả quý III rõ ràng hơn, dòng tiền nhiều khả năng sẽ tập trung mạnh hơn vào những doanh nghiệp có tăng trưởng lợi nhuận vượt kỳ vọng và có câu chuyện động lực riêng biệt trong quý IV/2026, đặc biệt lưu ý trong các nhóm dầu khí, bán lẻ, logistics, thép.