
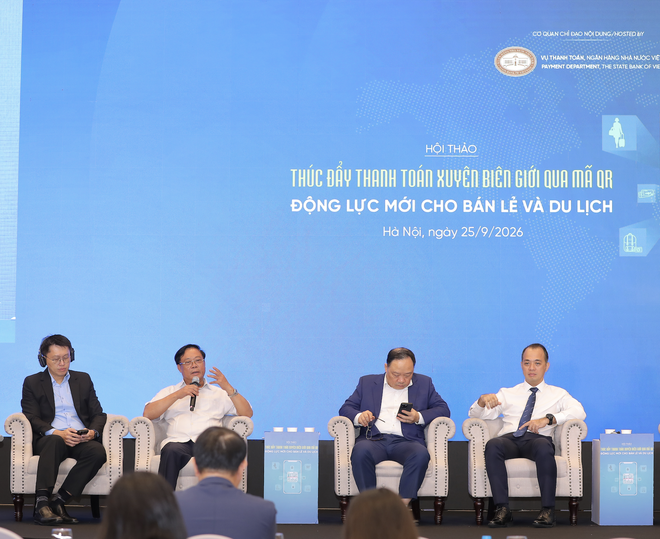
 Các diễn giả thảo luận tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”
Giảm “ma sát”, tăng cơ hội chi tiêu
Một du khách bước ra khỏi sân bay, đi taxi, nhận phòng khách sạn, ăn uống, tham quan rồi mua một món đặc sản. Ở mỗi điểm, nhu cầu chi tiêu đã phát sinh, nhưng quyết định có thực hiện giao dịch hay không đôi khi lại phụ thuộc vào một chuyện rất nhỏ: trả tiền có thuận tiện hay không.
Tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” do Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức chiều ngày 25/9, ông Phạm Văn Thủy, Phó cục trưởng Cục Du lịch Quốc gia Việt Nam, cho rằng sự thuận tiện trong thanh toán có thể tác động trực tiếp đến mức chi tiêu của khách du lịch.
Với tiền mặt, du khách phải đổi ngoại tệ, tính toán mệnh giá, nhận lại tiền thừa; những bất tiện này có thể khiến họ cân nhắc trước những khoản mua sắm phát sinh. “Khi thanh toán bằng mã QR hoặc thẻ thuận tiện hơn, ‘ma sát’ trong giao dịch giảm xuống và khả năng phát sinh thêm chi tiêu cũng được mở ra”, ông Thủy nhận định.
Nhưng để biến khả năng đó thành doanh thu, câu chuyện không chỉ nằm ở việc có thêm một phương thức thanh toán.
Theo ông Thủy, cần trả lời câu hỏi “ai thúc đẩy và thúc đẩy cho ai?”, đồng thời đưa phương thức thanh toán đến với người tiêu dùng thông qua các nền tảng du lịch, bán lẻ và những điểm tiếp xúc đúng thời điểm khách phát sinh nhu cầu.
Điều này đặc biệt quan trọng với những điểm bán nhỏ. Một mã QR xuất hiện đúng nơi khách cần mua hàng có thể giúp một giao dịch không bị bỏ lỡ. Ngược lại, nếu mạng lưới chỉ tập trung ở những doanh nghiệp lớn, một phần sức mua của khách quốc tế vẫn chưa đi sâu vào nền kinh tế địa phương.
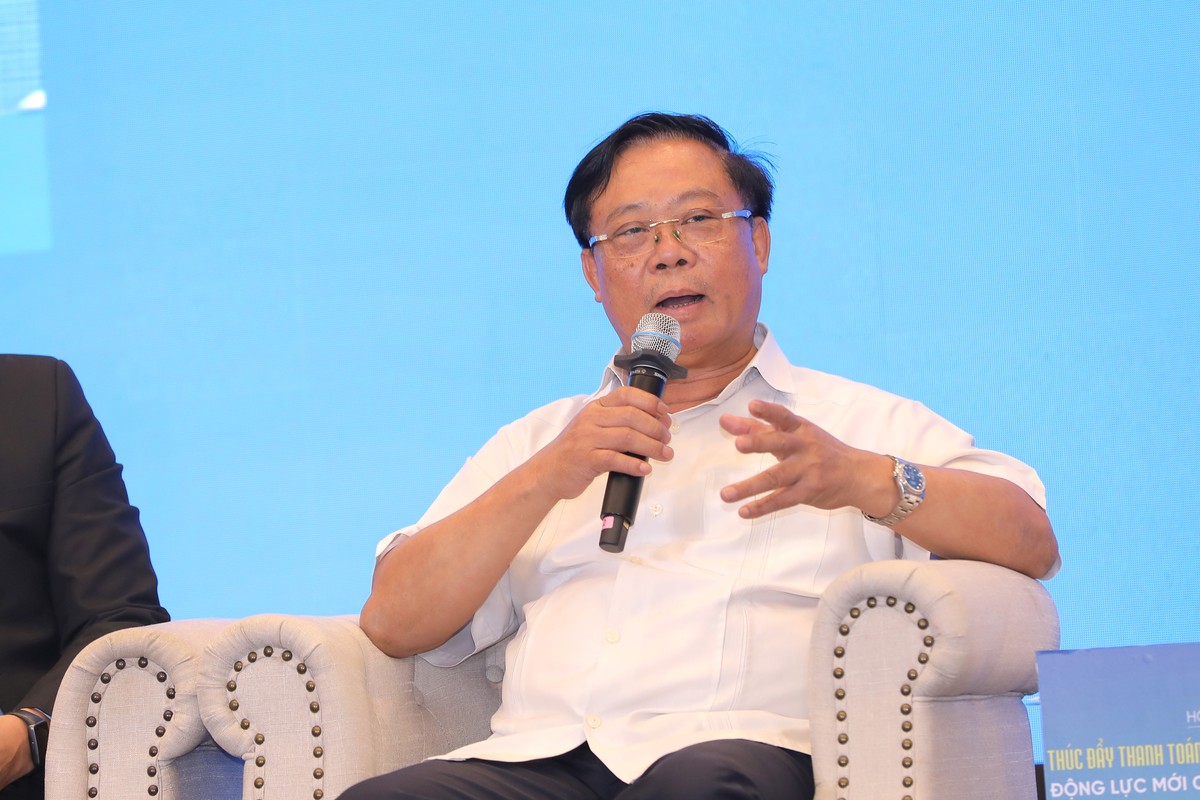 |
Ông Phạm Văn Thủy, Phó cục trưởng Cục Du lịch Quốc gia Việt Nam |
Ông Ngô Trung Dũng, Giám đốc Kinh doanh KiotViet, nhìn từ chính hoạt động của điểm bán. Theo ông, thanh toán là bước cuối của một giao dịch, nhưng mã QR chỉ thực sự có giá trị khi giúp người bán bán được hàng, nhận đúng tiền và quản lý được giao dịch.
Điều này rõ hơn ở các cửa hàng nhỏ, điểm bán đặc sản, khu phố kinh doanh hay những cơ sở dịch vụ không có điều kiện đầu tư hệ thống chấp nhận thanh toán phức tạp. Với nhóm này, việc để khách quốc tế sử dụng ngay ứng dụng ngân hàng hoặc ví điện tử quen thuộc có thể giảm đáng kể rào cản tại điểm bán.
Nhưng nếu chỉ dừng ở chuyện khách quét mã và người bán nhận tiền, lợi ích vẫn mới nằm ở lớp đầu tiên.
Theo ông Dũng, thanh toán cần được gắn với hệ thống bán hàng: giao dịch liên kết với đơn hàng, hạn chế nhập số tiền thủ công, tự động cập nhật trạng thái và hỗ trợ đối soát cuối ngày. Khi đó, mã QR không chỉ là công cụ thu tiền mà trở thành một phần trong quy trình bán hàng.
Với những điểm bán có nhiều giao dịch, yêu cầu này càng rõ: mỗi khoản tiền nhận được phải được ghi nhận, đối soát và đưa vào hệ thống quản lý doanh thu.
Nói cách khác, muốn khách quốc tế chi tiêu thuận tiện hơn, điểm bán cũng phải vận hành thuận tiện hơn.
Từ giao dịch đến đầu ra cho hàng Việt
Ông Bùi Nguyễn Anh Tuấn, Phó cục trưởng Cục Quản lý và Phát triển thị trường trong nước, Bộ Công Thương, đặt câu chuyện ở một tầng rộng hơn khi gọi thanh toán xuyên biên giới là “một hạ tầng mềm rất quan trọng của thương mại”.
Theo ông Anh Tuấn, một giao dịch xuyên biên giới chỉ thực sự liền mạch khi hàng hóa, thông tin logistics và thanh toán được kết nối. Thanh toán là khâu quyết định nhu cầu của khách hàng có chuyển thành một giao dịch thực tế hay không.
Vì vậy, mã QR không nên kết thúc ở thời điểm tiền chuyển thành công. Thanh toán cần được kết nối với đơn hàng, hóa đơn, tồn kho, chương trình khách hàng thân thiết, khuyến mại và dữ liệu quản lý. Khi những dữ liệu này được nối với nhau, một giao dịch không còn là một khoản thu riêng lẻ mà trở thành một phần của hệ thống bán lẻ.
Đây cũng là điểm có thể tạo ra khác biệt đối với khu vực kinh doanh truyền thống. Một cửa hàng đặc sản, cơ sở sản xuất, hộ kinh doanh hay điểm du lịch địa phương nếu có thể tiếp nhận thanh toán từ khách quốc tế bằng phương thức quen thuộc sẽ có thêm cơ hội tiếp cận sức mua bên ngoài thị trường nội địa.
Bà Phạm Thị Thanh Yên, Phó giám đốc Trung tâm Thẻ Agribank nhìn nhận: “Khi khách hàng bước qua biên giới, trải nghiệm thanh toán không nên phải bắt đầu lại từ đầu. Cùng với việc đưa người dân địa phương đến gần hơn với thị trường quốc tế, Agribank cũng kỳ vọng đưa khách quốc tế đến gần hơn với sản phẩm, dịch vụ địa phương, qua đó hỗ trợ tiêu thụ nông sản, phát triển du lịch và tạo thêm động lực cho kinh tế địa phương”.
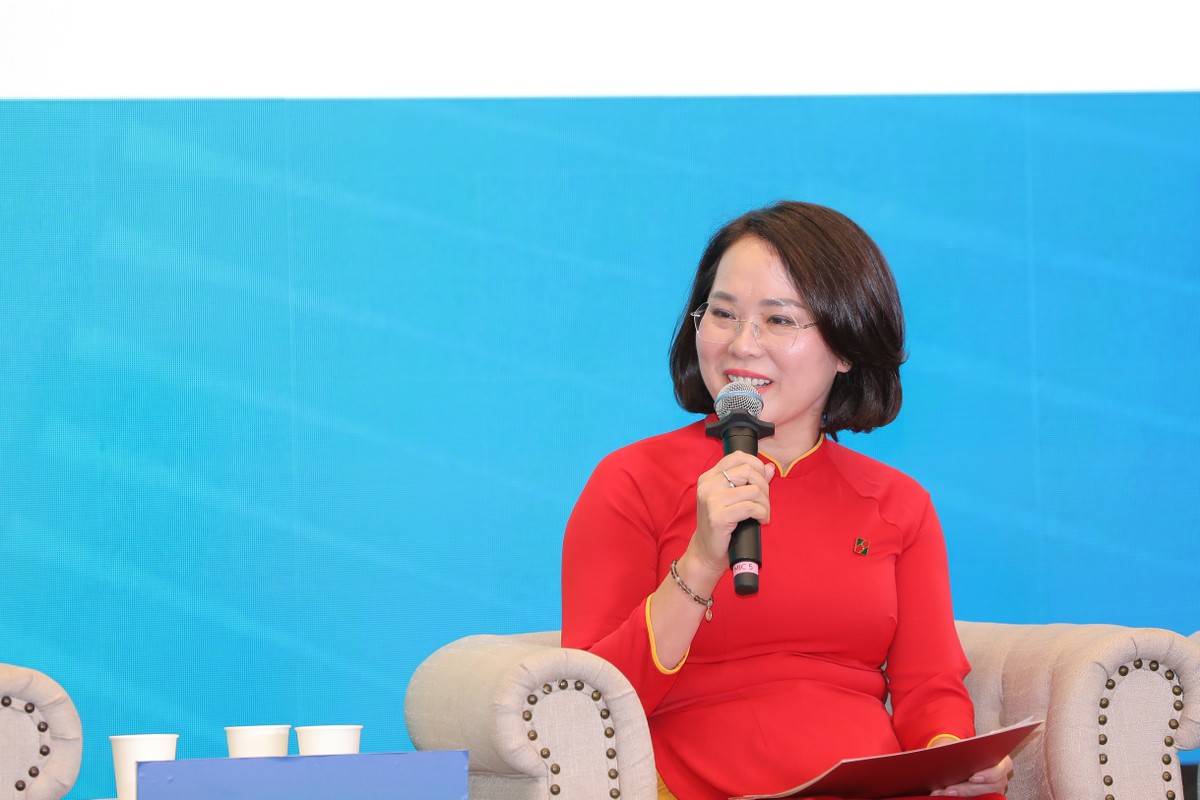 |
Bà Phạm Thị Thanh Yên, Phó Giám đốc Trung tâm Thẻ Agribank chia sẻ tại Hội thảo |
Khi một du khách có thể dùng ứng dụng quen thuộc để mua sản phẩm địa phương, thanh toán dịch vụ du lịch hay chi tiêu tại một điểm bán nhỏ, sức mua quốc tế không còn chỉ chảy vào các chuỗi lớn mà có thể lan xuống những mắt xích nhỏ hơn của nền kinh tế.
Ông Bùi Nguyễn Anh Tuấn chỉ ra ba mối liên kết cần được hình thành: hạ tầng với thanh toán; giao dịch với dữ liệu; sức mua quốc tế với hàng hóa, dịch vụ trong nước. Nếu chỉ hoàn thành kết nối thanh toán mà không nối được với hai lớp còn lại, giá trị của hạ tầng vẫn chưa được khai thác hết.
Đây chính là điểm mà thanh toán xuyên biên giới có thể vượt ra khỏi vai trò của một công cụ thu tiền. Với doanh nghiệp, dữ liệu giao dịch có thể phục vụ quản lý doanh thu, hàng tồn kho, khách hàng và các chương trình bán hàng. Với thị trường, giao dịch tạo ra thêm dữ liệu về hành vi và sức mua của khách quốc tế.
Khi đó, một khoản chi của du khách không chỉ dừng lại ở doanh thu của một điểm bán. Nó có thể kéo theo đơn hàng, dữ liệu bán hàng, nhu cầu bổ sung hàng hóa và cả những giao dịch tiếp theo trong chuỗi cung ứng.
Nhưng để dòng giao dịch đó mở rộng, niềm tin vẫn là điều kiện nền tảng. Ông Ngô Tuấn Anh, Phó trưởng ban An ninh dữ liệu và Bảo vệ dữ liệu cá nhân, Hiệp hội An ninh mạng quốc gia, lưu ý QR xuyên biên giới là một chuỗi liên kết, trong đó chỉ một mắt xích yếu cũng có thể tạo ra rủi ro. Những nguy cơ có thể đến từ mã QR bị thay thế, thiết bị bị xâm nhập hoặc các vấn đề trong hệ thống xử lý giao dịch.
Ở phía người dùng, việc kiểm tra đúng tên đơn vị thụ hưởng, địa điểm giao dịch và tránh sử dụng ứng dụng không rõ nguồn gốc là những yêu cầu cơ bản. Ở cấp độ hệ thống, bảo vệ dữ liệu và tuân thủ các quy định liên quan đến chuyển dữ liệu cá nhân xuyên biên giới cũng trở thành điều kiện để mạng lưới có thể mở rộng.
Vì vậy, thước đo cuối cùng của QR xuyên biên giới không chỉ là bao nhiêu khách có thể thanh toán, mà còn là bao nhiêu nhu cầu mua sắm được chuyển thành giao dịch và bao nhiêu giá trị ở lại trong nền kinh tế. Một mã QR tại quầy hàng nhỏ có thể bắt đầu bằng một khoản chi của du khách. Nhưng nếu thanh toán được nối với hoạt động bán hàng, dữ liệu và chuỗi cung ứng, khoản chi đó có thể mở ra nhiều giao dịch hơn phía sau.
Đó mới là lúc thanh toán xuyên biên giới không chỉ làm cho khách dễ trả tiền hơn, mà thực sự mở thêm thị trường cho hàng hóa và dịch vụ Việt Nam.