
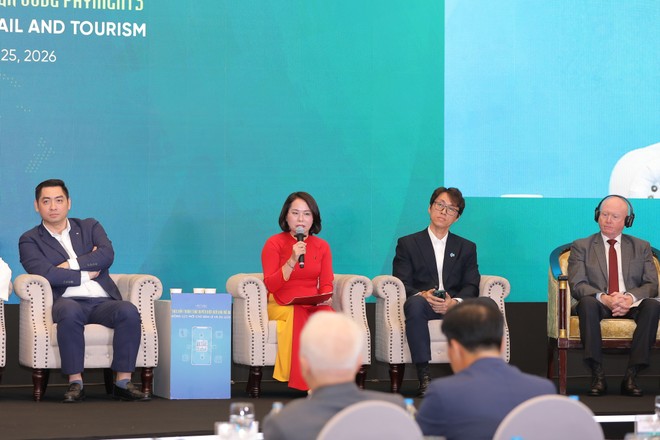
 Các diễn giả thảo luận tại tại Hội thảo
Từ những đường kết nối thành một mạng lưới
Thanh toán mã QR xuyên biên giới đang bước sang một chặng mới. Những kết nối đầu tiên với các thị trường trong khu vực đã mở đường cho khách Việt Nam thanh toán ở nước ngoài và khách quốc tế sử dụng ứng dụng quen thuộc khi đến Việt Nam. Đến năm 2026, mạng lưới VietQRGlobal đã kết nối với Thái Lan, Lào, Campuchia, Trung Quốc, Singapore và Hàn Quốc, với mô hình kết nối khác nhau tùy từng thị trường.
Khi số thị trường tham gia tăng lên, yêu cầu phía sau một mã QR cũng trở nên phức tạp hơn. Không chỉ có kết nối kỹ thuật, các bên còn phải thống nhất tiêu chuẩn nghiệp vụ, an toàn, bảo mật, bảo vệ dữ liệu, quy trình xử lý giao dịch và cơ chế vận hành.
Nếu từng ngân hàng, trung gian thanh toán tự kết nối với từng đối tác nước ngoài, những yêu cầu này sẽ phải xử lý lặp lại ở mỗi thị trường. Đây là lý do NAPAS muốn đóng vai trò đầu mối xây dựng một hạ tầng chung.
Tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” do Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam và Công ty cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức chiều 25/9, ông Nguyễn Đăng Hùng, Phó tổng giám đốc NAPAS, cho biết thay vì để từng ngân hàng và trung gian thanh toán tự xây dựng mạng lưới riêng, việc kết nối vào hạ tầng chung giúp các đơn vị có thể mở ra khả năng tiếp nhận khách từ nhiều thị trường.
Phía sau một thao tác quét mã là hệ thống tiêu chuẩn kỹ thuật, nghiệp vụ, an toàn, an ninh, bảo mật và bảo vệ dữ liệu khách hàng. Khi được chuẩn hóa, các ngân hàng và trung gian thanh toán có thể tiết kiệm thời gian đàm phán, triển khai và chi phí vận hành.
Đáng chú ý, hạ tầng này không đứng riêng bên cạnh mạng lưới thanh toán trong nước mà tận dụng chính nền tảng Việt Nam đã có. QR đã trở thành thói quen thanh toán phổ biến; người dùng quen quét mã để chuyển tiền, thanh toán hóa đơn, mua hàng và các điểm chấp nhận QR cũng đã hình thành ở nhiều loại hình kinh doanh.
Vấn đề của giai đoạn mới vì thế không phải tạo thêm một thói quen, mà là mở rộng giá trị của thói quen đã có qua biên giới.
Theo ông Hùng, NAPAS sẽ phối hợp với các ngân hàng, trung gian thanh toán và các đơn vị cung cấp giải pháp để chuyển đổi, nâng cấp những điểm QR hiện hữu sang VietQR Pay và VietQRGlobal, qua đó mở rộng mạng lưới điểm chấp nhận.
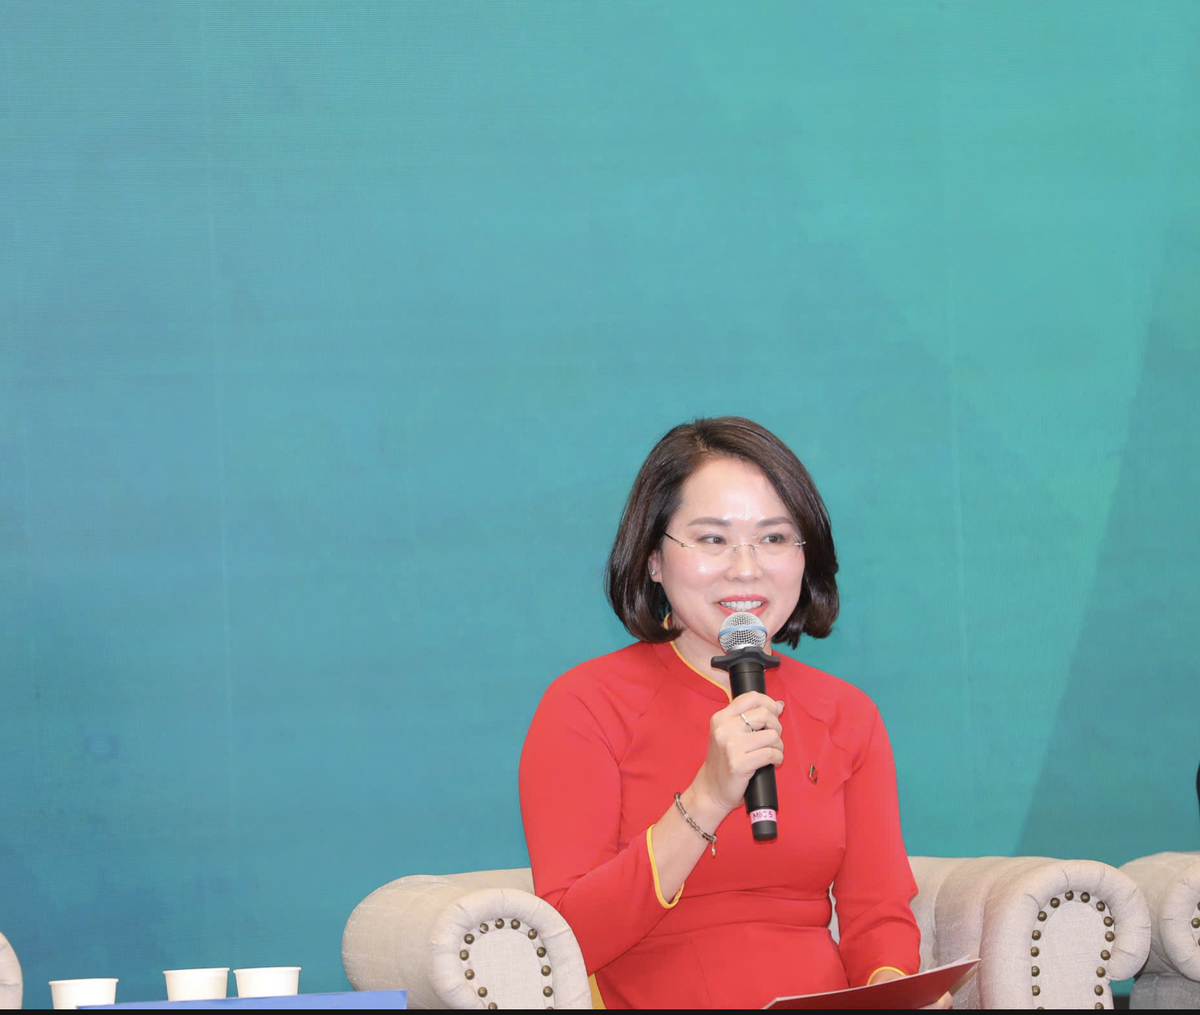 |
| Bà Phạm Thị Thanh Yên, Phó Giám đốc Trung tâm thẻ Agribank trao đổi tại Sự kiện |
Một kết nối quốc tế dù thông suốt đến đâu cũng khó tạo ra nhiều giao dịch nếu khách đến Việt Nam nhưng không tìm thấy nơi có thể sử dụng.
Với Agribank, bài toán này được nhìn từ một phía rộng hơn. Bà Phạm Thị Thanh Yên, Phó Giám đốc Trung tâm thẻ Agribank, cho biết quét mã QR đã trở thành thói quen trên ứng dụng của ngân hàng trong các giao dịch chuyển tiền, thanh toán hóa đơn và chi tiêu hàng ngày. VietQRGlobal dự kiến được triển khai tại Agribank từ tháng 10/2026.
Theo bà Yên, hiệu quả của kết nối không nên đo bằng số quốc gia đã tham gia. Khi khách hàng bước qua biên giới, trải nghiệm thanh toán không nên phải bắt đầu lại từ đầu; thước đo quan trọng hơn là có bao nhiêu người thực sự sử dụng.
Từ đó, câu chuyện được mở rộng ra ngoài các thành phố lớn. Nếu khách quốc tế có thể sử dụng ứng dụng quen thuộc để thanh toán, cơ hội không chỉ nằm ở khách sạn, trung tâm thương mại hay chuỗi bán lẻ. Những hộ kinh doanh, làng nghề, cơ sở sản xuất, điểm du lịch và người bán hàng ở các địa phương cũng có thể tiếp cận sức mua quốc tế.
Đưa hạ tầng đến đúng nơi dòng tiền đi qua
Với các ngân hàng thương mại, câu hỏi tiếp theo không còn là có kết nối hay chưa, mà là đưa QR xuyên biên giới đến đâu để khách thực sự sử dụng. Không phải cứ càng nhiều điểm chấp nhận là hiệu quả càng cao. Điểm chấp nhận cần nằm ở nơi khách có nhu cầu chi tiêu và xuất hiện trong hành trình của họ.
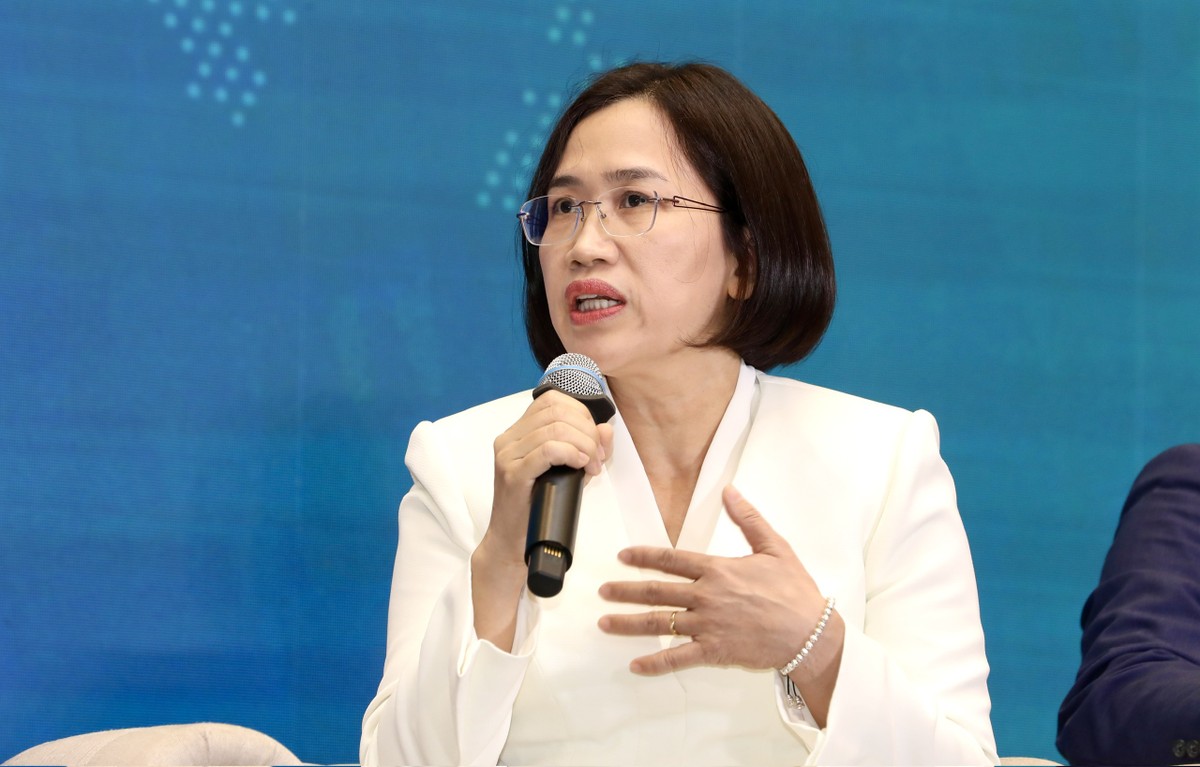 |
Bà Phan Thị Thanh Nhàn, Giám đốc Trung tâm thẻ và Vận hành BIDV tại Hội thảo |
Bà Phan Thị Thanh Nhàn, Giám đốc Trung tâm thẻ và Vận hành BIDV, cho rằng mạng lưới cần được phát triển theo hành trình của du khách, từ sân bay, phương tiện di chuyển, cơ sở lưu trú đến các điểm tham quan, mua sắm.
Theo bà Nhàn, những địa bàn có lượng khách quốc tế lớn như Đà Nẵng, Nha Trang, Phú Quốc, Hà Nội và TP.HCM có thể được ưu tiên. Đồng thời, cần phối hợp với các nền tảng du lịch, lưu trú và các đơn vị trung gian để đưa phương thức thanh toán đến đúng nơi khách phát sinh nhu cầu.
Cách tiếp cận này cho thấy “độ phủ” không đơn giản là mở rộng thật rộng. Một điểm QR nằm ngoài hành trình của du khách khó tạo ra giao dịch; ngược lại, điểm chấp nhận xuất hiện khi khách cần trả tiền cho chuyến xe, căn phòng, bữa ăn hay món quà có thể có giá trị sử dụng cao hơn.
Vietcombank nhìn thấy một lợi ích khác có thể thúc đẩy việc sử dụng là chi phí và trải nghiệm. Ông Trần Văn Thành, Phó Trưởng phòng Phát triển Kênh số và Đối tác, cho biết thanh toán QR xuyên biên giới có thể giúp giảm chi phí giao dịch và giảm yêu cầu đầu tư thiết bị so với phương thức truyền thống.
Với khách hàng, việc sử dụng phương thức quen thuộc cũng giúp thanh toán nhanh hơn, thuận tiện hơn khi ở một thị trường khác.
Trong khi đó, VietinBank nhìn vào mạng lưới khách hàng và đối tác mà ngân hàng đang có. Ông Trần Hoài Nam, Phó Giám đốc Khối Khách hàng Doanh nghiệp, nhận định có thể tận dụng mạng lưới khách hàng, các chuỗi bán lẻ và điểm du lịch tại Hà Nội, Đà Nẵng, TP.HCM, đồng thời kết nối với các đối tác bán lẻ tại những thị trường có nhiều khách Việt Nam.
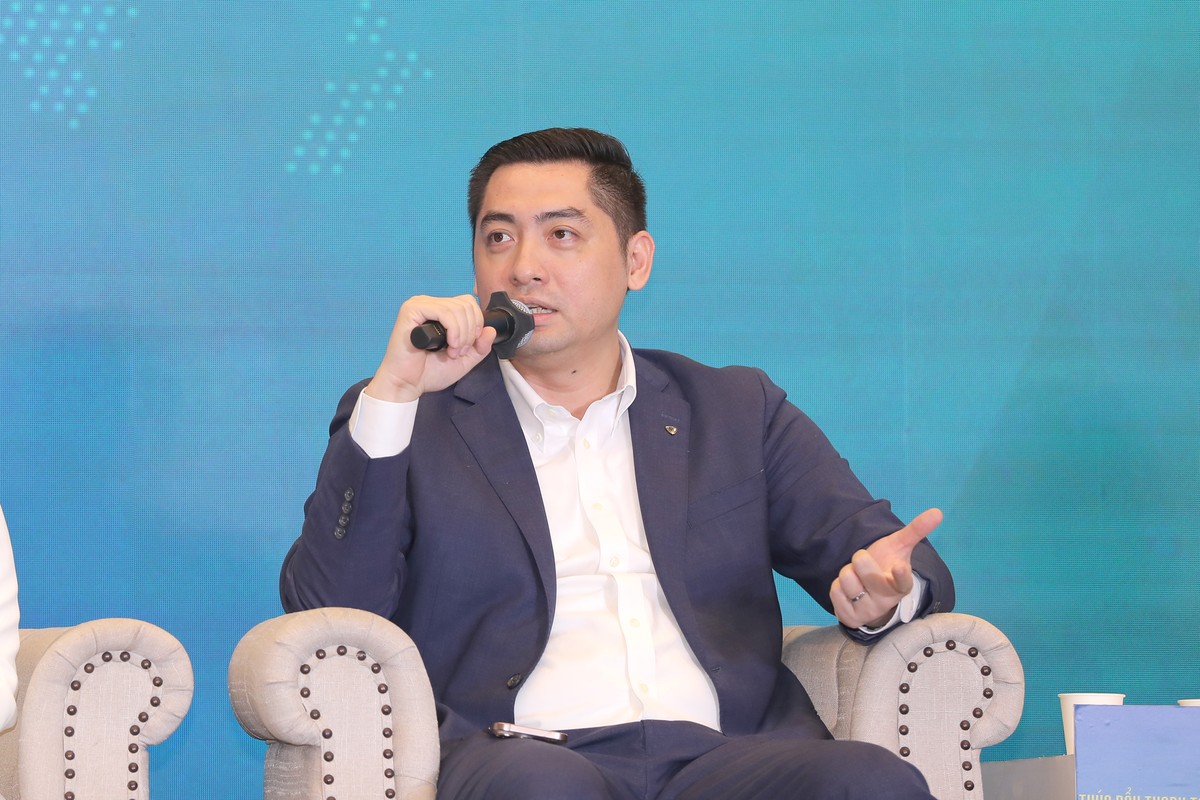 |
Ông Trần Văn Thành, Phó Trưởng phòng Phát triển Kênh số và Đối tác Vietcombank |
Các cách tiếp cận khác nhau cùng hướng tới một yêu cầu: đưa hạ tầng đã kết nối vào hoạt động thực tế.
Khi đó, bài toán chuyển từ công nghệ sang thị trường. Điểm bán không chỉ cần một mã QR để khách quét. Doanh nghiệp cần giao dịch được ghi nhận, tiền được chuyển đúng, có thể hoàn trả, tra soát và đối soát. Những yêu cầu này đặc biệt quan trọng với doanh nghiệp có nhiều điểm bán hoặc nhiều giao dịch mỗi ngày.
Theo đại diện NAPAS, nhu cầu của doanh nghiệp đã vượt ra ngoài việc đơn thuần nhận tiền qua QR. Các đơn vị cần tích hợp với hệ thống bán hàng, xử lý hoàn tiền, tra soát, khiếu nại và đối soát.
Đây là những yêu cầu mà mô hình QR dành cho giao dịch cá nhân trước đây chưa đáp ứng đầy đủ. Bởi vậy, mở rộng VietQRGlobal không chỉ là đặt thêm biển nhận diện tại điểm bán, mà còn là đưa thanh toán vào sâu hơn trong hệ thống vận hành của doanh nghiệp.
Một điểm QR nội địa có thể tiếp nhận khách quốc tế mà không phải thay đổi toàn bộ hạ tầng sẽ giúp giảm chi phí mở rộng. Ngân hàng không phải xây dựng lại một kết nối cho từng đối tác, mạng lưới có thể mở nhanh hơn. Còn khách vẫn sử dụng ứng dụng quen thuộc thì rào cản ở phía người dùng cũng giảm xuống.
Nhưng cuối cùng, hiệu quả vẫn được thể hiện qua giao dịch thực tế.
Một quốc gia được kết nối nhưng ít người sử dụng chưa tạo thành một thị trường thanh toán có quy mô tương ứng. Một điểm bán có mã VietQRGlobal nhưng không phát sinh giao dịch cũng chưa tạo ra giá trị.
Vì vậy, giai đoạn tiếp theo của thanh toán QR xuyên biên giới không chỉ là mở thêm kết nối, mà là đưa những kết nối đã có đến đúng điểm bán, đúng hành trình của du khách và đúng nhu cầu chi tiêu.
Kết nối tạo nền tảng, còn mức độ sử dụng sẽ quyết định khả năng chuyển những kết nối đó thành các giao dịch thực tế.