
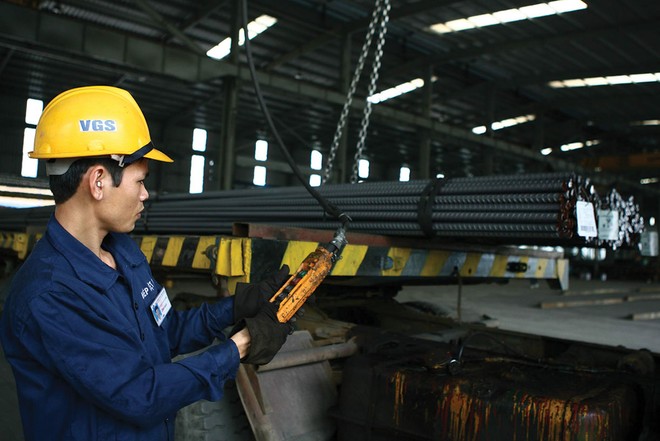
 Nhu cầu thép trong nước được kỳ vọng tăng nhờ xây dựng, hạ tầng và đầu tư công
Những bước đi mới sau giai đoạn khó khăn
Câu chuyện của Công ty cổ phần Thép Pomina (mã POM) đang được thị trường quan tâm sau khi doanh nghiệp công bố thỏa thuận hợp tác với Vinhomes. Theo văn bản công bố đầu tháng 10, Pomina và các đơn vị trong nhóm đã ký hợp đồng khung với Vinhomes từ ngày 31/1/2026, theo đó Vinhomes hỗ trợ vốn cho hoạt động sản xuất - kinh doanh của nhóm Pomina, đồng thời hai bên phối hợp cung cấp sản phẩm thép trong giai đoạn 2026-2027.
Cụ thể, Vinhomes hỗ trợ vốn lưu động cho nhóm Pomina với hạn mức tối đa 1.352 tỷ đồng. Khoản hỗ trợ không tính lãi trong hai năm và được thu hồi thông qua các giao dịch mua bán hàng hóa giữa hai bên hoặc từ các nguồn thu khác của Pomina. Đến cuối tháng 6, Pomina ghi nhận hơn 1.115 tỷ đồng phải trả dài hạn cho Vinhomes.
Bên cạnh nguồn vốn hỗ trợ, Pomina có thêm đầu ra khi tham gia cung cấp thép cho một số dự án trong hệ sinh thái Vingroup. Hai nhà máy Pomina 1 và Pomina 2 đã bắt đầu khởi động lại một phần từ tháng 3/2026, sau thời gian dài đình trệ.
Dù sản xuất đã được nối lại, kết quả kinh doanh của Pomina chưa thể cải thiện ngay. Sáu tháng đầu năm, doanh thu đạt gần 1.946 tỷ đồng, tăng 30,5% so với cùng kỳ, nhưng doanh nghiệp vẫn lỗ hơn 329 tỷ đồng. Lỗ lũy kế đến cuối tháng 6 ở mức khoảng 3.822 tỷ đồng.
Nếu Pomina đang tìm thêm nguồn lực để khôi phục các nhà máy đình trệ, Công ty cổ phần Thép Nam Kim (mã NKG) lại đưa một phần đáng kể nguồn vốn vào các khoản đầu tư ngoài hoạt động sản xuất thép.
Một trong những khoản đầu tư đáng chú ý của Thép Nam Kim là 400 tỷ đồng chuyển cho Công ty cổ phần Phát triển Bất động sản Phát Đạt (Phát Đạt, mã PDR) theo thỏa thuận nguyên tắc hợp tác đầu tư. Khoản tiền liên quan đến việc Thép Nam Kim tham gia dự án Thủ Thiêm Eco Smart City. Theo thỏa thuận, nếu đến ngày 30/12/2026 hai bên không ký hợp đồng hợp tác đầu tư chính thức, Phát Đạt sẽ hoàn trả 400 tỷ đồng cùng lãi suất 15%/năm.
Ban Tổng giám đốc Thép Nam Kim đánh giá, các khoản đầu tư này có khả năng thu hồi, do chưa quá hạn thanh toán và dựa trên đánh giá về khả năng tài chính của bên nhận đầu tư.
Đến cuối tháng 6, đầu tư tài chính ngắn hạn của Thép Nam Kim lên tới khoảng 3.172 tỷ đồng, gần gấp bốn lần cùng kỳ. Trong đó, hơn 806 tỷ đồng được sử dụng để cho bên thứ ba vay. Các khoản vay có thời hạn dưới 6 tháng, lãi suất 8-15%/năm và không có tài sản bảo đảm.
Trong khi đó, Thép Nam Kim vẫn ở giữa một chu kỳ đầu tư lớn cho hoạt động sản xuất. Chi phí xây dựng cơ bản dở dang dài hạn tại Nhà máy Nam Kim Phú Mỹ đến cuối quý II lên khoảng 5.148 tỷ đồng. Cuối tháng 7, Thép Nam Kim đã xuất khẩu 12.500 tấn thép cán nguội ủ (CR-Annealed) đầu tiên sang Brazil từ Nhà máy Nam Kim Phú Mỹ. Đây là sản phẩm mới đối với thị trường này, trong khi Brazil đang trở thành một trong những thị trường xuất khẩu quan trọng của Công ty.
Đầu ra mới được kỳ vọng đóng góp tích cực hơn vào kết quả kinh doanh của Thép Nam Kim trong thời gian tới, khi Nhà máy Nam Kim Phú Mỹ từng bước gia tăng sản lượng.
Một hướng đi khác của Công ty cổ phần Tập đoàn Hòa Phát (mã HPG) là tham gia sâu hơn vào các dự án đô thị và hạ tầng quy mô lớn. Cuối tháng 9, doanh nghiệp hoàn tất mua 799,5 triệu cổ phần Tập đoàn Tương Lai Sông Hồng, với tổng giá trị theo mệnh giá 7.995 tỷ đồng, qua đó sở hữu 25,13% vốn và ghi nhận đây là công ty liên kết. Giao dịch được thực hiện bằng hơn 778,4 triệu cổ phần Hòa Phát đang sở hữu tại Bất động sản Hòa Phát. Sau giao dịch, Hòa Phát còn nắm 26,55% vốn tại doanh nghiệp bất động sản này.
Đây là một phần trong chuỗi dự án đô thị mà Hòa Phát đang tham gia, trong đó có các dự án tại các xã Thư Lâm, Đông Anh và Lĩnh Nam, Hà Nội. Trước đó, doanh nghiệp từng giải thích các khu đô thị thuộc dự án trục đại lộ cảnh quan sông Hồng được triển khai theo hình thức cuốn chiếu, nguồn thu từ khu vực hoàn thành trước được quay vòng cho các hạng mục tiếp theo. Hòa Phát cũng xác định bất động sản chỉ chiếm tối đa 30% cơ cấu doanh thu, lợi nhuận, trong khi thép vẫn là lĩnh vực cốt lõi.
Đến tháng 9/2026, Nhà máy sản xuất ray và thép đặc biệt Hòa Phát Dung Quất đã hoàn thành gần 70% tiến độ, với công suất thiết kế 700.000 tấn/năm và tổng vốn đầu tư hơn 10.000 tỷ đồng. Nhà máy dự kiến cho ra lò sản phẩm ray đường sắt cao tốc đầu tiên trong quý I/2027, cùng các dòng ray đường sắt đô thị, ray cầu trục, thép hình và thép đặc biệt.
Khi nhu cầu nội địa tăng, sự dịch chuyển thị phần về phía các nhà sản xuất trong nước có thể tạo thêm dư địa tiêu thụ cho nhóm doanh nghiệp này.
Trái ngược với định hướng mở rộng của các doanh nghiệp trong ngành, Công ty cổ phần Đầu tư Thương mại SMC (mã SMC) ưu tiên bài toán tái cơ cấu, từ thoái vốn tại các đơn vị hoạt động kém hiệu quả đến cơ cấu lại nghĩa vụ nợ.
Ngày 30/9, SMC hoàn tất chuyển nhượng Công ty cổ phần SMC Tân Tạo, doanh nghiệp từng đóng góp gần 3.000 tỷ đồng doanh thu mỗi năm nhưng liên tục thua lỗ trong hai năm gần đây. Đến cuối tháng 6, SMC đã phải trích lập dự phòng gần 191 tỷ đồng cho khoản đầu tư 200 tỷ đồng tại công ty này.
Bên cạnh việc thu hẹp các khoản đầu tư không còn hiệu quả, SMC đang xử lý áp lực từ các nghĩa vụ trái phiếu. Theo nghị quyết công bố ngày 1/10, Hội đồng quản trị SMC thông qua việc gia hạn trái phiếu SMCH2126002 thêm một năm, từ ngày 8/10/2026 đến ngày 8/10/2027, sau khi Hanwa Co., Ltd. - đơn vị sở hữu 100% số trái phiếu đang lưu hành - chấp thuận. Lô trái phiếu gồm 113.450 trái phiếu, với tổng mệnh giá không thay đổi sau khi gia hạn.
Việc thoái vốn khỏi công ty con, gia hạn trái phiếu và tiếp tục xử lý các tài sản đã nhận để cấn trừ công nợ diễn ra song song với kế hoạch bổ sung vốn cho hoạt động kinh doanh. SMC dự kiến phát hành 36,8 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu, nguồn tiền chủ yếu dùng để thanh toán cho nhà cung cấp và các khoản nợ.
Những nỗ lực tái cơ cấu bước đầu phản ánh vào kết quả kinh doanh. Sáu tháng đầu năm, doanh thu SMC giảm 37,3%, xuống 2.381 tỷ đồng, nhưng lợi nhuận sau thuế đạt gần 42 tỷ đồng, đảo chiều so với mức lỗ 43,2 tỷ đồng cùng kỳ. Doanh nghiệp cho biết, quá trình tái cấu trúc tập trung vào hoạt động cốt lõi, nâng cao hiệu quả kinh doanh và tối ưu nguồn lực.
Thị trường trong nước trở lại
Những câu chuyện riêng của các doanh nghiệp diễn ra trong bối cảnh thuận lợi hơn khi nhu cầu thép trong nước bắt đầu tăng trở lại.
Theo MBS Research, nhu cầu tiêu thụ thép được dự báo tăng mạnh trong quý III/2026. Tổng sản lượng tiêu thụ thép trong nước dự kiến đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ. Trong đó, thép xây dựng tăng 26% và thép cuộn cán nóng (HRC) tăng 35%, nhờ nhu cầu từ xây dựng, hạ tầng và dân dụng.
Không chỉ lượng tiêu thụ tăng, mặt bằng giá thép cũng cải thiện. MBS ước tính, giá thép xây dựng trong quý III đạt khoảng 560 USD/tấn, tăng 7% so với cùng kỳ, trong khi giá HRC tăng 6%, lên 550 USD/tấn. Ở chiều chi phí, giá quặng sắt tương đối ổn định quanh 96 USD/tấn, còn giá than tăng 15%, lên 265 USD/tấn.
Thị phần HRC sản xuất trong nước đã vượt 70%, tăng từ khoảng 60% năm 2025, trong khi lượng thép nhập khẩu từ Trung Quốc giảm hơn 10%. Khi nhu cầu nội địa tăng, thị phần dịch chuyển về phía các nhà sản xuất trong nước có thể tạo thêm dư địa tiêu thụ cho nhóm doanh nghiệp này.
Nguồn cầu từ xây dựng và hạ tầng được kỳ vọng tiếp tục duy trì nhờ dòng vốn đầu tư công. Tám tháng đầu năm, giải ngân đầu tư công đạt 513.300 tỷ đồng, tăng 25% so với cùng kỳ và tương đương 50,2% kế hoạch năm. MBS dự báo, tiến độ các dự án hạ tầng lớn, cùng với nguồn cung nhà ở xã hội được cải thiện, sẽ tiếp tục kéo theo nhu cầu vật liệu xây dựng trong những năm tới.
Từ diễn biến của thị trường, triển vọng kinh doanh của các doanh nghiệp thép cũng được MBS đánh giá tích cực hơn trong quý III/2026. Hòa Phát được dự báo đạt 5.600 tỷ đồng lợi nhuận ròng, tăng 40% so với cùng kỳ, trong khi sản lượng quý III tăng 38%, chủ yếu nhờ HRC. Hoa Sen được dự báo đạt 220 tỷ đồng lợi nhuận, tăng 159%; còn Thép Nam Kim đạt 65 tỷ đồng, tăng 30%.