
Một thập kỷ tăng tốc của ngành quản lý quỹ
Theo bà Nguyễn Thị Bích Ngà, Phó trưởng Ban Quản lý các công ty quản lý quỹ và quỹ đầu tư chứng khoán, Ủy ban Chứng khoán Nhà nước, tính đến ngày 31/7/2026, thị trường Việt Nam có 43 công ty quản lý quỹ đang hoạt động, cùng 13 văn phòng đại diện của các công ty quản lý quỹ nước ngoài và mạng lưới 51 đại lý phân phối chứng chỉ quỹ. Đây là những định chế trung gian đóng vai trò kết nối dòng vốn nhàn rỗi trong dân cư với các kênh đầu tư chuyên nghiệp trên thị trường vốn.
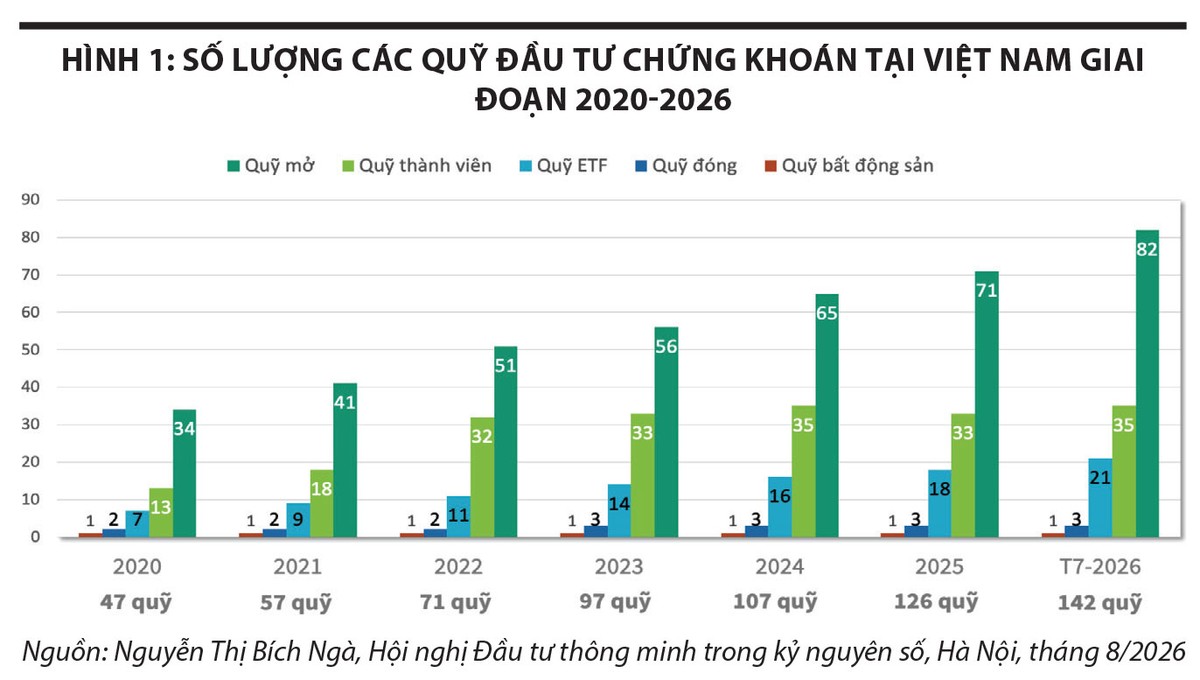
Về quy mô tài sản, tổng giá trị tài sản quản lý (AUM) của các công ty quản lý quỹ đạt khoảng 822.000 tỷ đồng tại thời điểm 31/7/2026, tăng trưởng bình quân khoảng 21%/năm trong giai đoạn 2015 - tháng 7/2026. Số lượng quỹ đầu tư chứng khoán cũng liên tục tăng, từ 47 quỹ năm 2020 lên 126 quỹ năm 2025 và 142 quỹ vào cuối tháng 7/2026, tương đương tăng 2,67 lần chỉ sau 5 năm.
Trong cơ cấu sản phẩm, quỹ mở hiện có quy mô khoảng 66.000 tỷ đồng, với khoảng 2,4 triệu tài khoản chứng chỉ quỹ, chiếm khoảng 72% tổng quy mô quỹ đầu tư đại chúng (VCBF dẫn từ VSDC). So với khu vực, đại diện Công ty Quản lý quỹ MB Capital cho biết, tỷ lệ AUM/GDP của ngành quỹ Việt Nam hiện mới đạt khoảng 6 - 7%, trong khi tỷ lệ này tại Thái Lan khoảng 30%, Malaysia trên 50%, Đài Loan (Trung Quốc) trên 60% và Mỹ trên 120%. Những con số này cho thấy dư địa phát triển của ngành quỹ Việt Nam vẫn còn lớn.
 |
Rộng nhưng chưa sâu: Những khoảng trống cần được nhận diện
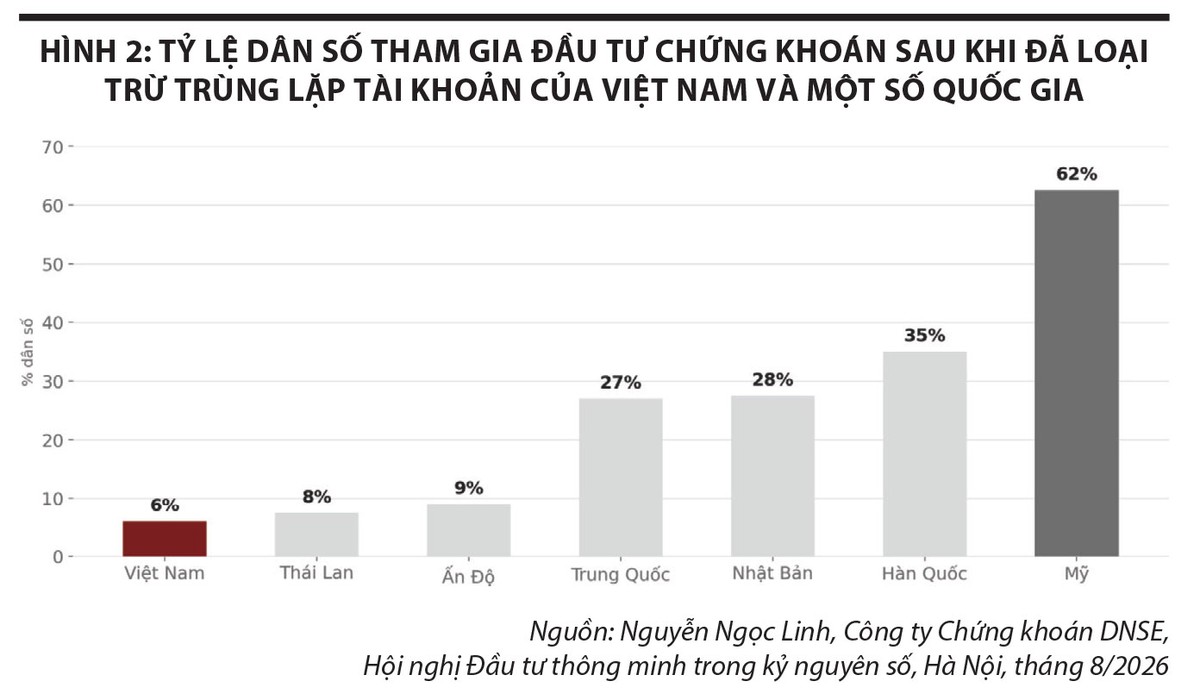
Số lượng tài khoản giao dịch chứng khoán tăng nhanh, đạt gần 13,66 triệu vào tháng 7/2026. Tuy nhiên, sau khi loại trừ trường hợp một nhà đầu tư sở hữu nhiều tài khoản, tỷ lệ dân số thực sự tham gia chứng khoán chỉ khoảng 5,8 - 6%. Theo số liệu DNSE dẫn chiếu tại Hội nghị Đầu tư thông minh trong kỷ nguyên số do Trung tâm Nghiên cứu khoa học và đào tạo chứng khoán, Ủy ban Chứng khoán Nhà nước tổ chức tại Hà Nội tháng 8/2026, tỷ lệ này thấp hơn khá nhiều so với Thái Lan, Ấn Độ, Trung Quốc, Nhật Bản, Hàn Quốc và Mỹ.
Một điểm đáng chú ý khác là cơ cấu tài sản của hộ gia đình Việt Nam. Theo đại diện DNSE, tài sản tài chính hiện chỉ chiếm khoảng 9% tổng tài sản của hộ gia đình, thấp hơn nhiều so với mức bình quân toàn cầu khoảng 24%. Phần lớn của cải trong dân cư vẫn được nắm giữ ở những kênh có tính thanh khoản thấp và mang tính thụ động như bất động sản, tiền gửi tiết kiệm và vàng. Đây là dư địa quan trọng để ngành quỹ mở rộng vai trò chuyển hóa tiết kiệm dân cư thành nguồn vốn đầu tư trung, dài hạn cho nền kinh tế.
Về hành vi đầu tư, thị trường vẫn do nhà đầu tư cá nhân chi phối, với những đặc trưng như thiếu kỷ luật, đầu tư theo cảm xúc, chịu ảnh hưởng của tâm lý đám đông, giao dịch ngắn hạn theo kiểu “lướt sóng” và thiếu nền tảng kiến thức tài chính cá nhân. Một tỷ lệ không nhỏ nhà đầu tư cá nhân thua lỗ và rời bỏ thị trường, cho thấy gia tăng số lượng tài khoản chưa đồng nghĩa với việc gia tăng tương xứng số nhà đầu tư có hiểu biết và kế hoạch tài chính rõ ràng.
Đại diện VCBF lưu ý, dòng tiền vào các quỹ có xu hướng “đuổi theo” hiệu suất ngắn hạn thay vì được phân bổ theo kỷ luật dài hạn, tạo ra khoảng cách giữa hiệu suất công bố của quỹ và hiệu suất thực nhận của nhà đầu tư. Một số nghiên cứu quốc tế (Morningstar - Mind the Gap US 2025; ICI 2025) cho thấy khoảng cách này có thể trên 1 điểm phần trăm mỗi năm.
Công nghệ giúp việc tiếp cận thị trường thuận tiện hơn nhưng cũng khiến các quyết định cảm tính được đưa ra và thực thi nhanh hơn. Trong khi đó, lượng thông tin từ mạng xã hội, công cụ tìm kiếm và AI tăng nhanh nhưng không phải lúc nào cũng đi kèm độ tin cậy tương xứng.
 |
Giải pháp cho bước chuyển về chất
Trong định hướng phát triển thị trường vốn thành kênh huy động vốn trung, dài hạn, vai trò của các quỹ đầu tư chứng khoán ngày càng quan trọng. Để xây dựng cơ cấu nhà đầu tư cân bằng, chuyên nghiệp và bền vững hơn, cần triển khai đồng bộ các giải pháp từ cơ quan quản lý và doanh nghiệp.
Về phía các cơ quan quản lý
Thứ nhất, hoàn thiện thể chế pháp lý. Trên cơ sở Kết luận số 18-KL/TW ngày 2/4/2026 và Quyết định số 1413/QĐ-TTg ngày 27/7/2026, hoàn thiện khung khổ pháp lý cho lĩnh vực quỹ cần tiếp tục là ưu tiên hàng đầu, theo hướng phát triển thị trường vốn trong nước thành kênh huy động vốn trung, dài hạn chủ lực cho nền kinh tế.
Trọng tâm cải cách là rà soát, đơn giản hóa quy trình cấp phép sản phẩm quỹ mới nhằm rút ngắn thời gian đưa sản phẩm ra thị trường; từng bước hoàn thiện quy định đối với các mô hình quỹ hiện đại phù hợp thông lệ quốc tế; tăng cường sự đồng bộ giữa quy định trong lĩnh vực chứng khoán, ngân hàng và bảo hiểm để tạo thuận lợi cho việc phân phối chứng chỉ quỹ qua nhiều kênh. Bên cạnh đó, tiếp tục kiến nghị với Ngân hàng Nhà nước tìm giải pháp để các ngân hàng có thể trực tiếp phân phối chứng chỉ quỹ, thay vì phải thành lập công ty con.
Thứ hai, cơ cấu lại nguồn lực nhà đầu tư. Theo Chiến lược phát triển thị trường chứng khoán đến năm 2030 (Quyết định số 1726/QĐ-TTg ngày 29/12/2023, được sửa đổi, bổ sung tại Quyết định số 1119/QĐ-TTg ngày 23/6/2026) và Đề án Tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán (Quyết định số 3168/QĐ-BTC ngày 12/9/2025), mục tiêu xây dựng cơ cấu hợp lý giữa nhà đầu tư cá nhân và tổ chức cần được cụ thể hóa bằng các chính sách khuyến khích rõ ràng hơn.
Cần khuyến khích các định chế có nguồn vốn dài hạn như quỹ hưu trí, doanh nghiệp bảo hiểm, quỹ đầu tư của các tổ chức tài chính phân bổ tỷ trọng hợp lý vào chứng chỉ quỹ; đồng thời tạo cơ chế thuận lợi để dòng vốn nước ngoài tiếp cận thị trường qua kênh ủy thác quỹ, bên cạnh đầu tư trực tiếp vào cổ phiếu.
Thứ ba, xây dựng niềm tin số và khung pháp lý minh bạch. Trong bối cảnh công nghệ số và AI ngày càng được ứng dụng trong tư vấn, phân phối và quản lý tài sản, cần hoàn thiện quy định về minh bạch thông tin, an toàn tài sản, bảo mật dữ liệu cá nhân và trách nhiệm giải trình khi ứng dụng AI. Rủi ro công nghệ, từ lộ dữ liệu, gian lận tài chính trên nền tảng số đến khuyến nghị thiếu cơ sở từ AI, cần được quản lý tương xứng với rủi ro tài chính truyền thống.
Về phía các công ty quản lý quỹ
Một là, ứng dụng công nghệ để dỡ bỏ rào cản phân phối. Ở cấp độ doanh nghiệp, số hóa toàn diện quy trình tiếp cận khách hàng, từ định danh điện tử (eKYC) đến “nhúng” trực tiếp chứng chỉ quỹ vào các hệ sinh thái số sẵn có như ngân hàng số, ví điện tử, là hướng đi nên được nhân rộng trong toàn ngành, thay vì chỉ dừng ở một số công ty tiên phong.
Hai là, chuyển từ “bán hàng” sang “giáo dục tài chính”. Về dài hạn, gia tăng số lượng chứng chỉ quỹ sẽ khó bền vững nếu không đi kèm nâng cao kiến thức tài chính cho nhà đầu tư. Các công ty quản lý quỹ nên coi giáo dục tài chính là khoản đầu tư ngang hàng với bán hàng, thay vì hoạt động truyền thông phụ trợ.
Mục tiêu là chuyển nhà đầu tư từ “giao dịch theo cảm xúc” sang “tích sản dài hạn” thông qua truyền thông số và marketing giáo dục, gắn với các mục tiêu như tích lũy hưu trí, học phí hay mua nhà.
Ba là, tận dụng công nghệ để định hướng hành vi. Công nghệ phân tích dữ liệu lớn (Big Data) và AI nên được khai thác để hỗ trợ nhà đầu tư ra quyết định kỷ luật hơn, thay vì chỉ tối ưu hóa tốc độ giao dịch.
Có thể ứng dụng các công cụ này để tư vấn theo mục tiêu tài chính của từng khách hàng; tự động hóa đầu tư định kỳ (SIP), tái cân bằng danh mục theo lịch trình; đồng thời cảnh báo sớm rủi ro và hệ quả của việc bán tháo do tâm lý khi thị trường biến động mạnh.