
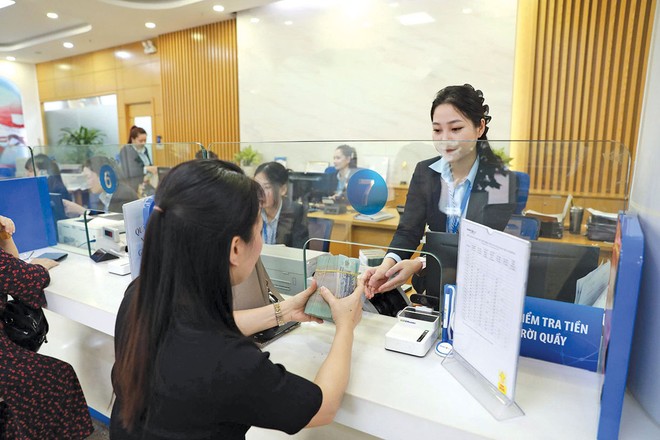
 Trong tháng 8, nhiều ngân hàng đăng ký tham gia gói tín dụng ưu đãi SME, với lãi suất thấp hơn khoảng 1%/năm so với lãi suất thông thường
Phân vai đúng nguồn, vốn đúng trọng điểm
Để phục vụ cho mục tiêu tăng trưởng GDP hàng năm từ 10% trở lên trong giai đoạn 2026 - 2030, theo tính toán của Bộ Tài chính, tổng vốn đầu tư toàn xã hội cần khoảng 38,5 triệu tỷ đồng, cao hơn gấp đôi so với giai đoạn 2021 - 2025.
Nhìn nhận về dòng vốn đầu tư trong giai đoạn tới, TS. Phạm Văn Thịnh, Tổng giám đốc Deloitte Việt Nam cho rằng, huy động được nguồn vốn lớn là một phần của vấn đề, việc phân bổ dòng vốn vào đúng lĩnh vực phục vụ cho mục đích tăng trưởng cũng quan trọng không kém. Bốn mục tiêu cần ưu tiên phân bổ nguồn vốn đầu tư gồm cơ sở hạ tầng, năng lượng, công nghệ, đổi mới và công nghiệp, cùng khu vực kinh tế tư nhân.
“Trong kịch bản tích cực, tăng trưởng huy động vốn của Việt Nam có thể đạt khoảng 9,1% mỗi năm. Tuy nhiên, cùng với khả năng huy động, vấn đề sử dụng vốn như thế nào sẽ có ý nghĩa quyết định đối với hiệu quả tăng trưởng”, TS. Thịnh nói.
Để đáp ứng yêu cầu đó, cấu trúc nguồn vốn cần được mở rộng và phân vai rõ hơn. Ngân hàng hiện vẫn là nguồn cung ứng vốn lớn nhất cho nền kinh tế, song Việt Nam cần phát triển mạnh hơn các nguồn vốn dài hạn từ thị trường cổ phiếu, trái phiếu, các quỹ đầu tư, doanh nghiệp bảo hiểm và các nguồn vốn tổ chức khác, trong đó có cả dư địa từ các quỹ hưu trí.
Theo ông Thịnh, Trung tâm Tài chính Quốc tế Việt Nam (VIFC) có thể trở thành kênh huy động những nguồn vốn mới cho phát triển.
“Các kênh dẫn vốn cần kết nối một cách hiệu quả để cùng hỗ trợ tăng trưởng cho dài hạn”, ông Thịnh nhấn mạnh.
Ở phía tín dụng ngân hàng, số liệu cập nhật của Ngân hàng Nhà nước cho biết, tính đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống ngân hàng đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước.
Quy mô tín dụng tiếp tục tăng, nhưng dòng vốn được định hướng như thế nào? Tại họp báo quý III/2026 của Ngân hàng Nhà nước, Phó Thống đốc Phạm Thanh Hà cho biết, Ngân hàng Nhà nước đã triển khai các giải pháp tạo dư địa tín dụng cho những nhu cầu tăng trưởng quan trọng và một số lĩnh vực bất động sản phù hợp. Trong đó, tín dụng gia tăng đối với nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, du lịch… được loại trừ khỏi việc kiểm soát tăng trưởng tín dụng bất động sản. Đồng thời, việc cho vay doanh nghiệp thực hiện các dự án lớn, trọng điểm, có tính lan tỏa cũng được tạo điều kiện thông qua việc điều chỉnh, bổ sung hạn mức tín dụng phù hợp.
Để dòng vốn tạo ra tăng trưởng
Theo Phó Thống đốc Phạm Thanh Hà, các ngân hàng đang tích cực triển khai nhiều chương trình tín dụng theo chỉ đạo của Chính phủ và Ngân hàng Nhà nước. Trong đó, chương trình tín dụng đối với lĩnh vực lâm sản, thủy sản được nâng quy mô từ 15.000 tỷ đồng lên 185.000 tỷ đồng; các chương trình cho vay nhà ở xã hội, cho người dưới 35 tuổi mua, thuê nhà ở xã hội cùng chương trình tín dụng 500.000 tỷ đồng dành cho doanh nghiệp đầu tư vào hạ tầng, công nghệ số.
Trong tháng 8/2026, Ngân hàng Nhà nước đã chỉ đạo các ngân hàng thương mại triển khai chương trình tín dụng hướng vào các động lực tăng trưởng và doanh nghiệp nhỏ và vừa, với lãi suất thấp hơn tối thiểu 1%/năm so với mức lãi suất cho vay bình quân của ngân hàng đối với cùng kỳ hạn.
Những chương trình này mở thêm các kênh dẫn vốn đến những khu vực được ưu tiên. Tuy nhiên, để dòng vốn thực sự chuyển thành đầu tư và tăng trưởng, khả năng triển khai chính sách và môi trường kinh doanh cũng là những yếu tố không thể tách rời.
Theo bà Tehmina Khan, Chuyên gia Kinh tế trưởng của Ngân hàng Thế giới (World Bank) tại Việt Nam, Việt Nam đang trong quá trình chuyển đổi và một trong những vấn đề quan trọng là năng lực thực thi chính sách. Các quy định có thể thay đổi nhanh hơn khả năng thích ứng của hành vi, năng lực tổ chức và bộ máy hành chính. Khoảng cách này có thể tạo ra sự không chắc chắn và chi phí cho doanh nghiệp, từ đó tác động tới quyết định đầu tư cũng như khả năng cung cấp các dịch vụ công.
“Các luật mới, các bộ và tỉnh được sáp nhập và phân cấp sẽ không tự động tạo ra kết quả tốt hơn. Chính quyền trung ương và địa phương cần con người, nguồn lực, cơ chế phối hợp và hệ thống quản lý để thực hiện trách nhiệm mới. Trong khi đó, doanh nghiệp và hộ gia đình phải có khả năng hiểu và phản ứng với sự thay đổi”, bà Tehmina Khan khuyến nghị.
Đáng chú ý, bà Tehmina Khan cho rằng, năng lực thực thi cần được bảo đảm từ con người đủ khả năng, tổ chức hiệu quả với nhiệm vụ rõ ràng và nguồn lực đầy đủ, đến công nghệ, dữ liệu và hệ thống phản hồi đáng tin cậy. Khi những điều kiện này chưa đồng bộ, những điểm nghẽn trong quá trình thực thi có thể tác động trực tiếp tới quyết định đầu tư của doanh nghiệp.
Nhìn từ phía doanh nghiệp, hiệu quả của những thay đổi về chính sách cuối cùng vẫn phải được phản ánh bằng quyết định đầu tư, mở rộng và đổi mới. Khi các chính sách có thể dự đoán được và cạnh tranh công bằng, doanh nghiệp có động lực đầu tư, mở rộng, ứng dụng công nghệ, nâng cao kỹ năng và năng suất. Ngược lại, những rào cản trong tiếp cận đất đai, tài chính, đấu thầu hay giấy phép có thể ảnh hưởng tới quyết định đầu tư và đổi mới của doanh nghiệp.
Cách tiếp cận này cũng được phản ánh trong PCI 2.0 do VCCI triển khai từ năm 2025, khi lần đầu đưa Chỉ số Hiệu quả Kinh tế tư nhân (BPI) vào đánh giá sự phát triển và đổi mới sáng tạo của khu vực tư nhân. Kết quả BPI 2025 cho thấy điểm trung vị của 34 tỉnh, thành phố là 4,2/10; trong đó, điểm trung vị về sự phát triển của khu vực tư nhân đạt 4,46 và đổi mới sáng tạo đạt 4,17. TP.HCM, Hà Nội và Quảng Ninh lần lượt dẫn đầu về BPI với 5,67, 5,41 và 5,33 điểm.
Những kết quả này cho thấy bài toán hấp thụ vốn không chỉ nằm ở khả năng tiếp cận tín dụng, mà còn gắn với điều kiện để doanh nghiệp đầu tư, mở rộng và đổi mới. Đây cũng là lý do câu chuyện vốn cần được đặt cùng với yêu cầu hoàn thiện chính sách và cơ chế thực thi. Theo TS. Phạm Văn Thịnh, kinh nghiệm tư vấn cho các tổ chức cho thấy vấn đề không chỉ là đưa ra bao nhiêu chính sách, mà quan trọng là chính sách đó được thẩm thấu vào thực tế như thế nào.
“Chúng ta không thiếu tiềm năng để huy động vốn. Vấn đề là thứ tự ưu tiên và tiếp theo là làm sao chúng ta có thể khai thông được tất cả những chính sách để dòng vốn chảy vào. Dòng vốn đấy phải đi đến đúng những nơi mà chúng ta đang muốn đầu tư để tăng trưởng kinh tế của đất nước”, ông Thịnh nhấn mạnh.
Từ khả năng huy động đến khả năng tạo ra tăng trưởng, bài toán vốn vì thế không chỉ nằm ở quy mô nguồn lực. Nguồn vốn cần được phân vai phù hợp, chính sách cần được thực thi nhất quán và doanh nghiệp cần có đủ điều kiện để đầu tư, mở rộng và đổi mới. Khi đó, dòng vốn mới thực sự trở thành nguồn lực cho một chu kỳ tăng trưởng mới.