
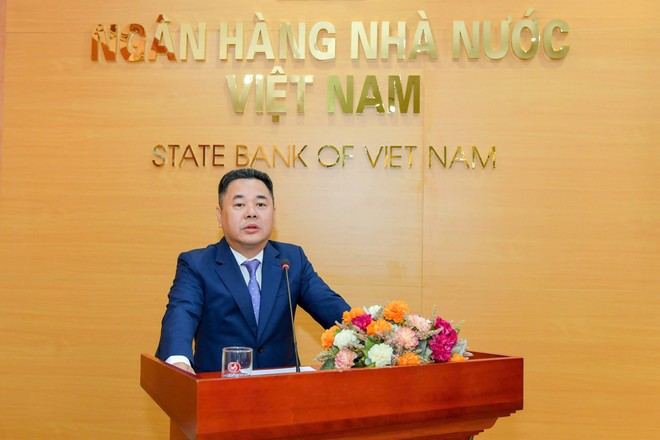
 Phó Thống đốc NHNN Nguyễn Ngọc Cảnh phát biểu khai mạc Hội nghị
Tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa” ngày 18/9, một trong những thông điệp đáng chú ý từ Ngân hàng Nhà nước (NHNN) là cần nhìn thẳng vào những điểm nghẽn đang khiến dòng vốn chưa đến được doanh nghiệp theo cách mong muốn.
Phó Thống đốc NHNN Nguyễn Ngọc Cảnh cho rằng, tín dụng vẫn là một trong những nguồn lực thiết yếu giúp doanh nghiệp duy trì, phục hồi và mở rộng sản xuất kinh doanh. Vì vậy, ngành ngân hàng thời gian qua đã triển khai đồng bộ nhiều giải pháp để tạo điều kiện thuận lợi hơn cho DNNVV tiếp cận vốn. Nhưng cũng cần thẳng thắn nhìn nhận rằng khả năng tiếp cận vốn của DNNVV vẫn còn những khó khăn, vướng mắc cần tiếp tục được tháo gỡ”.
Đó là một sự thừa nhận đáng chú ý trong bối cảnh quy mô tín dụng dành cho khu vực này đang tăng khá nhanh.
4,1 triệu tỷ đồng chưa phải câu trả lời
Thông tin tại sự kiện, ông Nguyễn Xuân Bắc, Phó vụ trưởng Vụ Tín dụng các ngành kinh tế, NHNN cho biết, đến ngày 28/8/2026, dư nợ tín dụng đối với nền kinh tế đạt gần 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Riêng DNNVV, trên 100 tổ chức tín dụng có phát sinh dư nợ, với tổng dư nợ trên 4,1 triệu tỷ đồng, tăng 12,4% và chiếm khoảng 20% tổng dư nợ của nền kinh tế.
Con số này cho thấy tín dụng đối với DNNVV không đứng ngoài xu hướng mở rộng tín dụng của nền kinh tế, thậm chí tốc độ tăng còn cao hơn mức chung, nhưng quy mô tín dụng lớn không đồng nghĩa mọi doanh nghiệp đều có thể tiếp cận vốn với mức độ thuận lợi như nhau. Bởi DNNVV là một khu vực rất rộng và không đồng nhất, nhóm này chiếm khoảng 98% tổng số doanh nghiệp đang hoạt động và có kết quả kinh doanh, hiện diện ở hầu hết ngành, lĩnh vực của nền kinh tế.
Với một khu vực có quy mô như vậy, bài toán tín dụng không thể chỉ giải quyết bằng cách tăng thêm hạn mức hay đưa ra thêm các gói cho vay. Điều quan trọng là làm sao giảm khoảng cách giữa tiêu chuẩn tín dụng của ngân hàng và cách một DNNVV đang vận hành trên thực tế.
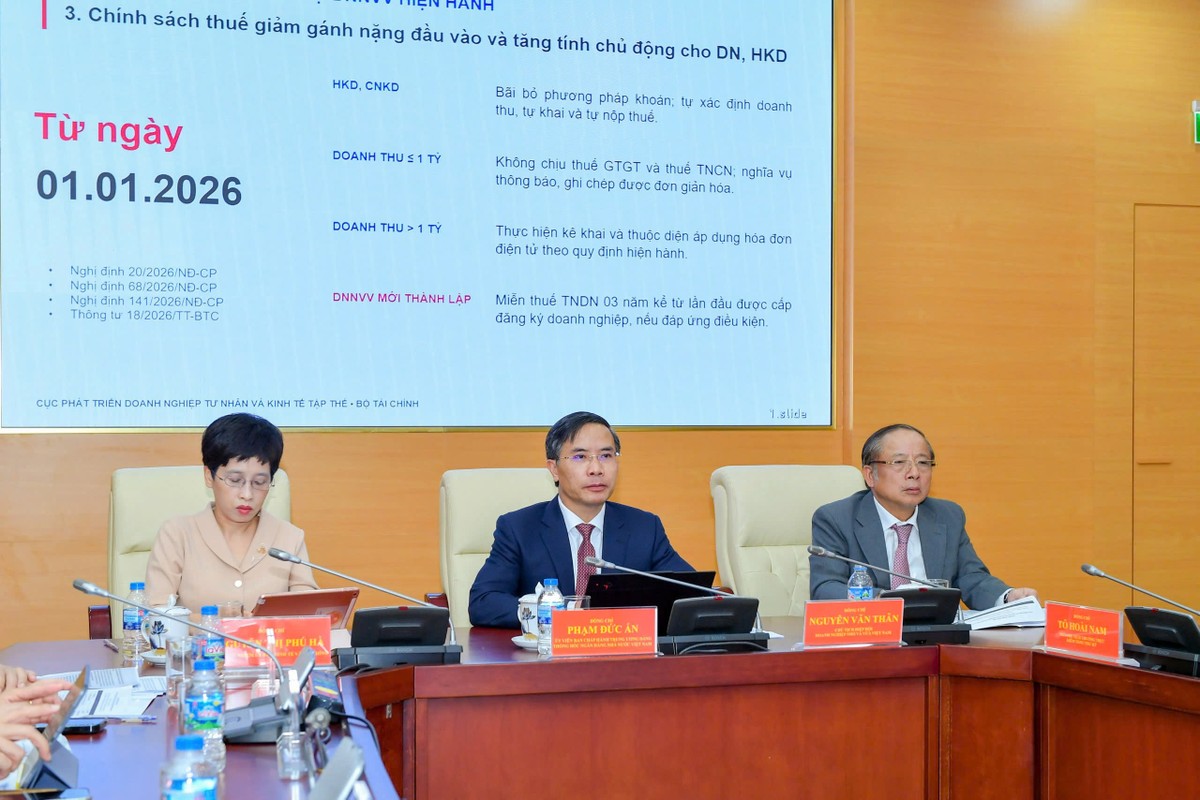 |
Ban Chủ toạ Hội nghị |
Phát biểu tại Hội nghị, ông Cảnh nhấn mạnh làm rõ về khó khăn từ “cơ chế, chính sách, quy trình và sản phẩm tín dụng”, đồng thời không bỏ qua những vấn đề xuất phát từ chính doanh nghiệp, đặc biệt là minh bạch thông tin và khả năng hấp thụ vốn. Đây là điểm then chốt, bởi một ngân hàng có thể có nguồn vốn, nhưng quyết định cho vay vẫn phải dựa trên khả năng đánh giá rủi ro và khả năng trả nợ. Trong khi đó, nhiều DNNVV lại gặp hạn chế về dữ liệu tài chính, quản trị, tài sản bảo đảm hoặc khả năng xây dựng phương án kinh doanh đủ sức thuyết phục.
Bởi vậy, nếu chỉ yêu cầu ngân hàng “mở van” tín dụng mà không thay đổi cách thông tin được hình thành, chia sẻ và sử dụng, điểm nghẽn có thể vẫn còn đó.
Ở chiều ngược lại, NHNN đang tạo thêm dư địa bằng các chương trình tín dụng có mục tiêu. Ngay trong tháng 8, NHNN đã chỉ đạo các ngân hàng thương mại triển khai chương trình tín dụng hướng tới DNNVV và các doanh nghiệp, cá nhân hoạt động trong những lĩnh vực được xác định là động lực tăng trưởng. Sau hơn một tháng, từ 4 ngân hàng thương mại nhà nước đăng ký 220.000 tỷ đồng, đã có 19 ngân hàng công bố chương trình, sản phẩm ưu đãi với tổng quy mô trên 407.000 tỷ đồng; lãi suất ưu đãi thấp hơn 1-2%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn.
Nhưng nguồn vốn ưu đãi chỉ giải quyết được một phần câu chuyện. Vấn đề lớn hơn vẫn là khả năng hấp thụ vốn và khả năng chứng minh năng lực trả nợ của doanh nghiệp.
Khi dòng tiền trở thành cơ sở cấp tín dụng
Các trao đổi tại Hội nghị đã đề xuất về “cho vay dựa trên cơ sở dữ liệu, dòng tiền thay thế tài sản bảo đảm truyền thống”. Cùng với đó là việc kết nối dữ liệu về thuế, hóa đơn điện tử, đất đai, đăng ký doanh nghiệp, bảo hiểm xã hội với hệ thống thông tin tín dụng ngân hàng nhằm rút ngắn thời gian thẩm định và mở rộng tín dụng trên cơ sở đánh giá dòng tiền.
Có thể nói, đây không đơn thuần là câu chuyện công nghệ bởi có thể thay đổi cách ngân hàng đánh giá một DNNVV. Một doanh nghiệp không sở hữu nhiều bất động sản hay tài sản có giá trị lớn vẫn có thể có hoạt động kinh doanh tốt, dòng tiền ổn định, đơn hàng rõ ràng và lịch sử giao dịch đáng tin cậy. Nếu những dữ liệu này được xác thực và kết nối đầy đủ, chúng có thể trở thành một phần quan trọng trong bức tranh tín dụng của doanh nghiệp.
NHNN cũng đã xác định chuyển đổi số, khai thác và kết nối dữ liệu, ứng dụng công nghệ và AI có trách nhiệm là một trong những hướng đi nhằm giảm chi phí, nâng cao chất lượng thẩm định và mở rộng khả năng tiếp cận dịch vụ. Tuy nhiên, việc này phải đi cùng yêu cầu bảo đảm an ninh, an toàn và bảo vệ dữ liệu khách hàng.
Phó Thống đốc Nguyễn Ngọc Cảnh cho biết: “Trong bối cảnh phấn đấu tăng trưởng hai con số, ngành ngân hàng không chỉ có trách nhiệm cung ứng vốn mà còn phải góp phần định hướng dòng vốn vào những lĩnh vực tạo động lực mới cho tăng trưởng”.
Điều đó lý giải tại sao các chương trình tín dụng hiện nay không chỉ hướng tới DNNVV nói chung mà còn tập trung vào những lĩnh vực như công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến chế tạo, công nghiệp hỗ trợ, nông nghiệp và các dự án xanh. Nhưng để dòng vốn thực sự đi được tới những doanh nghiệp này, không thể chỉ trông chờ vào ngân hàng.
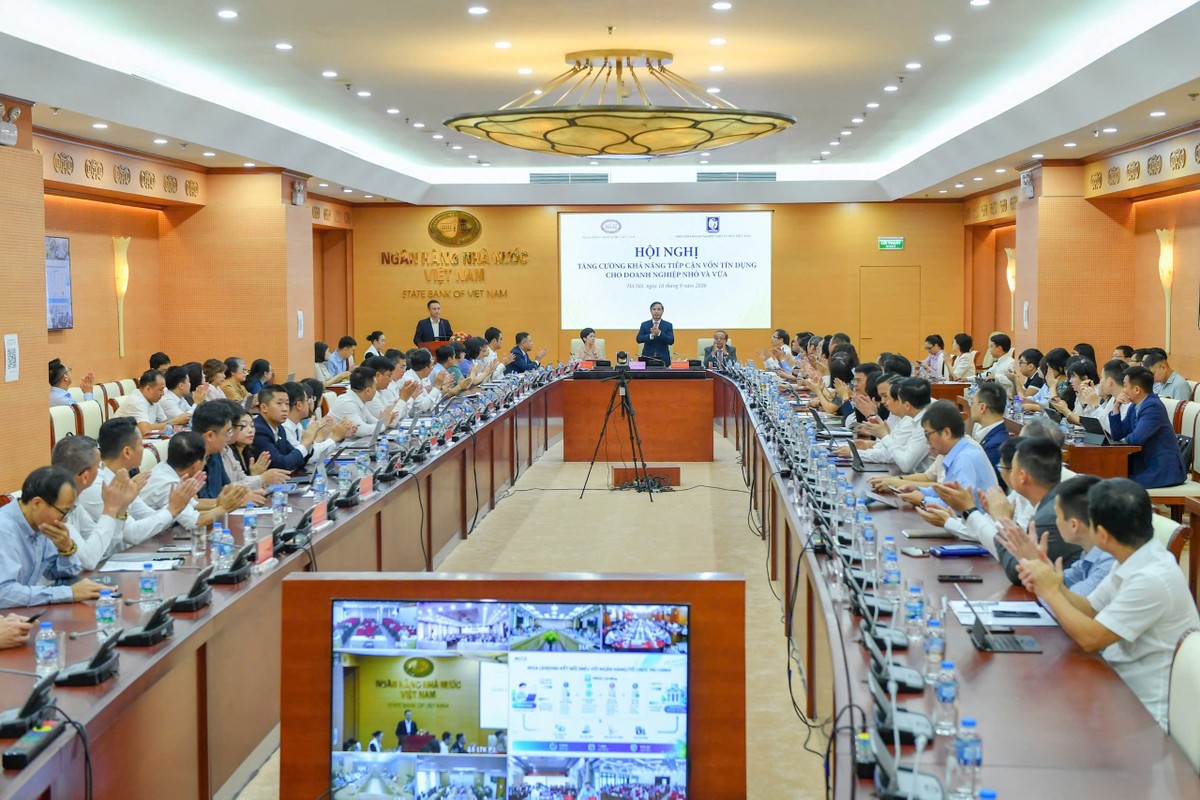 |
Toàn cảnh Hội nghị |
NHNN cũng đặt yêu cầu khá rõ đối với DNNVV: chủ động tái cấu trúc, nâng cao hiệu quả và khả năng cạnh tranh; đổi mới sáng tạo, thay đổi mô hình và phương thức sản xuất kinh doanh phù hợp thị trường; đồng thời nâng cao tính minh bạch về tài chính, dòng tiền và hoạt động, hoàn thiện phương án sản xuất kinh doanh và chủ động cung cấp đầy đủ thông tin cho tổ chức tín dụng. Nói cách khác, ngân hàng đang được yêu cầu thay đổi cách nhìn doanh nghiệp, còn doanh nghiệp cũng phải thay đổi cách chứng minh mình có thể vay và trả nợ. Đây cũng là lý do việc kết nối ngân hàng - doanh nghiệp vẫn được NHNN xác định là một giải pháp quan trọng.
Bài toán cuối cùng vì thế không phải là đưa tín dụng lên bao nhiêu, mà là làm thế nào để một đồng vốn đến được đúng doanh nghiệp, đúng thời điểm và tạo ra giá trị thực cho nền kinh tế. Thông điệp “vốn tín dụng phải đến đúng nơi, đúng thời điểm, đúng đối tượng, đúng mục đích và với chi phí hợp lý” được Phó Thủ tướng Nguyễn Văn Thắng đưa ra tại cuộc làm việc ngày 10/8 cũng đang trở thành yêu cầu xuyên suốt đối với quá trình khơi thông dòng vốn.
Và để làm được điều đó, cần một cách tiếp cận đồng bộ hơn: rõ vấn đề, rõ trách nhiệm và rõ giải pháp. Bởi với khu vực chiếm khoảng 98% số doanh nghiệp đang hoạt động, mở rộng khả năng tiếp cận vốn cho DNNVV không chỉ là câu chuyện hỗ trợ một nhóm doanh nghiệp, mà còn là một phần của bài toán phân bổ nguồn lực cho mục tiêu tăng trưởng mới.