

Các nền kinh tế trên thế giới đang thể hiện sự kiên cường đáng ngạc nhiên trước việc các ngân hàng trung ương nâng lãi suất và lợi suất trái phiếu chính phủ tăng lên mức cao nhất trong nhiều thập kỷ qua ở các nước phát triển.
Cục Dự trữ Liên bang Mỹ (Fed), Ngân hàng Trung ương Nhật Bản (BOJ) và Ngân hàng Trung ương châu Âu (ECB) nằm trong số các ngân hàng trung ương đã tăng lãi suất trong năm nay để kiềm chế lạm phát liên quan đến cuộc chiến tranh giữa Mỹ và Iran.
Kết quả, chỉ số Dow Jones hiện đã tăng 7,8% kể từ đầu năm, trong khi S&P 500 và Nasdaq cũng tăng lần lượt 13,1% và 16,5%. Đáng chú ý, S&P 500 và Nasdaq hiện chỉ còn cách đỉnh lịch sử chưa tới 1%. Chứng khoán khu vực châu Âu cũng tăng 7,7% từ đầu năm, chứng khoán ở khu vực châu Á như Nhật Bản, Hàn Quốc và Đài Loan (Trung Quốc) cũng tăng lần lượt 32%; 68% và 66%, thị trường mới nổi 23,6%.
Tại Việt Nam, tổng kim ngạch xuất nhập khẩu lũy kế đến hết 15/9/2026 đạt 825,19 tỷ USD (tăng 29,44%). Tuy nhiên, riêng kỳ 1 tháng 9, tốc độ tăng nhập khẩu (7,16%, đạt 28,84 tỷ USD) gần gấp ba tốc độ tăng xuất khẩu (2,4%, đạt 26,02 tỷ USD), tạo ra mức nhập siêu 2,82 tỷ USD trong ngắn hạn.
MBS nhận định trong tháng 10 theo yếu tố chu kỳ/mùa vụ, hiệu suất của chỉ số VN-Index không tốt, trong 10 năm qua thị trường giảm bình quân hơn 2% và 4 năm liên tiếp (kể từ 2022 cho tới nay) thị trường đều giảm điểm. Áp lực từ lạm phát chi phí đẩy cùng nền lãi suất đang ở mức cao tiếp tục gây trở ngại cho thị trường khi dòng tiền thận trọng khiến thanh khoản về mức thấp nhất kể từ đầu năm.
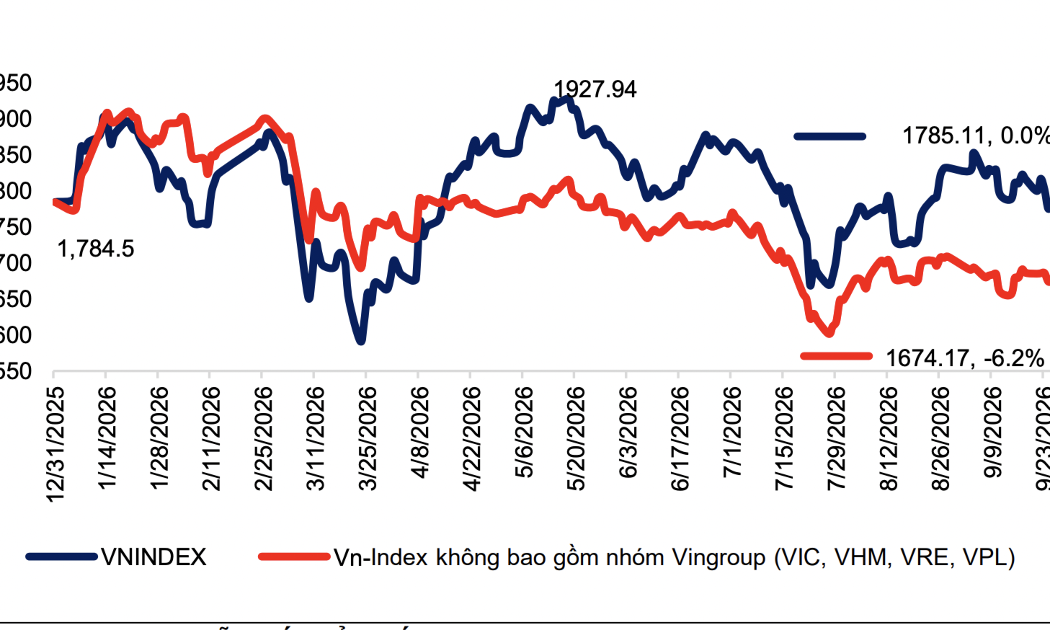 |
Sự kiện FTSE nâng hạng lên thị trường mới nổi thứ cấp dù là thông tin tích cực hiếm hoi trong ngắn hạn, vẫn không thể lấn át sức ép vĩ mô toàn cầu. Trước chu kỳ thắt chặt chính sách tiền tệ nhằm kiềm chế lạm phát chi phí đẩy, dòng vốn quốc tế đang có xu hướng ưu tiên quay về tài sản Mỹ, tạo thành lực cản lớn đối với đà phục hồi của chứng khoán Việt Nam. Trong bối cảnh áp lực lạm phát chi phí đẩy gia tăng, dòng tiền thông minh đang co cụm tìm kiếm cơ hội ở nhóm cổ phiếu hàng hóa hưởng lợi từ siêu chu kỳ giá hoặc nhóm cổ phiếu mang tính phòng thủ, có dòng cổ tức đều.
Theo MBS, TRC có mức tăng trưởng lợi nhuận dự kiến cao nhất. Lợi nhuận năm 2026 được MBS dự báo tăng tới 167%, đồng thời tiềm năng tăng giá là 49,3%. Động lực đến từ giá cao su, nguồn cung hạn chế, mở rộng diện tích khai thác và các khoản đền bù đất.
VHM có mức tăng trưởng lợi nhuận dự kiến 73%. Trọng tâm là lượng backlog gần 200 nghìn tỷ đồng, đặc biệt từ Global Gate Hạ Long và Sài Gòn Park. Việc được đưa vào FTSE Global All-Cap cũng được MBS đánh giá là yếu tố hỗ trợ dòng vốn.
Đối với GVR, ngoài giá cao su tăng còn có các khoản tiền đền bù đất lớn và quỹ dự án KCN mới. Đây là lý do MBS dự báo lợi nhuận năm 2026 tăng 59%.
VCB không có mức tăng trưởng lợi nhuận cao nhất trong nhóm, nhưng luận điểm tập trung vào tăng trưởng tín dụng, cải thiện NIM, thu nhập ngoài lãi và chất lượng tài sản. Tăng trưởng lợi nhuận 2026 chỉ ở mức 7,8%, nhưng luận điểm đầu tư đáng chú ý nằm ở khả năng xử lý phần cổ phần liên quan đến Trầm Bê, qua đó có thể tạo ra khoản lợi nhuận đột biến từ thu hồi nợ và hoàn nhập dự phòng.
BVH hưởng lợi từ cải thiện biên lợi nhuận bảo hiểm. Lợi nhuận 2026 được dự báo tăng 40%, chủ yếu nhờ biên lợi nhuận bảo hiểm cải thiện.