
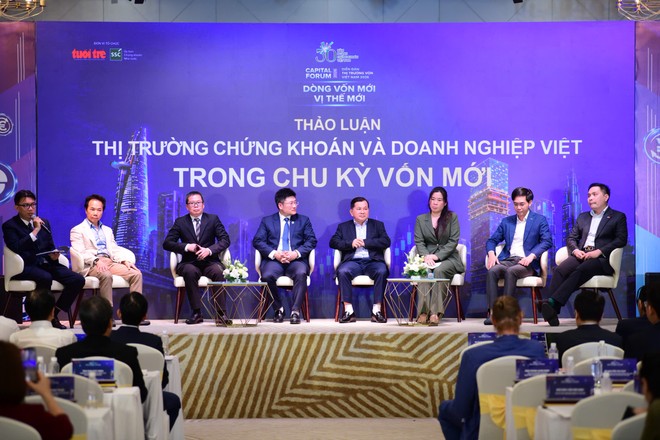
Tại Diễn đàn Thị trường vốn Việt Nam 2026 tổ chức chiều 30/10, ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao VinaCapital chỉ ra ba nguyên nhân khiến quỹ vẫn thận trọng với doanh nghiệp có kết quả kinh doanh tăng trưởng: chất lượng lợi nhuận, niềm tin vào ban lãnh đạo và định giá cổ phiếu.
Đây cũng là khoảng cách giữa việc doanh nghiệp có một báo cáo kết quả kinh doanh đẹp và việc nhà đầu tư chấp nhận bỏ vốn. Quỹ cần đánh giá khả năng tạo tiền, triển vọng duy trì tăng trưởng và quyền lợi của mình sau khi trở thành cổ đông.
Lợi nhuận tăng nhưng tiền có về thực
Theo ông Minh, khi xem xét đầu tư dài hạn, quỹ trước hết đánh giá tính bền vững của mô hình kinh doanh, dư địa phát triển và năng lực cạnh tranh của doanh nghiệp so với các đối thủ cùng ngành. Tiếp đó là chiến lược, năng lực ban lãnh đạo và chất lượng quản trị.
Với kết quả kinh doanh, vấn đề nằm ở nguồn gốc và chất lượng tăng trưởng. Lợi nhuận trên báo cáo tài chính có thể tăng, trong khi dòng tiền từ hoạt động kinh doanh cốt lõi lại âm. Một trường hợp khác là lợi nhuận chủ yếu đến từ thu nhập bất thường hoặc các giao dịch tài chính ngắn hạn, khó tạo ra giá trị lâu dài cho cổ đông.
Như vậy, cùng một mức tăng lợi nhuận, đánh giá của nhà đầu tư có thể khác nhau tùy khả năng lặp lại của khoản thu nhập và dòng tiền đi kèm. Con số lãi của một kỳ chưa trả lời được doanh nghiệp có thể duy trì mức sinh lời đó trong những năm tiếp theo hay không.
Từ góc độ xếp hạng tín nhiệm, ông Phùng Xuân Minh, Chủ tịch kiêm Tổng giám đốc Saigon Ratings, cho biết quá trình đánh giá doanh nghiệp phải làm rõ dòng tiền được tạo ra từ hoạt động kinh doanh cốt lõi hay đầu tư tài chính, đồng thời xem xét mục đích sử dụng vốn và rủi ro dòng vốn bị rút sang các công ty liên kết.
Việc truy xét dòng tiền vì thế còn liên quan đến nơi vốn được sử dụng, bên cạnh khả năng tạo tiền của hoạt động kinh doanh. Nhà đầu tư cần biết nguồn lực có phục vụ hoạt động đã được trình bày trong phương án huy động vốn hay không.
Tuy nhiên, ngay cả khi doanh nghiệp sẵn sàng giải trình, hệ thống dữ liệu cũng có thể chưa đáp ứng được yêu cầu thẩm định.
Bà Lương Thị Ánh Tuyết, Phó tổng giám đốc, Lãnh đạo Thị trường PwC Việt Nam, cho biết thông tin tài chính và vận hành tại nhiều doanh nghiệp còn phân tán, thiếu tập trung và không nhất quán. Điều này gây khó khăn cho việc thẩm định, định giá của nhà đầu tư.
Một tình huống bà Tuyết nêu từ thực tế tư vấn là doanh nghiệp tìm đến PwC, đề nghị có báo cáo kiểm toán Big 4 trong vòng ba tháng để kịp cung cấp cho nhà đầu tư nước ngoài. Khi rà soát lại, báo cáo tài chính những năm trước chưa được kiểm toán độc lập bài bản.
Yêu cầu hoàn thiện hồ sơ trong thời gian ngắn gặp ngay trở ngại từ quá trình chuẩn bị trước đó. Dữ liệu thiếu nhất quán qua các năm cũng khiến doanh nghiệp khó chứng minh chất lượng tăng trưởng bằng một hệ thống thông tin có thể kiểm tra, đối chiếu.
Bên cạnh số liệu quá khứ, bà Tuyết nhấn mạnh năng lực xây dựng mô hình tài chính và dự báo dòng tiền. Nhà đầu tư mua triển vọng tương lai của doanh nghiệp, trong khi việc lập các mô hình này đòi hỏi nhân sự tài chính chuyên nghiệp - nguồn lực mà nhiều doanh nghiệp vừa và nhỏ còn thiếu.
Nắm vài phần trăm vốn, quỹ cần được bảo vệ thế nào?
Một doanh nghiệp có triển vọng kinh doanh vẫn có thể không nhận được vốn nếu quỹ thiếu niềm tin vào cách điều hành và đối xử với cổ đông.
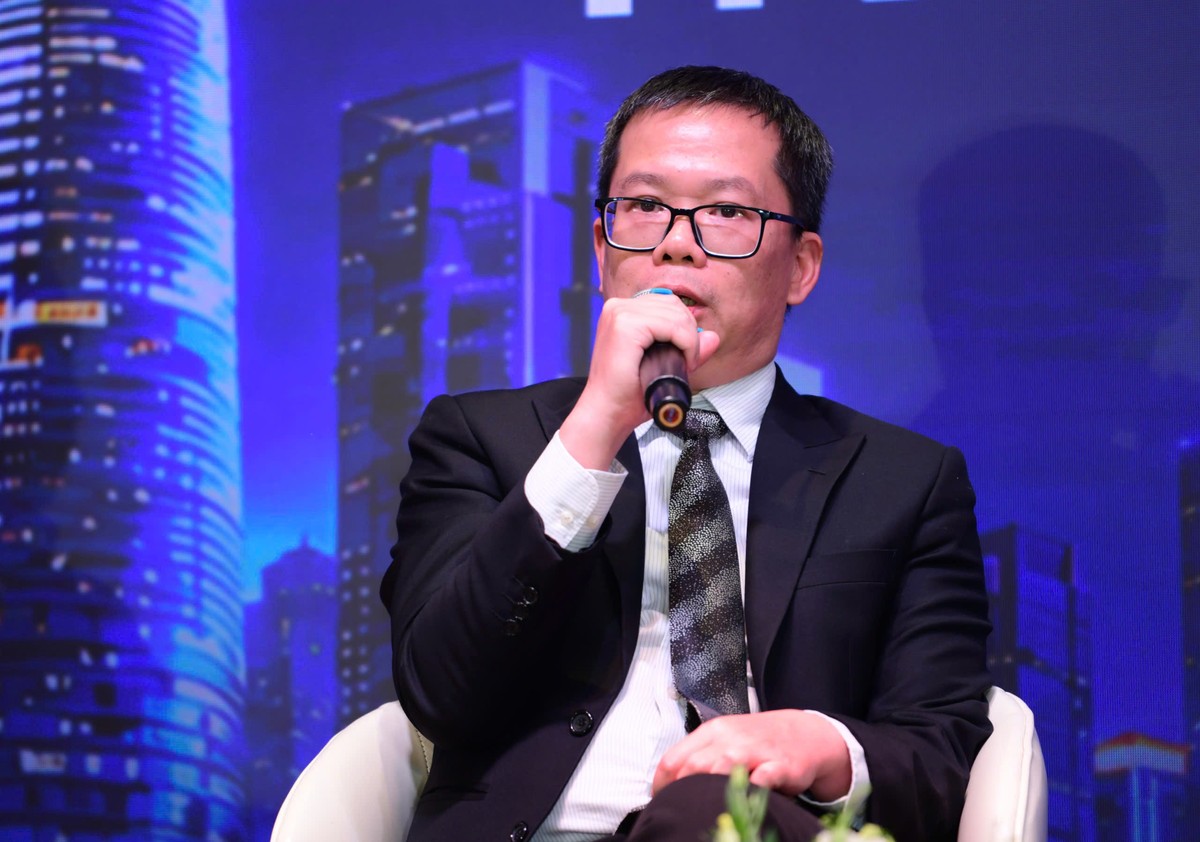 |
Theo ông Đinh Đức Minh, các nhà đầu tư tài chính thường chỉ nắm tỷ lệ sở hữu từ vài phần trăm đến khoảng 10%. Với vị thế cổ đông thiểu số, việc bảo vệ quyền lợi là điều kiện bắt buộc khi xem xét đầu tư.
Đại diện VinaCapital đề cao tính minh bạch trong công bố thông tin và đạo đức quản trị. Ban lãnh đạo cần đặt lợi ích của cổ đông thiểu số song song với lợi ích của ban điều hành.
Tỷ lệ sở hữu nhỏ khiến nhà đầu tư tài chính phụ thuộc nhiều vào chất lượng quản trị và trách nhiệm của người sử dụng vốn. Doanh nghiệp làm ăn có lãi là một cơ sở để xem xét đầu tư; cách lợi ích từ hoạt động kinh doanh được bảo đảm cho các cổ đông là một cơ sở khác.
Ông Minh nhìn nhận, đầu tư vào doanh nghiệp là giao tiền cho ban điều hành kinh doanh. Nếu không có sự tin tưởng, quỹ sẽ không giải ngân.
Tiêu chí này cũng lý giải vì sao một báo cáo tăng trưởng tích cực không tự động xóa được những lo ngại về quản trị. Chất lượng thông tin, quyền lợi cổ đông và sự tin cậy đối với người điều hành được xem xét cùng với triển vọng lợi nhuận.
Doanh nghiệp tốt vẫn có thể bị từ chối vì giá
Sau khi đáp ứng yêu cầu về kinh doanh và quản trị, doanh nghiệp còn phải thuyết phục nhà đầu tư ở mức giá chào bán.
Theo ông Minh, có doanh nghiệp tìm cách đánh bóng số liệu khi phát hành nhằm bán cổ phần với giá cao nhất có thể. Khi định giá xa rời thực tế, quỹ sẽ từ chối tham gia.
Điểm này phân biệt đánh giá về doanh nghiệp với quyết định mua cổ phần. Một doanh nghiệp có mô hình kinh doanh tốt, lợi nhuận tăng trưởng vẫn chưa chắc là khoản đầu tư phù hợp nếu giá mua quá cao so với triển vọng mà quỹ thẩm định.
Đối với bên huy động vốn, kết quả kinh doanh tích cực là cơ sở để đàm phán giá. Với bên bỏ vốn, tăng trưởng đó có bền vững hay không, chuyển thành tiền đến đâu và đã được phản ánh bao nhiêu vào giá chào bán mới là những yếu tố quyết định.
Trong các tiêu chí mà đại diện VinaCapital nêu, tăng trưởng lợi nhuận vì vậy được đặt cùng chất lượng dòng tiền, quản trị và định giá. Ngay cả khi doanh nghiệp vượt qua quá trình thẩm định hoạt động kinh doanh, một mức giá xa rời thực tế vẫn có thể khiến thương vụ không được quỹ chấp thuận.