
“Khi thanh toán trở thành dòng chảy giao thương”
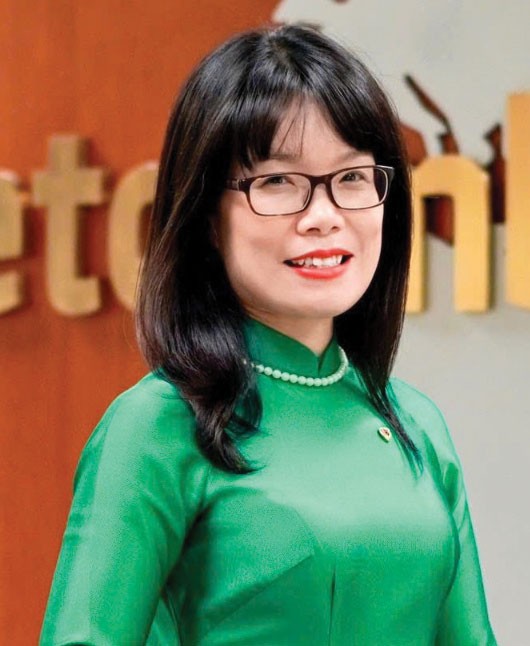 |
| Bà Đoàn Hồng Nhung, Thành viên Ban điều hành, Giám đốc Khối Bán lẻ Vietcombank |
Thanh toán xuyên biên giới đang mở ra một lớp kết nối mới giữa người tiêu dùng và thị trường bán lẻ. Với QR, điều quan trọng không chỉ là thêm một phương thức thanh toán, mà là giúp người mua có thể sử dụng trải nghiệm quen thuộc khi bước sang một thị trường khác.
Điều này đặc biệt rõ với thị trường Trung Quốc, nơi QR đã trở thành phương thức thanh toán phổ biến. Khi khách Trung Quốc đến Việt Nam có thể sử dụng QR như tại thị trường nội địa, một rào cản trong tiêu dùng được gỡ bỏ. Ở chiều ngược lại, người Việt Nam sang Trung Quốc cũng có thể thanh toán thuận tiện hơn mà không phải phụ thuộc vào tiền mặt hay thẻ. Khi thanh toán đơn giản hơn, người dùng có thể tập trung vào chuyến đi, công việc hay trải nghiệm mua sắm.
Ý nghĩa lớn hơn nằm ở phía người bán. Với doanh nghiệp, hộ kinh doanh và các đơn vị cung ứng hàng hóa, dịch vụ, thanh toán xuyên biên giới giúp tiếp cận thêm khách quốc tế. Khách có nhu cầu tiêu dùng, nhưng nếu thiếu công cụ thanh toán quen thuộc, nhu cầu đó chưa chắc chuyển thành giao dịch.
Đặc biệt với hộ kinh doanh và bán lẻ quy mô nhỏ, QR không đòi hỏi đầu tư lớn vào thiết bị chấp nhận thanh toán. Một mã QR có thể trở thành điểm kết nối trực tiếp giữa người mua ở một quốc gia và người bán ở quốc gia khác. Khi đó, thanh toán trở thành một phần năng lực đón khách và bán hàng của thị trường.
Tôi cho rằng, thanh toán thực chất là một dòng chảy. Khi dòng chảy đó được khơi thông giữa các thị trường, nó không chỉ thúc đẩy thanh toán không dùng tiền mặt mà còn hỗ trợ giao thương và kết nối hợp tác quốc tế. Vì vậy, QR xuyên biên giới cần được nhìn rộng hơn câu chuyện công nghệ hay phương thức thanh toán. Đó là cách giảm ma sát trong giao dịch giữa các thị trường. Khi rào cản thanh toán được hạ xuống, dòng khách có thêm điều kiện chuyển thành dòng giao dịch, tạo ra dòng tiền cho khu vực bán lẻ, dịch vụ.
Giá trị lớn nhất của thanh toán xuyên biên giới nằm ở đó: không chỉ giúp tiền đi qua biên giới thuận tiện hơn, mà còn đưa người mua và người bán ở hai thị trường đến gần nhau hơn.
“Một kết nối, mở rộng nhiều thị trường”
 |
| Ông Nguyễn Đăng Hùng, Phó tổng giám đốc Công ty cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) |
Thanh toán QR xuyên biên giới sẽ khó phát triển rộng nếu mỗi thị trường, mỗi ngân hàng phải tự xây dựng một kết nối riêng. Điều quan trọng là hình thành hạ tầng dùng chung, qua đó chỉ với một kết nối, các ngân hàng và trung gian thanh toán có thể triển khai dịch vụ trên nhiều thị trường. Cách làm này giúp tiết kiệm thời gian, chi phí đầu tư, chi phí kết nối và tạo dư địa mở rộng nhanh hơn khi có thêm thị trường.
Từ góc độ đó, QR xuyên biên giới không nên được nhìn như những tuyến kết nối đơn lẻ giữa hai quốc gia. Mỗi kết nối mới cần là một mắt xích của mạng lưới rộng hơn. Khi mạng lưới đủ lớn, giá trị của hạ tầng không còn nằm ở từng giao dịch mà ở khả năng tạo ra một không gian thanh toán liên thông giữa nhiều thị trường.
Một yếu tố quan trọng khác là chuẩn hóa nhận diện. Một dấu hiệu chung như VietQRGlobal giúp tạo sự thống nhất, hỗ trợ kết nối và đưa dịch vụ ra thị trường thuận lợi hơn, thay vì mỗi hệ thống có một cách nhận biết riêng.
Tuy nhiên, có hạ tầng kết nối chưa đồng nghĩa thanh toán xuyên biên giới đã phổ biến. Phía sau đó vẫn là quá trình mở rộng mạng lưới ngân hàng, tổ chức thanh toán, đơn vị chấp nhận thanh toán và các đối tác cung cấp giải pháp; đồng thời, cần thời gian để người dùng và người bán hình thành thói quen.
“QR xuyên biên giới: Đổi cách vận hành”
 |
| Ông Ngô Xuân Bách, Giám đốc Công ty cổ phần Đầu tư Thương mại và Dịch vụ City House Việt Nam |
Phổ cập QR, đặc biệt QR xuyên biên giới, không đơn thuần là thêm một phương thức thanh toán, mà có thể thay đổi cách doanh nghiệp tổ chức thu tiền và phục vụ khách hàng. Với tiền mặt, một giao dịch kéo theo nhiều công việc: nhận tiền, kiểm đếm, trả lại tiền thừa, đối soát, quy đổi ngoại tệ và bố trí nhân sự. Những khâu này tạo ra chi phí vận hành đáng kể. Chuyển sang QR giúp tinh giản công việc thủ công và mang lại trải nghiệm thanh toán thuận tiện hơn.
So với thẻ, QR cũng phù hợp với mô hình lưu trú khi khách có thể thanh toán ngay tại phòng mà không cần xuống gặp lễ tân, đồng thời không phải lo trường hợp thẻ không được chấp nhận. Về phía doanh nghiệp, phương thức này cũng không phát sinh chi phí cho đơn vị phát hành thẻ.
Thực tế tại doanh nghiệp chúng tôi, 100% khách hàng nội địa hiện đang thanh toán qua QR Code. Điều đó cho thấy khi phương thức thanh toán đủ thuận tiện và phù hợp với thói quen, quá trình chuyển đổi có thể diễn ra rất nhanh. QR cũng mở ra khả năng mở rộng tệp khách hàng và giới thiệu sản phẩm, dịch vụ tới khách quốc tế. Nhân viên có thể thu tiền từ khách ở xa. Vì vậy, QR bắt đầu tác động tới cách doanh nghiệp tổ chức hoạt động kinh doanh và phục vụ khách hàng.
Tuy nhiên, chuyển từ tiền mặt sang QR cũng đòi hỏi doanh nghiệp và người lao động thay đổi. Nhân viên phải làm quen với công nghệ, chuyển từ đối soát tiền mặt sang tài khoản ngân hàng. Với một số nhân sự lớn tuổi, đây có thể là thách thức, nhưng cũng là động lực để chuẩn hóa và chuyên nghiệp hóa vận hành. Doanh nghiệp cần đi tiếp từ “thanh toán số” sang “vận hành số”. Muốn QR thực sự hiệu quả, cần kết nối API với tài khoản ngân hàng để tự động hóa thanh toán và đối soát, giảm phần việc phía sau mỗi giao dịch.
Với QR xuyên biên giới, nếu phát sinh thêm chi phí, chúng tôi vẫn sẵn sàng chấp nhận, miễn là khoản chi phí đó tạo ra giá trị lớn hơn. Nếu khách thanh toán dễ dàng hơn, doanh nghiệp tiếp cận được khách quốc tế, đồng thời giảm chi phí vận hành và tăng doanh thu, thì đó là khoản đầu tư để mở rộng kinh doanh và tối ưu vận hành, thay vì chỉ là chi phí thanh toán.
“QR xuyên biên giới, mở lối bán hàng”
 |
| Ông Ngô Trung Dũng, Phó giám đốc Kinh doanh Công ty cổ phần Công nghệ KiotViet |
Điều quan trọng của thanh toán xuyên biên giới không chỉ là đưa thêm một phương thức thanh toán ra thị trường, mà là giúp nhà bán hàng tận dụng cơ hội kinh doanh khi khách quốc tế xuất hiện. Nếu khách đã đến Việt Nam nhưng thanh toán vẫn là một rào cản, dòng khách chưa chắc chuyển thành dòng chi tiêu.
Đây là vấn đề đáng chú ý với khu vực bán lẻ truyền thống. Các hình thức thanh toán quốc tế như thẻ hay cổng thanh toán đã phổ biến, nhưng cách triển khai thường phù hợp hơn với doanh nghiệp lớn hoặc thương mại điện tử. Với hộ kinh doanh, cửa hàng nhỏ và các điểm bán truyền thống, yêu cầu đầu tư thiết bị, kết nối với đơn vị trung gian hay phát sinh thêm quy trình vận hành có thể trở thành rào cản.
QR xuyên biên giới mở ra cách tiếp cận khác: đưa khả năng tiếp nhận thanh toán quốc tế xuống tận điểm bán, mà không đòi hỏi một hạ tầng thanh toán phức tạp. Khi QR được tích hợp trên hệ thống quản lý bán hàng, một cửa hàng nhỏ cũng có thể tiếp cận khách quốc tế ngay tại quầy. Khi rào cản thanh toán được hạ xuống, phạm vi cạnh tranh trong bán lẻ cũng thay đổi. Cửa hàng nhỏ, quán ăn, gian hàng trong chợ hay điểm bán tại khu du lịch đều có thể tham gia vào dòng chi tiêu của khách quốc tế. Giá trị vì thế không nằm ở từng giao dịch riêng lẻ, mà ở khả năng hình thành một mạng lưới điểm bán đủ rộng.
Khi một khu phố, chợ đêm, tuyến phố ẩm thực hay làng du lịch có nhiều điểm bán cùng chấp nhận QR, du khách không phải tìm kiếm một vài nơi có thể thanh toán mà có thể chủ động lựa chọn nơi mua sắm, ăn uống và trải nghiệm. Từ đó, QR trở thành hạ tầng kết nối khách du lịch với hàng hóa, dịch vụ và doanh thu tại địa phương. Dòng tiền quốc tế có cơ hội lan rộng hơn, từ các trung tâm thương mại, doanh nghiệp lớn xuống các hộ kinh doanh và điểm bán nhỏ. Đây là cách để thanh toán số gắn trực tiếp với thương mại, du lịch và kinh tế địa phương: cùng một dòng khách, nhưng nhiều điểm bán hơn có cơ hội chuyển nhu cầu thành doanh thu cao hơn.