
 Sự phân hóa của nhóm cổ phiếu ngân hàng có thể rõ hơn trong thời gian tới
Lợi nhuận trở thành phép thử
Sau những nhịp tăng giảm đan xen, câu chuyện của nhóm cổ phiếu ngân hàng đang chuyển dần từ kỳ vọng sang kiểm chứng kết quả kinh doanh quý III và xa hơn là quý cuối năm. Nếu nửa đầu năm thị trường quan tâm nhiều đến khả năng phục hồi lợi nhuận và tăng trưởng tín dụng của ngành, thì trong những tháng cuối năm, câu hỏi được đặt ra là ngân hàng nào có thể biến tăng trưởng hoạt động thành lợi nhuận thực chất và đủ sức hỗ trợ định giá.
Theo bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu MBS, quý IV có thể là giai đoạn tích cực hơn đối với cổ phiếu ngân hàng khi lợi nhuận của các ngân hàng thường có xu hướng tăng mạnh trong quý cuối năm. Trong bối cảnh đó, dòng tiền có thể tìm đến nhóm ngân hàng khi mặt bằng giá hiện tại vẫn được đánh giá là tương đối hấp dẫn.
Quý IV không chỉ là chặng cuối để các ngân hàng hoàn thành kế hoạch năm, mà còn là lúc thị trường bắt đầu định giá cho câu chuyện lợi nhuận của năm tới. Nếu kết quả kinh doanh vượt kỳ vọng, dư địa để cổ phiếu được định giá lại sẽ rộng hơn.
Nhưng “cổ phiếu ngân hàng đang rẻ” không đồng nghĩa với việc cổ phiếu toàn ngành đều hấp dẫn. Khả năng sinh lời, tốc độ tăng trưởng lợi nhuận, chất lượng tài sản và mức định giá của mỗi ngân hàng rất khác nhau. Một cổ phiếu có chỉ số P/B (Thị giá/ Giá trị sổ sách) thấp nhưng ROE (tỷ suất lợi nhuận trên vốn chủ sở hữu) thấp hoặc chất lượng tài sản còn nhiều vấn đề chưa chắc hấp dẫn hơn một ngân hàng có P/B cao nhưng duy trì được ROE và tốc độ tăng trưởng lợi nhuận vượt trội.
Định giá thấp chỉ thực sự trở thành cơ hội khi ngân hàng có khả năng tạo ra mức sinh lời đủ cao để thị trường chấp nhận trả mức định giá cao hơn. Nếu giá cổ phiếu đã phản ánh phần lớn kỳ vọng tăng trưởng trong khi lợi nhuận thực tế không theo kịp, dư địa tăng giá sẽ thu hẹp, ngay cả khi triển vọng chung của ngành vẫn tích cực.
Đó cũng là lý do triển vọng của một cổ phiếu ngân hàng cần được nhìn từ chất lượng tăng trưởng tín dụng. Tín dụng tiếp tục là động lực quan trọng cho tăng trưởng lợi nhuận của ngân hàng, nhưng tăng trưởng dư nợ chỉ thực sự có ý nghĩa khi đi cùng khả năng duy trì biên lãi ròng (NIM), kiểm soát chi phí vốn, cải thiện thu nhập ngoài lãi và không làm gia tăng quá mức chi phí dự phòng.
Nâng hạng tạo thêm lực cầu cho cổ phiếu “vua”
Nếu lợi nhuận là động lực nội tại thì quá trình nâng hạng thị trường chứng khoán lên mới nổi được kỳ vọng sẽ tạo ra chất xúc tác mới với dòng vốn ngoại vào thị trường cổ phiếu Việt Nam.
Mới đây, FTSE Russell đã bổ sung 27 cổ phiếu Việt Nam vào rổ chỉ số FTSE Global All Cap, trong đó có 8 cổ phiếu ngân hàng, gồm VCB, BID, VPB, HDB, SHB, STB, SSB và MSB. Thay đổi có hiệu lực từ ngày 21/9/2026, cùng thời điểm Việt Nam được nâng hạng lên thị trường mới nổi thứ cấp theo phân loại của FTSE Russell.
Dòng vốn liên quan đến quá trình này không chỉ xuất hiện trong một phiên tái cơ cấu. FTSE Russell thực hiện chuyển đổi theo nhiều giai đoạn từ tháng 9/2026 đến tháng 9/2027, qua đó phân bổ dòng vốn theo từng đợt, thay vì tập trung vào một thời điểm.
Theo các ước tính được đưa ra trước đó, đợt phân bổ đầu tiên có thể mang lại khoảng 883 tỷ đồng dòng vốn thụ động cho 8 cổ phiếu ngân hàng và sẽ có sự chênh lệch giữa các cổ phiếu.
Theo bà Khánh Hiền, FTSE Russell xem xét các yếu tố như vốn hóa, tỷ lệ cổ phiếu tự do chuyển nhượng, thanh khoản và đặc biệt là khả năng tiếp cận của nhà đầu tư quốc tế, trong đó có dư địa để nhà đầu tư nước ngoài mua vào. Vì vậy, không phải cổ phiếu vốn hóa lớn, thanh khoản cao nào cũng được lựa chọn. Được biết, trường hợp MWG, MBB, TCB và REE không được thêm vào danh mục do room ngoại còn rất ít.
VPB là trường hợp nổi bật khi cùng lúc được đưa vào FTSE Global All Cap và FTSE All-World. Theo SSI Research, dòng vốn thụ động vào cổ phiếu này có thể lên tới gần 5.000 tỷ đồng trong kịch bản tích cực. Việc hiện diện trong cả hai bộ chỉ số giúp VPB có cơ hội tiếp cận phạm vi quỹ tham chiếu rộng hơn.
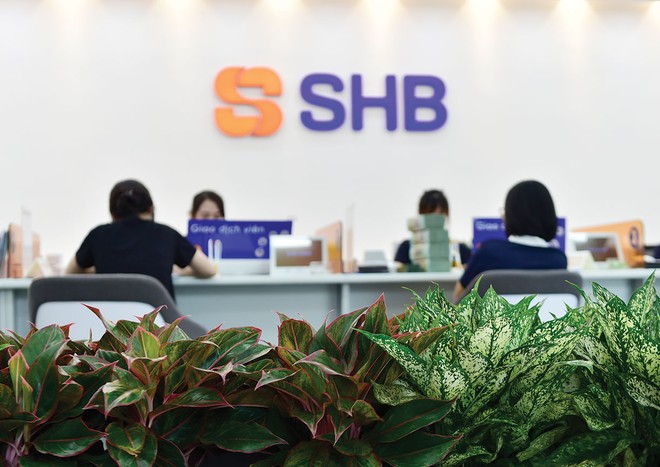
Trong khi đó, SHB được đưa vào FTSE Global All Cap trong bối cảnh quy mô và thanh khoản cổ phiếu ở mức cao. Sau khi thông tin được công bố, phiên 21/8 ghi nhận gần 70 triệu cổ phiếu SHB được giao dịch, trong đó khối ngoại mua ròng 12 triệu đơn vị. Tuy nhiên, một lãnh đạo cao cấp của Ngân hàng cũng lưu ý rằng diễn biến một phiên chưa thể phản ánh xu hướng dài hạn. Ở góc độ nền tảng, SHB đạt 9.092 tỷ đồng lợi nhuận trước thuế trong 6 tháng đầu năm, tương đương 51% kế hoạch năm; tổng tài sản đạt 962.667 tỷ đồng và CIR duy trì ở mức 16%.
SSB cũng là một trong 27 cổ phiếu Việt Nam mới được đưa vào FTSE Global All Cap. Theo công bố của SeABank, nhóm ngân hàng có 8 đại diện trong danh sách này và việc phân bổ vốn sẽ được thực hiện theo bốn giai đoạn. Phiên 26/8/2026, SSB ghi nhận hơn 14,57 triệu cổ phiếu được giao dịch, tương ứng giá trị hơn 230 tỷ đồng. Tuy nhiên, quy mô và thời điểm dòng vốn thực tế vẫn phụ thuộc vào tỷ trọng cổ phiếu trong chỉ số, quy mô tài sản của các quỹ, định giá, tỷ giá, khẩu vị rủi ro và diễn biến chung của thị trường.
Những trường hợp trên cho thấy cùng hưởng lợi từ việc được thêm vào danh mục của FTSE Russell nhưng mức độ hưởng lợi của từng cổ phiếu sẽ không giống nhau. Quy mô vốn hóa, tỷ trọng trong chỉ số, thanh khoản, mức độ sở hữu nước ngoài và việc một cổ phiếu có xuất hiện trong nhiều bộ chỉ số hay không đều ảnh hưởng đến dòng vốn thực tế.
Quan trọng hơn, dòng vốn ETF chủ yếu tạo ra lực cầu mang tính cơ học khi các quỹ thực hiện cơ cấu theo chỉ số. Điều này có thể hỗ trợ giá cổ phiếu trong ngắn hạn, nhưng không đảm bảo xu hướng tăng được duy trì. Sau tác động ban đầu của dòng vốn ETF, diễn biến giá vẫn sẽ phụ thuộc vào triển vọng lợi nhuận và chất lượng tăng trưởng của từng ngân hàng.
Dòng tiền chọn lọc
Một cổ phiếu đã tăng mạnh nhờ kỳ vọng dòng vốn thụ động từ các quỹ ETF minh họa bộ chỉ số của FTSE Russell sẽ cần thêm những bằng chứng mới để duy trì mức giá cao. Trong khi đó, những cổ phiếu chưa tăng nhiều nhưng có khả năng cải thiện kết quả kinh doanh có thể được chú ý nếu khoảng cách giữa kỳ vọng và giá hiện tại còn rộng.
Nói cách khác, ETF có thể đưa cổ phiếu vào tầm ngắm, nhưng dòng tiền chủ động mới quyết định cổ phiếu có được định giá lại hay không. Theo bà Hiền, bên cạnh hơn 1,8 tỷ USD vốn ETF thụ động dự kiến phân bổ vào các cổ phiếu Việt Nam, dòng vốn đầu tư chủ động theo FTSE có thể đạt từ 5 - 8 tỷ USD. Đây là lớp dòng tiền có thể tạo ra sự phân hóa rõ hơn, khi nhà đầu tư chủ động sẽ không chỉ nhìn vào việc một cổ phiếu có mặt trong chỉ số mà còn cân nhắc triển vọng lợi nhuận và mức định giá của từng doanh nghiệp. Với những mã đã được định giá cao, dòng tiền mới có thể chỉ giúp củng cố mặt bằng giá; với những mã còn dư địa về lợi nhuận và định giá, đây có thể trở thành chất xúc tác cho một nhịp tăng mới.
Ba yếu tố đang cùng xuất hiện trong quý IV - định giá hấp dẫn hơn, kỳ vọng lợi nhuận tăng tốc và dòng vốn ngoại mới - vì thế chưa đủ để tạo nên một nhịp tăng đồng loạt cho nhóm cổ phiếu “vua”, mà có thể làm sự phân hóa giữa các cổ phiếu nhóm này trở nên rõ hơn. Những cổ phiếu chủ yếu dựa vào câu chuyện dòng tiền nhưng thiếu nền tảng lợi nhuận sẽ khó duy trì đà tăng. Trong khi những ngân hàng có khả năng biến kỳ vọng thành kết quả kinh doanh sẽ có cơ hội được định giá lại ở vùng cao hơn.