
 Chi phí lãi vay tăng gần 79% là nguyên nhân chính khiến lợi nhuận quý III/2026 của PVDrilling suy giảm tới 70,5%
Lãi vay tăng mạnh, lợi nhuận chịu sức ép
Vào cuối tháng 9/2026, lãi suất cho vay bình quân được Techcombank công bố ở mức 11,2%/năm; tại LPBank là 10,23%/năm; tại ACB là 9,4%/năm và tại VIB là 9,23%/năm. Tại nhóm ngân hàng có vốn Nhà nước, lãi suất cho vay bình quân thấp hơn: BIDV là 7,73%/năm; Vietcombank là 7,4%/năm và VietinBank là 6,24%/năm.
Tại nhiều doanh nghiệp, chi phí lãi vay tăng nhanh tạo sức ép lên lợi nhuận, ngay cả khi doanh thu vẫn tăng trưởng.
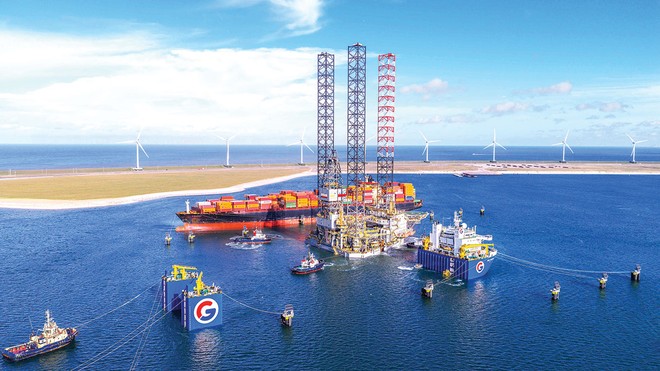
Kết quả kinh doanh quý III/2026 của Tổng công ty cổ phần Khoan và Dịch vụ khoan Dầu khí (PV Drilling, mã PVD) cho thấy rõ sức ép này. Cụ thể, quý vừa qua, doanh thu thuần hợp nhất của PVDrilling đạt 3.213,5 tỷ đồng, tăng 25% so với cùng kỳ, song do giá vốn tăng tới 42,9%, lợi nhuận gộp giảm 32,6%, còn 410,5 tỷ đồng. Trong khi nguồn lợi nhuận từ hoạt động kinh doanh cốt lõi suy giảm, chi phí lãi vay của Tổng công ty lên tới 83 tỷ đồng, tăng gần 79% so với cùng kỳ. Kết quả, lợi nhuận sau thuế hợp nhất chỉ đạt 81,7 tỷ đồng, giảm 70,5% so với cùng kỳ.
PVDrilling cho biết, chi phí lãi vay phát sinh từ các khoản vay đầu tư giàn PV DRILLING VIII và PV DRILLING IX. Đây là các khoản đầu tư phục vụ kế hoạch mở rộng năng lực hoạt động, nhưng đồng thời làm tăng nghĩa vụ chi trả lãi trong giai đoạn doanh nghiệp đưa giàn vào khai thác. Tại ngày 30/9/2026, tổng dư nợ vay của PVDrilling đạt 6.231,5 tỷ đồng, tăng 41,3% so với đầu năm; trong đó, dư nợ dài hạn hơn 5.094 tỷ đồng.
Báo cáo tài chính quý III/2026 của Công ty cổ phần Thuận Đức (mã TDP) cũng cho thấy chi phí lãi vay tăng mạnh là nguyên nhân quan trọng khiến lợi nhuận của Công ty giảm sâu so với cùng kỳ. Theo đó, trong quý vừa qua, Công ty đạt doanh thu thuần 1.379,2 tỷ đồng, lợi nhuận gộp đạt 112,4 tỷ đồng, lần lượt tăng 7,1% và 8% so với cùng kỳ năm ngoái. Tuy nhiên, chi phí lãi vay tăng hơn 76% so với cùng kỳ, lên mức 75,1 tỷ đồng, tương đương khoảng 66,8% lợi nhuận gộp trong quý. Kết quả, lợi nhuận sau thuế của Công ty chỉ đạt 10,6 tỷ đồng, giảm khoảng 70% so với cùng kỳ.
Tại ngày 30/9/2026, dư nợ vay và thuê tài chính của Thuận Đức ở mức 3.339,4 tỷ đồng, tăng 430,7 tỷ đồng so với đầu năm. Trong đó, nợ vay ngắn hạn chiếm 2.940,3 tỷ đồng. Với dư nợ vay đang mở rộng, chi phí vay tăng tạo sức ép trực tiếp lên biên lợi nhuận của doanh nghiệp.
Tại Công ty cổ phần Xây dựng Coteccons (mã CTD), áp lực lãi vay thể hiện rõ qua quy mô chi phí phát sinh. Trong ba tháng đầu năm tài chính 2027 (từ ngày 1/7/2026 đến 30/9/2026), doanh thu thuần của Coteccons đạt gần 11.300 tỷ đồng, tăng 51% so với cùng kỳ và là mức cao nhất trong lịch sử hoạt động. Tuy nhiên, đến cuối tháng 9/2026, khoản vay tài chính của Công ty đã lên gần 8.000 tỷ đồng, tăng 35% so với đầu năm tài chính 2027. Chi phí lãi vay cũng tăng theo, riêng 3 tháng đầu năm tài chính, Công ty trả 158 tỷ đồng tiền lãi vay, bình quân gần 1,8 tỷ đồng/ngày. Do đó, lợi nhuận sau thuế chỉ tăng 3%, lên hơn 304 tỷ đồng,
Với Công ty cổ phần Vàng bạc Đá quý Phú Nhuận (mã PNJ), chi phí lãi vay tăng cùng lúc doanh thu suy giảm và dòng tiền kinh doanh chuyển biến xấu. Quý III/2026, doanh thu thuần của PNJ đạt 6.995 tỷ đồng, giảm 14% so với cùng kỳ; doanh nghiệp ghi nhận lỗ sau thuế 258 tỷ đồng, trong khi cùng kỳ lãi 496 tỷ đồng. Chi phí lãi vay trong quý lên tới 80,4 tỷ đồng, gấp 3,3 lần cùng kỳ và chiếm gần như toàn bộ chi phí tài chính 82,4 tỷ đồng. Cuối tháng 9, tổng dư nợ vay chịu lãi của Công ty đạt 4.320,6 tỷ đồng, tăng nhẹ so với đầu năm và toàn bộ là nợ ngắn hạn.
Kỳ vọng lãi suất dần hạ nhiệt
Chi phí lãi vay quý III/2026 của doanh nghiệp tăng trong bối cảnh mặt bằng lãi suất ngân hàng neo cao. Hệ thống ngân hàng phải cạnh tranh huy động vốn nhằm đáp ứng nhu cầu tín dụng tăng nhanh trong nền kinh tế. Theo số liệu được Công ty Chứng khoán Kỹ thương (TCBS) tổng hợp, đến ngày 30/9/2026, tín dụng toàn hệ thống tăng 11,59% so với cuối năm 2025, trong khi huy động vốn tăng 9,78%. Khoảng cách tăng trưởng giữa hai chỉ tiêu là 1,81 điểm phần trăm.
Tuy nhiên, từ đầu tháng 10, Ngân hàng Nhà nước đã ra thông điệp mạnh mẽ về việc giảm lãi suất. Theo đó, Ngân hàng Nhà nước đã chỉ đạo hệ thống ngân hàng hạ lãi suất huy động niêm yết 0,5 - 1%/năm với kỳ hạn từ 6 tháng trở lên, đồng thời giảm lãi suất cho vay từ 1,5 - 2%/năm đối với các khoản vay phục vụ sản xuất - kinh doanh và lĩnh vực ưu tiên. Nhiều ngân hàng đã điều chỉnh biểu lãi suất huy động và triển khai các chương trình cho vay ưu đãi ngay sau chỉ đạo của cơ quan quản lý.
Tại họp báo Chính phủ thường kỳ ngày 4/11/2026, Ngân hàng Nhà nước cho biết, 22 ngân hàng thương mại đã triển khai chương trình giảm lãi suất cho vay. Lãi suất tiền gửi phát sinh mới giảm khoảng 0,4%/năm so với đầu tháng 10, trong khi lãi suất cho vay mới giảm 0,2 - 0,5%/năm. Hơn 20 ngân hàng công bố các chương trình ưu đãi với mức giảm 1,5 - 2%/năm đối với nhóm khách hàng và lĩnh vực đáp ứng điều kiện.
Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho rằng, việc giảm lãi suất huy động là tiền đề để các ngân hàng tiếp tục hạ lãi suất cho vay, hỗ trợ doanh nghiệp tiếp cận nguồn vốn với chi phí thấp hơn.
Đáng chú ý, Ngân hàng Nhà nước công bố sẽ triển khai nghiệp vụ hoán đổi ngoại tệ kỳ hạn 182 ngày, qua đó, có thể cung ứng tối đa 48.800 tỷ đồng cho hệ thống, nhằm hỗ trợ thanh khoản. Theo Ngân hàng Nhà nước, sau nhiều lần hoán đổi ngoại tệ với tiền đồng kỳ hạn ngắn, đây là lần đầu cơ quan này triển khai nghiệp vụ với kỳ hạn tương đối dài. Biện pháp này được kỳ vọng giúp hệ thống tổ chức tín dụng có nguồn vốn tiền đồng dồi dào hơn, góp phần giảm mặt bằng lãi suất và hỗ trợ mục tiêu tăng trưởng kinh tế hai chữ số.
Theo nhận định của Công ty Chứng khoán Rồng Việt (VDSC), hai tháng cuối năm, lãi suất huy động khó có thể đi lên dù vào mùa cao điểm cầu vốn, xuất phát từ hai nguyên nhân. Thứ nhất, lãi suất huy động bị kiểm soát chặt hơn, gắn với chế tài về room tín dụng (Ngân hàng Nhà nước công bố sẽ xử lý nghiêm các ngân hàng không tuân thủ chỉ đạo về hạ lãi suất huy động cũng như cho vay). Thứ hai, room tín dụng còn lại không nhiều, phần lớn ngân hàng thương mại cổ phần quy mô lớn, trừ nhóm nhận chuyển giao bắt buộc đã ở sát trần và nhiều ngân hàng vượt hạn mức khi tính thêm số dư mua hẳn L/C. Điều này làm giảm nhu cầu tăng huy động để đáp ứng thanh khoản.