
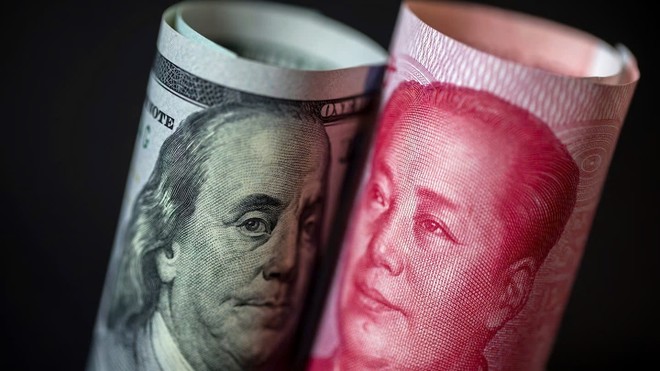
Chính sách tiền tệ thắt chặt của Cục Dự trữ Liên bang Mỹ (Fed) nhằm mục đích giảm tính thanh khoản của đồng đô la. Tuy nhiên, đợt tăng lãi suất điều hành gần đây của Fed diễn ra trong bối cảnh hai nguồn cung đô la từ bên ngoài nước Mỹ là khu vực Vùng Vịnh và Trung Quốc đang suy yếu. Hai nguồn cung này vốn đóng vai trò như bộ đệm giúp phần còn lại của thế giới giảm bớt tác động từ các đợt thắt chặt chính sách tiền tệ của Fed.
Đối với khu vực vùng Vịnh, những cú sốc dầu mỏ trong quá khứ đã dẫn đến thặng dư tài khoản vãng lai lớn hơn, được tái đầu tư vào tài sản bằng đồng đô la. Xung đột Trung Đông đã làm tăng giá dầu, điều này đáng ra sẽ tạo ra nhiều đô la hơn. Nhưng việc đóng cửa eo biển Hormuz cũng như những gián đoạn lớn trong sản xuất và các cơ sở lọc dầu đã hạn chế xuất khẩu. Điều này khiến lượng đô la mà các nước vùng Vịnh tạo ra sụt giảm đáng kể.
Đồng thời, các quốc gia vùng Vịnh đang phải đối mặt với nhu cầu dự trữ nhiều đô la hơn trong nước để tái thiết cơ sở hạ tầng bị hư hại, tăng chi tiêu quốc phòng và hỗ trợ nền kinh tế địa phương. Lượng đô la từ dầu mỏ hiện có để đáp ứng nhu cầu đô la của nền kinh tế toàn cầu đang giảm đi.
Trung Quốc là lý do thứ hai dẫn đến sự thay đổi về tính thanh khoản của đồng đô la. Thặng dư thương mại của nước này đang ở mức kỷ lục, điều này lẽ ra phải dẫn đến việc nhiều đô la hơn được đưa vào hoạt động, thông qua đầu tư hoặc cho vay ở nước ngoài. Tuy nhiên, việc quốc tế hóa đồng nhân dân tệ đang là ưu tiên hàng đầu và chính phủ nước này đang thúc đẩy việc sử dụng đồng tiền nhân dân tệ để cho vay và đầu tư ở nước ngoài.
Các ngân hàng Trung Quốc đã mở rộng hoạt động cho vay ở nước ngoài bằng đồng nhân dân tệ. Theo một nghiên cứu của Ngân hàng Dự trữ Úc, tỷ lệ này đã tăng từ dưới 15% tổng số khoản cho vay ở nước ngoài lên hơn một nửa trong bốn năm qua. Do lãi suất cho vay bằng nhân dân tệ thấp hơn so với vay bằng đô la, điều này đang hỗ trợ nhu cầu vay bằng nhân dân tệ, đặc biệt là ở các nước đang phát triển.
Hơn nữa, dòng vốn chảy ra khỏi thị trường Trung Quốc đại lục có xu hướng tập trung ở thị trường Hồng Kông (Trung Quốc). Mà các nhà chức trách Trung Quốc đã triển khai các cơ chế đặc thù để hỗ trợ dòng vốn này, chẳng hạn như chương trình Southbound Bond Connect và Southbound Stock Connect, cho phép nhà đầu tư Trung Quốc đại lục giao dịch và đầu tư vào trái phiếu, cổ phiếu tại đây.
Một yếu tố giúp duy trì thanh khoản đồng đô la ở Hồng Kông (Trung Quốc) xuất phát từ lượng lớn các đợt phát hành cổ phiếu lần đầu ra công chúng (IPO). KPMG ước tính năm nay Hồng Kông (Trung Quốc) đang trên đà phá kỷ lục huy động vốn năm 2010 là 449,5 tỷ đô la Hồng Kông (57 tỷ USD). Hầu hết các đợt IPO là của các công ty Trung Quốc, nên số tiền huy động được thường quay trở lại đại lục hoặc ở lại Hồng Kông (Trung Quốc). Nói cách khác, ít thặng dư thương mại của Trung Quốc được tái đầu tư ở New York hoặc London hơn khi có nhiều đợt niêm yết tại Mỹ hơn.
Những thay đổi này ngày càng trở nên quan trọng hơn vì chúng diễn ra cùng lúc với chính sách thắt chặt của Fed, nhu cầu tài trợ lớn hơn từ Bộ Tài chính Mỹ và nhu cầu vốn tăng cao từ các công ty siêu quy mô về trí tuệ nhân tạo (AI). Cùng với nhau, những yếu tố này đang làm gia tăng lo ngại rằng thanh khoản đô la ở nước ngoài đang thu hẹp lại trong khi cạnh tranh để huy động vốn bằng đô la lại ngày càng gay gắt.
Khi thanh khoản đô la ở nước ngoài giảm, áp lực có thể xuất hiện trên thị trường hoán đổi tiền tệ chéo, làm tăng chi phí vay vốn của các tổ chức phát hành tại thị trường mới nổi, đồng thời gây sức ép lên bảng cân đối kế toán của các ngân hàng ngoài Mỹ, những tổ chức sử dụng các khoản nợ đô la ngắn hạn để tài trợ cho các tài sản đô la dài hạn.
Hyun-Song Shin, Thống đốc Ngân hàng Hàn Quốc (BOK) đã chỉ ra rằng tình trạng căng thẳng về nguồn vốn đô la có thể tích tụ tại các thị trường ngoài Mỹ, trên thị trường hoán đổi ngoại hối và trong nhóm các doanh nghiệp, nhà đầu tư phòng ngừa rủi ro không thuộc Mỹ, ngay cả khi thị trường tiền tệ Mỹ vẫn vận hành ổn định.
Trường hợp căng thẳng thanh khoản đô la nghiêm trọng nhất xảy ra trong cuộc khủng hoảng tài chính toàn cầu năm 2008. Tuy nhiên, những dấu hiệu căng thẳng cũng xuất hiện vào năm 2020, dù tác động khi đó nhẹ hơn đáng kể nhờ Fed phản ứng nhanh hơn nhiều. Các biện pháp của Fed bao gồm mở rộng các thỏa thuận hoán đổi đô la với những ngân hàng trung ương lớn, đồng thời triển khai cơ chế tài trợ repo dành cho các tổ chức chính thức nước ngoài nắm giữ trái phiếu kho bạc Mỹ.
Nếu tình trạng căng thẳng tái diễn, Fed có thể cần hành động quyết liệt hơn nữa và nhanh chóng hơn. Tuy nhiên, điều này không phải là điều chắc chắn trong bối cảnh chính trị hiện nay tại Mỹ.