
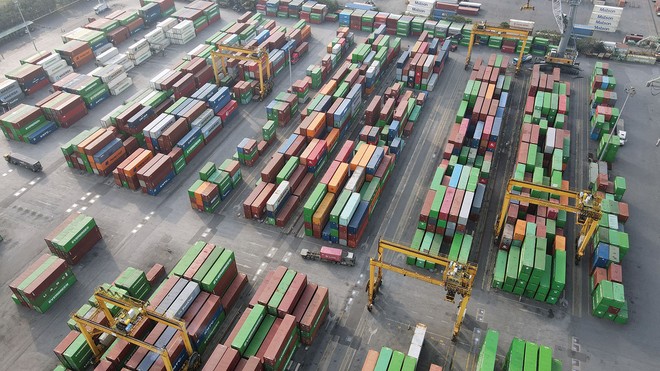
 Viconship đang mở rộng hệ sinh thái từ khai thác cảng sang logistics và vận tải biển, kéo theo nhu cầu vốn ngày càng lớn
Vừa tăng trưởng, vừa liên tục tái cơ cấu nguồn vốn
Công ty cổ phần Container Việt Nam (Viconship, mã VSC) vừa thông qua phương án vay tối đa 2.200 tỷ đồng từ 4 công ty con, gồm Công ty TNHH Cảng Nam Hải Đình Vũ 1.000 tỷ đồng, Công ty TNHH MTV Dịch vụ Cảng Xanh 500 tỷ đồng, Công ty TNHH MTV Trung tâm Logistics Xanh 500 tỷ đồng và Công ty TNHH MTV Vận tải biển Ngôi Sao Xanh 200 tỷ đồng. Mục đích là tái cơ cấu dòng tiền, bổ sung vốn lưu động, đáp ứng nhu cầu tài chính ngắn hạn và các mục đích hợp pháp khác.
Đây không phải lần đầu Viconship tổ chức lại nguồn vốn trong quá trình mở rộng quy mô.
Trước năm 2022, doanh nghiệp gần như không có nợ vay, hoạt động kinh doanh chủ yếu xoay quanh khai thác cảng biển. Tuy nhiên, yêu cầu hiện đại hóa ngành cảng biển, sự dịch chuyển chuỗi cung ứng và nhu cầu phát triển hệ thống cảng nước sâu để đón các tàu container cỡ lớn đặt ra yêu cầu mới. Áp lực cạnh tranh cũng gia tăng khi Vingroup đề xuất đầu tư “siêu dự án” cảng Nam Đồ Sơn trị giá 373.841 tỷ đồng, tương đương 14,2 tỷ USD. Trong bối cảnh đó, Viconship bắt đầu thay đổi chiến lược.
Bước ngoặt diễn ra từ giữa năm 2024, khi Viconship chi gần 2.179 tỷ đồng để nhận chuyển nhượng gần 65% phần vốn còn lại tại Cảng Nam Hải Đình Vũ, nâng sở hữu lên gần 100%. Thương vụ được thực hiện bằng nguồn vốn huy động từ cổ đông hiện hữu và vốn vay Ngân hàng Eximbank. Trước đó, doanh nghiệp đã mua 35% Cảng Nam Hải Đình Vũ trong năm 2023 với giá khoảng 1.004 tỷ đồng.
Sau khi thâu tóm Nam Hải Đình Vũ, cùng với Cảng VIMC Đình Vũ và Cảng Xanh VIP, cụm cảng của Viconship tại Hải Phòng có công suất thiết kế 1,65 triệu TEU. Nếu tính cả các cảng liên kết, con số khoảng 2,45 triệu TEU, tương đương khoảng 31% năng lực cụm cảng Hải Phòng, theo ước tính của Công ty Chứng khoán Vietcombank.
Việc hợp nhất Cảng Nam Hải Đình Vũ làm thay đổi đáng kể quy mô bảng cân đối kế toán của Viconship. Năm 2024, doanh nghiệp ghi nhận doanh thu 2.787,9 tỷ đồng, tăng 27,8%; lợi nhuận sau thuế hơn 434,5 tỷ đồng, tăng 118,3%. Tổng tài sản cuối năm tăng lên gần 7.900 tỷ đồng, so với 5.300 tỷ đồng cuối quý I/2024.
Tuy nhiên, dòng tiền cũng phản ánh đặc điểm của giai đoạn mở rộng này. Năm 2024, dòng tiền thuần từ hoạt động kinh doanh âm hơn 2.500 tỷ đồng, trong khi dòng tiền đầu tư âm hơn 820 tỷ đồng. Ngược lại, dòng tiền từ hoạt động tài chính dương hơn 3.500 tỷ đồng, cho thấy vai trò lớn của huy động vốn trong việc đáp ứng nhu cầu tài chính.
Sang năm 2025, Viconship tiếp tục mở rộng sang vận tải biển khi thành lập Hải An Green Shipping Lines với vốn điều lệ 1.000 tỷ đồng, trong đó Viconship nắm 60%; đồng thời nâng sở hữu tại Công ty cổ phần Vận tải và Xếp dỡ Hải An (mã HAH) lên 22,3%.
Quy mô tài sản vì vậy tiếp tục tăng nhanh, lên gần 12.963 tỷ đồng cuối năm 2025. Doanh thu đạt 3.205,5 tỷ đồng và lợi nhuận sau thuế 544,6 tỷ đồng, lần lượt tăng 15% và 25% so với năm 2024.
Cùng với quy mô tài sản, nợ vay cũng tăng nhanh. Cuối quý II/2026, tiền và tiền gửi có kỳ hạn của Viconship còn khoảng 1.147 tỷ đồng, giảm gần 15% so với đầu năm, trong khi tổng nợ vay lên 6.503,5 tỷ đồng, tăng 21%. Trong đó, nợ ngắn hạn 2.498,5 tỷ đồng và nợ dài hạn 4.005 tỷ đồng.
Nửa đầu năm nay, Viconship đạt doanh thu 1.721,8 tỷ đồng, lợi nhuận sau thuế 313,6 tỷ đồng, tăng lần lượt 15,6% và 20,7%. Đồng thời, chi phí lãi vay cũng lên tới 264,9 tỷ đồng, tăng hơn 3 lần so với cùng kỳ năm trước.
Trong báo cáo kết quả xếp hạng tín nhiệm công bố tháng 7/2026, VIS Rating xếp hạng Viconship ở mức A, triển vọng ổn định. Theo VIS Rating, khả năng sinh lời và hiệu quả hoạt động của doanh nghiệp ở mức rất mạnh, trong khi đòn bẩy và khả năng bao phủ nợ vay ở mức trung bình, do nợ và chi phí lãi vay tăng để tài trợ cho các khoản đầu tư chiến lược.
Nguồn vốn của Viconship tiếp tục được bổ sung trong năm nay. Tháng 8/2026, doanh nghiệp hoàn tất phát hành 500 tỷ đồng trái phiếu riêng lẻ kỳ hạn 3 năm, lãi suất cố định 11%/năm, nhằm tái cơ cấu các khoản nợ. Trái phiếu được bảo đảm bằng phần vốn góp của Viconship tại Dịch vụ Cảng Xanh, đơn vị đạt doanh thu 649,9 tỷ đồng và lợi nhuận trước thuế 254,4 tỷ đồng trong năm 2025.
Bài toán vốn sau giai đoạn mở rộng
Kế hoạch vay 2.200 tỷ đồng cho thấy hệ sinh thái sau mở rộng đang tác động trực tiếp tới cách Viconship tổ chức nguồn vốn.
Kế hoạch vay tối đa 2.200 tỷ đồng từ 4 công ty con được thông qua trong bối cảnh Viconship đồng thời phải xử lý ba bài toán: nợ vay tăng nhanh, nhu cầu vốn cho hệ sinh thái mới và kế hoạch tăng vốn điều lệ quy mô lớn.
Cuối tháng 6/2026, doanh nghiệp có 6.503,5 tỷ đồng nợ vay, trong khi tiền và tiền gửi có kỳ hạn còn khoảng 1.147 tỷ đồng. Để bổ sung nguồn lực tài chính, Viconship đã thông qua phương án phát hành hơn 18,7 triệu cổ phiếu để trả cổ tức năm 2025 và chào bán gần 187,2 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu. Nếu thực hiện đầy đủ, vốn điều lệ sẽ tăng từ khoảng 3.744 tỷ đồng lên gần 5.803 tỷ đồng.
Riêng đợt chào bán cho cổ đông hiện hữu dự kiến mang về khoảng 1.872 tỷ đồng. Theo phương án sử dụng vốn, gần 1.582 tỷ đồng sẽ được dùng để trả nợ gốc, lãi vay và khoảng 290 tỷ đồng góp vốn vào Hải An Green Shipping Lines để đầu tư tàu container. Phương án này hiện vẫn đang trong quá trình triển khai.
Với khoảng 374,37 triệu cổ phiếu đang lưu hành, riêng đợt chào bán gần 187,2 triệu cổ phiếu sẽ làm số lượng cổ phiếu tăng thêm khoảng 50%. Nếu tính cả hơn 18,7 triệu cổ phiếu trả cổ tức, tổng số cổ phiếu sau phát hành có thể lên khoảng 580,3 triệu đơn vị.
Như vậy, trong năm 2026, Viconship đang triển khai ba kênh huy động vốn: 500 tỷ đồng trái phiếu đã phát hành, phương án chào bán gần 187,2 triệu cổ phiếu dự kiến thu về 1.872 tỷ đồng và hạn mức vay nội bộ tối đa 2.200 tỷ đồng từ 4 công ty con. Ba khoản vốn này có trạng thái khác nhau, nhưng cùng cho thấy nhu cầu tổ chức lại nguồn vốn đang trở thành một phần đáng kể trong quá trình mở rộng của Viconship.
Đây là điểm đáng chú ý khi đánh giá Viconship, bởi tăng trưởng lợi nhuận cần được đặt cạnh tốc độ tăng số lượng cổ phiếu. Về mặt cơ học, nếu lợi nhuận không đổi, số cổ phiếu tăng từ 374,37 triệu lên 580,3 triệu đơn vị sẽ khiến EPS giảm khoảng 35,5%.
Nhìn vào kế hoạch vay 2.200 tỷ đồng, cả 4 công ty con được lựa chọn cho vay đều đang có hoạt động kinh doanh tích cực. Năm 2025, Cảng Nam Hải Đình Vũ đạt doanh thu 431 tỷ đồng, lợi nhuận trước thuế 145,3 tỷ đồng; Dịch vụ Cảng Xanh đạt doanh thu gần 650 tỷ đồng, lợi nhuận trước thuế hơn 254 tỷ đồng; Trung tâm Logistics Xanh đạt doanh thu 287,6 tỷ đồng, lợi nhuận trước thuế 9,7 tỷ đồng; Vận tải biển Ngôi Sao Xanh đạt doanh thu gần 200 tỷ đồng, lợi nhuận trước thuế 17,3 tỷ đồng.
Tuy nhiên, các tài liệu được công bố hiện chưa đủ cơ sở để xác định 2.200 tỷ đồng là lượng tiền nhàn rỗi tại 4 công ty con hay nguồn vốn cho vay sẽ được hình thành từ các nguồn tài chính khác của từng pháp nhân. Điều có thể thấy là quan hệ tài chính nội bộ đang được đưa vào cấu trúc huy động vốn của công ty mẹ. Nói cách khác, quan hệ tài chính giữa công ty mẹ và các công ty con đang trở thành một kênh bổ sung nguồn lực cho công ty mẹ, bên cạnh các kênh huy động từ cổ đông và trái phiếu.
Về mặt hợp nhất, các khoản phải thu, phải trả phát sinh giữa công ty mẹ và công ty con sẽ được loại trừ khi lập báo cáo tài chính hợp nhất. Vì vậy, hạn mức vay 2.200 tỷ đồng không đồng nghĩa tổng nợ hợp nhất lập tức tăng thêm 2.200 tỷ đồng. Điều đáng chú ý là khoản vay này cho thấy hệ sinh thái sau mở rộng đang tác động trực tiếp tới cách Viconship tổ chức nguồn vốn.
Một biến động đáng chú ý khác là sự thay đổi nhanh trong nhóm cổ đông tổ chức của Viconship. Tháng 4/2026, Leadvisors mua 60 triệu cổ phiếu VSC, tương đương 16,03% vốn, trở thành cổ đông lớn. Chỉ hơn 3 tháng sau, Leadvisors lần lượt bán 20 triệu cổ phiếu ngày 3/7, 9,65 triệu cổ phiếu ngày 6/7 và 15 triệu cổ phiếu ngày 24/7.
Sau giao dịch cuối cùng, Leadvisors còn 15,35 triệu cổ phiếu, tương đương 4,1%, và không còn là cổ đông lớn. Như vậy, Leadvisors đã bán khoảng 44,65 triệu trong số 60 triệu cổ phiếu mua vào ban đầu, tương đương gần 74,4% lượng nắm giữ. Leadvisors công bố mục đích thoái vốn là cơ cấu lại danh mục đầu tư.