
Cổ phiếu trượt dài
Nộp hồ sơ chuyển sàn từ tháng 4/2026, Công ty cổ phần Nhựa sinh thái Việt Nam (mã ECO) được chấp thuận niêm yết gần 30 triệu cổ phiếu trên HOSE vào tháng 9/2026 và chính thức dừng giao dịch trên UPCoM ngày 23/9.
Từ ngày 13/1 đến 22/9, cổ phiếu ECO giảm 63%, từ 39.500 đồng xuống 14.600 đồng/cổ phiếu, giao dịch dưới MA200. Thanh khoản chỉ khoảng 500-600 cổ phiếu/phiên, trong khi ECO có gần 30 triệu cổ phiếu lưu hành, cho thấy dòng tiền giao dịch trên thị trường thứ cấp rất hạn chế.
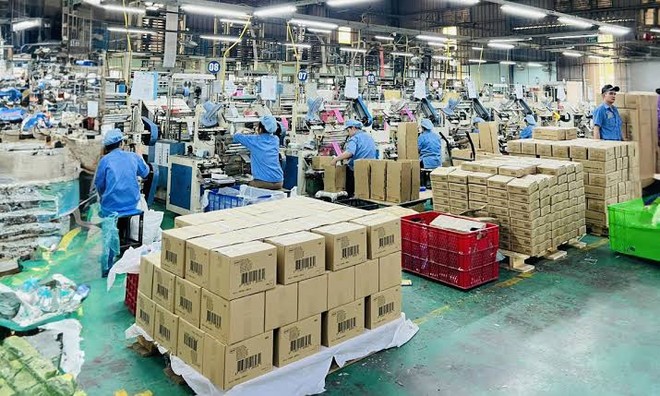
ECO được thành lập năm 2015 với vốn ban đầu 6 tỷ đồng và đã trải qua 5 đợt tăng vốn, đưa vốn điều lệ lên gần 300 tỷ đồng. Công ty hoạt động trong lĩnh vực sản xuất bao bì nhựa màng mỏng, kinh doanh hạt nhựa và xuất khẩu túi nilon.
Tính đến ngày 30/6/2026, ông Nguyễn Văn Bình, Chủ tịch Hội đồng quản trị ECO, sở hữu 20% vốn điều lệ; 80% còn lại thuộc về các cổ đông nhỏ.
Cuối năm 2025, doanh nghiệp có công suất khoảng 950 tấn/tháng và đang triển khai nhà máy bao bì nhựa tại Khu công nghiệp Phố Nối A mở rộng, Hưng Yên, công suất 12.000 tấn/năm, vốn đầu tư 215 tỷ đồng.
Đến cuối tháng 6/2026, chi phí xây dựng dở dang của dự án đạt 83,76 tỷ đồng. Nhà máy dự kiến vận hành trong quý IV/2026, chậm hơn kế hoạch ban đầu là quý II/2026, và được kỳ vọng giúp sản lượng năm 2026 tăng khoảng 30-40% so với năm trước.
Nửa đầu năm 2026, lợi nhuận sau thuế đạt hơn 16 tỷ đồng, tăng 198% so với cùng kỳ. Năm 2025, lợi nhuận đạt 13,2 tỷ đồng, giảm 6,4% so với năm 2024.
Tuy nhiên, dòng tiền kinh doanh lại là điểm cần lưu ý. Năm 2024, dòng tiền từ hoạt động kinh doanh âm 11,3 tỷ đồng; năm 2025 âm 44,3 tỷ đồng; riêng nửa đầu năm 2026 âm 84,9 tỷ đồng.
Hiệu quả sử dụng vốn cũng thấp hơn mức trung bình ngành. Năm 2025, ROA của doanh nghiệp đạt 3,49% và ROE đạt 5,74%, trong khi mức trung bình ngành lần lượt là 6,21% và 10,4%.
Bên cạnh đó, ngành nhựa đang đối mặt với biến động mạnh của giá nguyên liệu. Giá hạt nhựa chịu ảnh hưởng trực tiếp từ biến động dầu khí, khi các loại nhựa phổ biến như PVC, HDPE và PP đều có nguồn gốc từ hóa dầu.
Trong bối cảnh căng thẳng tại Trung Đông kéo dài, nguy cơ gián đoạn nguồn cung dầu khí và chi phí vận chuyển tăng có thể đẩy giá nguyên liệu đầu vào lên cao. Đồng thời, nguy cơ đứt gãy chuỗi cung ứng tại các tuyến hàng hải trọng yếu có thể thu hẹp nguồn cung hạt nhựa trong ngắn hạn, khiến giá biến động mạnh hơn.
Theo đánh giá của Công ty Chứng khoán An Bình, xung đột tại Trung Đông đã khiến giá dầu tăng mạnh, kéo theo giá PVC đi lên và ảnh hưởng trực tiếp đến biên lợi nhuận của ngành nhựa xây dựng.
Ngoài ra, tính đến 30/6/2026, ECO có 144,4 tỷ đồng tiền và đầu tư tài chính ngắn hạn, trong khi dư nợ vay lên tới 210,7 tỷ đồng, tương đương 59,9% vốn chủ sở hữu, cao hơn đáng kể mức trung bình ngành 18%.
Chuyển sàn chưa đồng nghĩa hút dòng tiền
ECO không phải trường hợp duy nhất đặt ra câu hỏi về thanh khoản sau khi chuyển sàn.
Công ty cổ phần Đầu tư và Xây lắp Trường Sơn (mã TSA) và Công ty cổ phần Xây dựng CDC (mã CCC) đều có thanh khoản thấp khi giao dịch trên UPCoM cũng như sau khi chuyển sang niêm yết trên HOSE.
Những trường hợp này cho thấy chuyển sàn có thể mở rộng khả năng tiếp cận của cổ phiếu với nhà đầu tư, nhưng không đồng nghĩa thanh khoản sẽ tự động cải thiện.
HOSE có hệ thống nhà đầu tư rộng, với sự tham gia của nhà đầu tư cá nhân, tổ chức, các quỹ chủ động và quỹ thụ động. Với ECO, động lực tăng trưởng hiện nằm nhiều ở nhà máy mới tại Hưng Yên. Nếu dự án vận hành đúng kế hoạch và tạo thêm sản lượng, doanh thu, lợi nhuận, đây có thể là yếu tố giúp thị trường đánh giá lại doanh nghiệp.
Tuy nhiên, song song với kỳ vọng tăng trưởng vẫn là những vấn đề về dòng tiền kinh doanh âm, hiệu quả sử dụng vốn thấp hơn ngành và dư nợ vay tương đối cao.
Chuyển sàn sang HOSE có thể tạo thêm sự chú ý đối với ECO, nhưng khả năng hình thành mặt bằng thanh khoản mới là vấn đề đáng theo dõi. Từ mức giao dịch vài trăm cổ phiếu mỗi phiên trên UPCoM, thanh khoản sau chuyển sàn sẽ phụ thuộc vào khả năng doanh nghiệp tạo ra kết quả kinh doanh và câu chuyện tăng trưởng đủ sức duy trì sự quan tâm của nhà đầu tư.