
Thanh khoản khớp lệnh trên HOSE trong tuần qua dao động khoảng 8.500 - 11.200 tỷ đồng/phiên, bình quân đạt gần 9.796 tỷ đồng/phiên. Toàn bộ năm phiên đều ghi nhận giá trị giao dịch dưới trung bình 20 phiên, phản ánh sự thận trọng và thiếu chủ động của bên mua. Độ rộng thị trường nghiêng về phía giảm xuyên suốt tuần. Nhóm ngân hàng và công nghệ chịu áp lực bán liên tục, trong khi bất động sản phân hóa và suy yếu cùng nhóm trụ. VIC hỗ trợ chỉ số ở phiên đầu và cuối tuần nhưng gây sức ép đáng kể trong các phiên giữa tuần. Lực cầu tại một số mã như POW, MSN, KDH và HVN xuất hiện riêng lẻ, chưa tạo được sự lan tỏa đủ mạnh để cân bằng thị trường.
Khối ngoại chuyển từ mua ròng nhẹ đầu tuần sang bán ròng liên tục trong bốn phiên còn lại. Ước tính cả tuần, khối ngoại bán ròng khoảng 3.273 tỷ đồng trên HOSE, tăng mạnh so với tuần trước. Áp lực bán nổi bật tại FPT trong nhiều phiên, cùng VIC, VCB, MBB và ACB tùy thời điểm. Chiều mua xuất hiện tại MSN, POW, KDH và một số cổ phiếu riêng lẻ, nhưng chưa đủ bù đắp lượng bán tại các mã vốn hóa lớn.
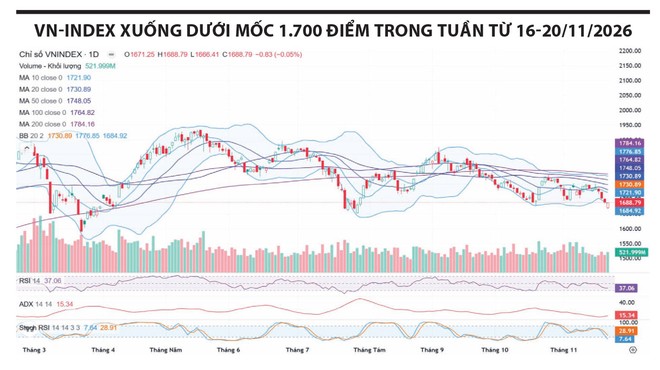
Về kỹ thuật, VN-Index đã phá vỡ vùng hỗ trợ 1.700 điểm và lùi về kiểm định khu vực 1.680 - 1.690 điểm. Nhịp hồi từ vùng 1.666 - 1.668 điểm trong phiên cuối tuần qua cho thấy lực cầu bắt đáy đã xuất hiện, nhưng thanh khoản thấp và độ rộng tiêu cực chưa xác nhận khả năng đảo chiều của chỉ số. Khu vực 1.680 - 1.690 điểm hiện là vùng cần theo dõi khả năng hình thành cân bằng; phía dưới, 1.650 điểm là hỗ trợ cần được lưu ý. Nếu giữ được vùng hỗ trợ và lấy lại mốc 1.700 điểm với thanh khoản, độ rộng cải thiện, chỉ số có thể xuất hiện nhịp hồi kỹ thuật. Ngược lại, nếu tiếp tục xuyên thủng vùng 1.665 - 1.680 điểm, rủi ro mở rộng điều chỉnh về 1.650 điểm sẽ gia tăng.
Ngành dầu khí: Lợi nhuận có thể đang ở đỉnh chu kỳ
Lợi nhuận quý III/2026 của 7 doanh nghiệp dầu khí niêm yết đạt 16.263 tỷ đồng, cao gấp 3,2 lần cùng kỳ, đưa tổng lợi nhuận lũy kế 9 tháng của nhóm này lên 45.733 tỷ đồng, dễ tạo cảm giác ngành vẫn đang thăng hoa. Thực tế, đà tăng lợi nhuận của nhóm này đã chững lại khi lợi nhuận giảm 6,9% theo quý và tập trung cực đoan: riêng BSR lãi kỷ lục 8.968 tỷ đồng (55%), cùng GAS chiếm tới 83%. Loại trừ BSR, lợi nhuận quý III của các doanh nghiệp còn lại thực chất giảm 25,6% so với quý trước đó. Lợi nhuận của nhóm doanh nghiệp thượng nguồn dầu khí suy yếu với PVD chỉ lãi 71 tỷ đồng (giảm 74,5% cùng kỳ), còn PLX giảm 55,7% khi không còn khoản hoàn nhập lớn như quý II/2026.
Cạm bẫy lớn nhất lúc này nằm ở ảo giác “định giá rẻ” từ chỉ số P/E. Việc P/E trung vị lùi từ 14,3 lần về 10,8 lần (P/B 1,1 lần) không phải cơ hội gom hàng, mà là tín hiệu kinh điển của vùng đỉnh chu kỳ khi mẫu số lợi nhuận trượt 4 quý đã chạm ngưỡng tối đa. BSR là minh chứng rõ nét nhất: mức P/E 4,5 lần trông đầy cám dỗ nhưng lại đi kèm dự phóng lợi nhuận năm 2027 giảm 12,1%. Tương tự, lợi nhuận của PVS và OIL cũng được dự báo tạo đỉnh trong năm 2026.
Áp lực đảo chiều đang tới gần khi giá dầu Brent giao ngay ngày 11/11 đã về 92,1 USD/thùng, thấp hơn nhiều dự báo quý IV của EIA (109,1 USD/thùng) và hướng về vùng 85,8 USD/thùng trong năm 2027. Lợi nhuận toàn ngành năm 2027 dự phóng giảm 7,8% so với năm nay (được dự phóng 58.891 tỷ đồng) khi biên lợi nhuận lọc dầu bình thường hóa. Rủi ro dồn về hạ nguồn khi nợ vay PLX tăng gấp 2,5 lần, lên 27.206 tỷ đồng, dòng tiền kinh doanh của PLX và OIL đều âm, đối mặt nguy cơ trích lập tồn kho nếu giá dầu tiếp tục trượt dốc. Ở mặt bằng hiện tại, cổ phiếu dầu khí chưa hấp dẫn để giải ngân rộng. Sự chọn lọc nên hướng về GAS (doanh nghiệp đang có 46.500 tỷ đồng tiền ròng, lợi nhuận không nhờ hoàn nhập), PVT (P/E 7 lần, giảm lãi tạm thời do tàu lên đà), bên cạnh điểm sáng dài hạn từ lượng hợp đồng tồn đọng tăng 13,9% của PVD.