
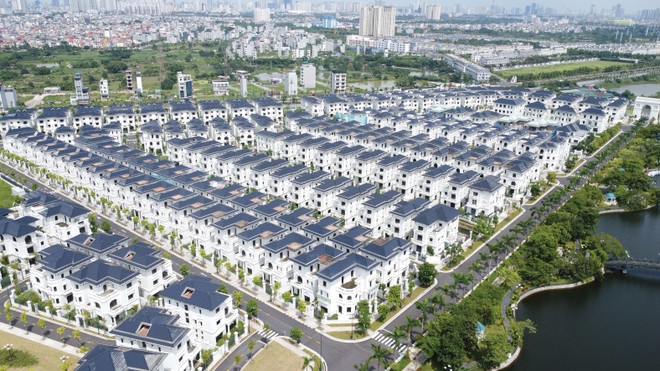
 Thị trường bất động sản Việt Nam đang bước vào chu kỳ tăng trưởng mới. Ảnh: Dũng Minh.
Giảm kỳ vọng tăng giá, đề cao tính bền vững
Bắt đầu câu chuyện cùng Báo Đầu tư Chứng khoán, ông David Jackson - Tổng giám đốc Avison Young Việt Nam cho hay, dòng vốn quốc tế đang duy trì chiến lược kỷ luật và chọn lọc, ưu tiên cải thiện thu nhập hoạt động ròng (NOI), giảm đòn bẩy tài chính và tăng hợp tác liên doanh, thay vì mua lại toàn bộ tài sản.
Đây là sự dịch chuyển tư duy đầu tư từ mở rộng quy mô sang tập trung vào giá trị, trong đó chất lượng tài sản, hiệu suất vận hành và dòng tiền bền vững trở thành 3 yếu tố quan trọng nhất.
Theo đại diện Avison Young, biến động địa chính trị và tình hình kinh tế thế giới chậm lại làm gia tăng áp lực lên các thị trường bất động sản trên khắp châu Á - Thái Bình Dương, bao gồm cả Việt Nam.
Chi phí xây dựng đắt đỏ hơn, lãi suất đi lên và gián đoạn chuỗi cung ứng kéo dài một mặt đẩy chi phí vốn lên cao và trì hoãn nhiều hoạt động đầu tư, nhưng mặt khác cũng đẩy nhanh quá trình tái cấu trúc cần thiết.
Tuy nhiên, bất chấp trở ngại kinh tế vĩ mô ngắn hạn, Việt Nam vẫn là điểm sáng trong khu vực với những lợi thế nội tại vững chắc. Sản xuất xuất khẩu tích cực, tầng lớp trung lưu gia tăng, tốc độ đô thị hóa nhanh và cơ cấu dân số thuận lợi… góp phần tiếp tục gia tăng nhu cầu đối với các phân khúc bất động sản chủ đạo, tạo nền tảng cho chu kỳ tăng trưởng mới.
Trong chu kỳ mới này, thành công được định nghĩa bởi chất lượng tài sản, thay vì tốc độ mở rộng danh mục và kỳ vọng tăng giá thiếu thực tế. Các tài sản đáp ứng nhu cầu cốt lõi, tạo ra dòng tiền ổn định và vận hành hiệu quả sẽ hồi phục nhanh hơn các tài sản mang tính đầu cơ. Tuy nhiên, khoảng cách kỳ vọng giá kéo dài giữa bên bán và bên mua có thể làm chậm quá trình phục hồi.
Khi Việt Nam tiếp tục thu hút dòng vốn toàn cầu và hưởng lợi từ xu hướng dịch chuyển chuỗi cung ứng, chìa khóa cho những cơ hội đầu tư phụ thuộc vào tính linh hoạt, sự uy tín, khả năng kiến tạo giá trị thật và tinh thần hợp tác dài hạn.
Trên thị trường M&A, việc mua bán - sáp nhập không chỉ là sở hữu đơn thuần, mà còn mang chiến lược đẩy nhanh sự hiện diện hoặc tái định vị chuỗi cung ứng. Lấy ví dụ với trường hợp Fountain Set Holdings mua 81% vốn Công ty Lian-Ta-Hsing Việt Nam thông qua công ty con Ocean Textile Investment. Giá trị thương vụ là 27,945 triệu USD, tương đương khoảng 724 tỷ đồng.
Đáng chú ý, Lian-Ta-Hsing Việt Nam đang lỗ lũy kế hơn 100 tỷ đồng và tình trạng thua lỗ kéo dài khiến đơn vị thẩm định không thể sử dụng phương pháp thu nhập để định giá doanh nghiệp. Phương pháp so sánh thị trường cũng không được lựa chọn do thiếu các doanh nghiệp và thương vụ đủ tương đồng.
Cuối cùng, giá trị Lian-Ta-Hsing Việt Nam được xác định chủ yếu từ chính những tài sản mà doanh nghiệp đang sở hữu. Việc thâu tóm một nhà máy đang hoạt động tại Việt Nam sẽ giúp Fountain Set Holdings nhanh chóng có thêm nhà xưởng, thiết bị, lao động và năng lực dệt nhuộm, thay vì phải mất thời gian xây dựng một cơ sở mới từ đầu.
Quan trọng hơn, Fountain Set Holdings cho biết, thương vụ giúp Tập đoàn bù lại phần thị phần đã mất khi chuỗi cung ứng của ngành dịch chuyển sang Đông Nam Á.
Theo Công ty cổ phần Xếp hạng tín nhiệm S&I (S&I Raitings), giá trị các thương vụ M&A bất động sản công bố trong nửa đầu năm 2026 vượt 250 triệu USD, chiếm khoảng 7,4% tổng vốn FDI thực hiện 6 tháng, là con số chưa phản ánh đầy đủ cam kết vốn thực do trọng tâm dịch chuyển sang hợp tác phát triển và góp vốn - hình thức không phải lúc nào cũng công bố giá trị cụ thể.
Khối nội đã vượt khối ngoại trở thành bên mua chủ đạo, chiếm phần lớn các thương vụ giá trị trên 100 triệu USD. Cơ chế thí điểm theo Nghị quyết 171/2024/QH15 cho phép làm dự án nhà ở thương mại qua thỏa thuận nhận quyền sử dụng đất không chỉ giới hạn ở “đất ở” là chất xúc tác pháp lý cho làn sóng chuyển nhượng quỹ đất này.
Đa dạng “lối vào” thị trường
Từ thực tế thu hút vốn FDI cũng như thị trường M&A, Savills cho rằng, dòng vốn vào Việt Nam đang được triển khai qua nhiều hình thức hơn: Từ phát triển dự án mới và mở rộng các khoản đầu tư hiện hữu… đến góp vốn, mua cổ phần và M&A. Điều này cũng đặt ra yêu cầu cao hơn đối với chất lượng của những cơ hội được đưa ra thị trường.
Ông Matthew Powell - Giám đốc Savills Hà Nội nhận định, khi dòng vốn trở nên chọn lọc hơn, quy mô tăng trưởng của một thị trường chỉ là một phần trong quyết định đầu tư.
Theo S&I Raitings, giá trị các thương vụ M&A bất động sản công bố trong nửa đầu năm 2026 vượt 250 triệu USD, chiếm khoảng 7,4% tổng vốn FDI thực hiện 6 tháng, là con số chưa phản ánh đầy đủ cam kết vốn thực…
Nhà đầu tư cần nhìn thấy những cơ hội có khả năng triển khai thực tế với nền tảng nhu cầu rõ ràng, thông tin minh bạch, pháp lý đầy đủ và khả năng tạo giá trị trong dài hạn. Với Việt Nam, việc biến những động lực tăng trưởng thành các cơ hội đầu tư đáp ứng được những yêu cầu này sẽ ngày càng quan trọng trong cạnh tranh thu hút vốn.
Theo Savills, xu hướng lựa chọn những lĩnh vực có nền tảng nhu cầu dài hạn cũng được thể hiện rõ tại các thị trường lớn.
Tại châu Âu, nhóm bất động sản nhà ở và lưu trú dài hạn, bao gồm nhà ở cho thuê, nhà ở sinh viên, cơ sở chăm sóc và nhà ở dành cho người cao tuổi, chiếm 29% tổng giá trị đầu tư trong nửa đầu năm 2026. Triển vọng tăng trưởng giá thuê, nguồn cung hạn chế và khả năng tạo nguồn thu ổn định tiếp tục hỗ trợ nhu cầu của nhà đầu tư.
Savills cho rằng, Việt Nam có nhiều yếu tố phù hợp với những chuyển động rộng hơn này. Sự phát triển của sản xuất, logistics, công nghệ, dịch vụ và hạ tầng, cùng quá trình đô thị hóa nhanh đang mở rộng nhu cầu đối với nhiều loại tài sản. Đồng thời, quy mô các khoản đầu tư mới tăng lên, trong khi hoạt động góp vốn, mua cổ phần và M&A đang tạo thêm những con đường để nhà đầu tư tiếp cận thị trường.
Trong bối cảnh đó, câu chuyện thu hút vốn ngày càng chuyển từ quy mô dòng vốn sang chất lượng của những cơ hội mà dòng vốn có thể tiếp cận.
Tính minh bạch của thông tin, sự rõ ràng về pháp lý, khả năng triển khai, chất lượng tài sản và hiệu quả vận hành sẽ ngày càng ảnh hưởng đến cách nhà đầu tư lựa chọn giữa các cơ hội, cũng như khả năng cạnh tranh của Việt Nam trong một thị trường vốn toàn cầu đang phục hồi nhưng ngày càng chọn lọc hơn.
Các thương vụ được công bố thời gian qua cho thấy dòng vốn đang tiếp cận thị trường qua nhiều loại tài sản và nền tảng kinh doanh. Trong lĩnh vực bất động sản, Diamond Realty Investment La Pura, thuộc Mitsubishi Corporation, đã mua toàn bộ cổ phần tại doanh nghiệp phát triển dự án Thuận An 1 tại Bình Dương, với khoản thanh toán đợt đầu hơn 1.900 tỷ đồng.
Trong lĩnh vực khách sạn, Hotel Perle D’Orient Cát Bà được một nhà đầu tư quốc tế mua lại với giá 38 triệu USD. Tại Hải Phòng, Viconship hoàn tất mua 65% cổ phần Harbour City với giá khoảng 914 tỷ đồng, qua đó nắm quyền kiểm soát doanh nghiệp phát triển dự án tại khu vực Cát Bi…
Savills nhận định, M&A và hợp tác đầu tư sẽ tiếp tục là những kênh quan trọng để dòng vốn tiếp cận thị trường địa ốc. Bên cạnh việc rút ngắn thời gian tiếp cận quỹ đất và chuẩn bị dự án, với những tài sản hoặc nền tảng phù hợp, nhà đầu tư còn có thể tiếp cận hoạt động kinh doanh hiện hữu, dòng tiền và dư địa cải thiện hiệu suất sau giao dịch.
Vì vậy, khả năng tạo giá trị của tài sản ngày càng quan trọng, bên cạnh giá trị giao dịch ban đầu. Khi các kênh tiếp cận thị trường mở rộng, nhà đầu tư cũng trở nên chọn lọc hơn trong cách đánh giá cơ hội. Bên cạnh vị trí và mức giá, khả năng duy trì nhu cầu, hiệu quả vận hành và dư địa cải thiện hiệu suất ngày càng ảnh hưởng đến triển vọng dài hạn của tài sản.