
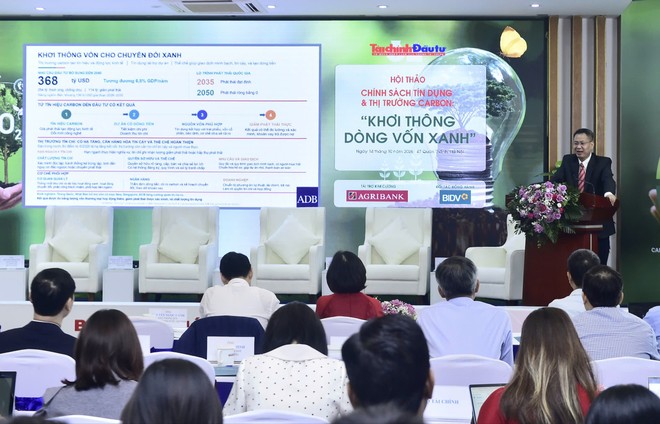
 Ông Bùi Minh Giáp, Chuyên gia Kinh tế trưởng ADB tại Việt Nam trình bày tham luận tại Hội thảo. Ảnh: Dũng Minh
Nhu cầu vốn lớn, yêu cầu thẩm định ngày càng cao
Chia sẻ tại Hội thảo “Chính sách tín dụng và thị trường carbon” do Báo Tài chính - Đầu tư tổ chức sáng 14/10, ông Bùi Minh Giáp, Chuyên gia Kinh tế trưởng, Ngân hàng Phát triển Châu Á (ADB) tại Việt Nam cho biết, ước tính Việt Nam cần khoảng 368 tỷ USD đầu tư bổ sung cho thích ứng biến đổi khí hậu, nâng cao khả năng chống chịu, và giảm phát thải đến năm 2040, tương đương 6,8% GDP/năm. Trong đó, thích ứng biến đổi khí hậu và nâng cao khả năng chống chịu cần 254 tỷ USD và giảm phát thải cần khoảng 114 tỷ USD. Riêng ngành điện, Quy hoạch điện VIII điều chỉnh ước tính cần 136 tỷ USD đầu tư phát triển nguồn và lưới điện giai đoạn 2026-2030.
Chiến lược quốc gia về biến đổi khí hậu đặt mục tiêu phát thải đạt đỉnh chậm nhất vào năm 2035, sau đó giảm nhanh về phát thải ròng bằng 0 năm 2050. Trước mắt, nhu cầu vốn cần cho điện sạch, lưới điện và tiết kiệm năng lượng; tiếp đó tập trung vào sản xuất công nghiệp, giao thông, nông nghiệp và xử lý chất thải. Nhu cầu vốn là rất lớn, nhưng nguồn vốn chỉ được giải ngân khi dự án được đánh giá là hiệu quả, có khả năng trả nợ và số liệu giảm phát thải có thể kiểm chứng được.
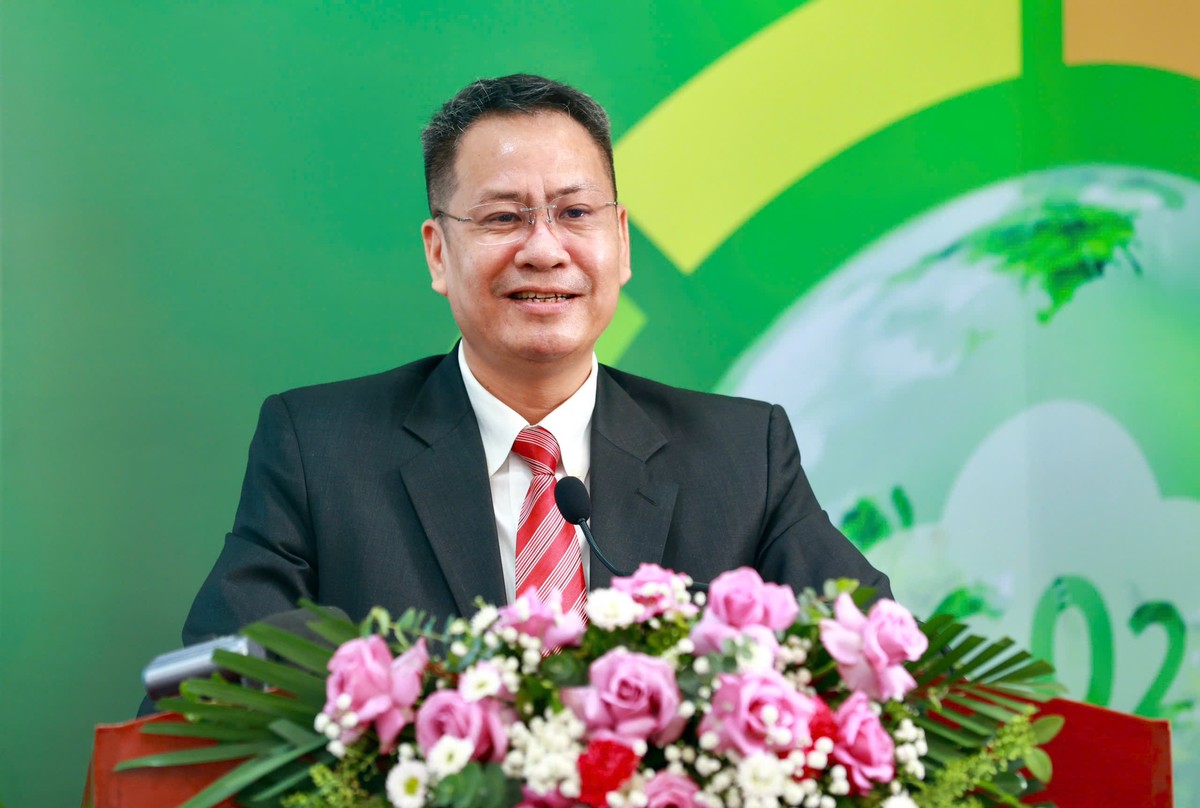 |
Ông Bùi Minh Giáp, Chuyên gia Kinh tế trưởng, Ngân hàng Phát triển Châu Á (ADB) tại Việt Nam phát biểu tại Hội thảo. Ảnh: Chí Cường |
Ông Giáp cho biết, thị trường carbon tạo động lực kinh tế để giảm phát thải, còn tín dụng thì cung cấp nguồn vốn để doanh nghiệp thực hiện các khoản đầu tư cần thiết. Hai công cụ này chỉ bổ trợ cho nhau một cách hiệu quả khi các tổ chức tín dụng có năng lực đánh giá hoạt động xanh, hoạt động chuyển đổi của khách hàng, dòng tiền từ tín chỉ carbon, và khả năng trả nợ của từng dự án.
Một dự án giảm phát thải có thể tiết kiệm năng lượng, giảm chi phí mua hạn ngạch, hoặc tạo doanh thu từ tín chỉ carbon. Với các dự án dự kiến bán được tín chỉ carbon, thì tổ chức tín dụng cần xem xét khả năng được cấp tín chỉ, sản lượng thực tế, người mua, giá bán, chi phí xác minh, và thời điểm nhận tiền. Hợp đồng mua dài hạn có thể giảm rủi ro đầu ra, nhưng không đảm bảo doanh nghiệp sẽ tạo ra tín chỉ và giao đủ tín chỉ.
Tùy từng dự án cụ thể mà các tổ chức tín dụng có gói tài trợ phù hợp; có thể là hỗ trợ chuẩn bị hồ sơ, thẩm định kỹ thuật, bố trí số tiền, kỳ hạn, lãi suất phù hợp. Do vậy, danh mục tài trợ cần bao gồm cả hai nhóm: hoạt động xanh - hoạt động đã đáp ứng tiêu chí môi trường; và hoạt động chuyển đổi - hoạt động hiện chưa đáp ứng tiêu chí xanh nhưng có kế hoạch giảm phát thải khả thi, có mục tiêu và thời hạn rõ ràng, và có kết quả có thể kiểm chứng.
Theo ông Giáp, kinh nghiệm quốc tế cho thấy không có một mô hình chung phù hợp với mọi quốc gia. Một số ngân hàng trung ương hỗ trợ trực tiếp nguồn vốn; một số khác tập trung vào việc giám sát rủi ro, duy trì hệ thống dữ liệu, và nâng cao năng lực của các tổ chức tín dụng.
Chẳng hạn, Trung Quốc kết hợp cả hai hướng này bằng công cụ tài trợ giảm phát thải được triển khai trong giai đoạn 2021-2027. Với các khoản vay đủ điều kiện cho năng lượng sạch, tiết kiệm năng lượng và công nghệ giảm phát thải, Ngân hàng Nhân dân Trung Quốc cấp nguồn vốn lãi suất thấp tương đương 60% giá trị khoản vay. Tổ chức tín dụng lựa chọn khách hàng, thẩm định và chịu trách nhiệm về phán quyết cho vay.
Trong khi đó, Nhật Bản áp dụng cơ chế cấp vốn cho các tổ chức tín dụng dựa trên quy mô khoản vay và dự án đáp ứng đủ điều kiện ứng phó với biến đổi khí hậu. Singapore và Ngân hàng Trung ương châu Âu (ECB) tập trung vào quản trị rủi ro. Singapore hỗ trợ các tổ chức tín dụng thiết lập hệ thống quản trị, đánh giá rủi ro môi trường, và xây dựng kế hoạch tài trợ chuyển đổi. ECB đưa rủi ro khí hậu vào giám sát ngân hàng, phân tích kịch bản và phân tích tác động rủi ro. Từ năm 2026, ECB còn tính đến mức độ dễ tổn thương trước các cú sốc chuyển đổi khí hậu khi đánh giá một số trái phiếu doanh nghiệp dùng làm tài sản đảm bảo trong hoạt động tài chính xanh, tài chính chuyển đổi.
“Tôi cho rằng, bài học cho Việt Nam là cần kết hợp hỗ trợ đầu tư với quản lý rủi ro. Trước hết, cần củng cố tiêu chí, dữ liệu và năng lực thẩm định; sau đó có thể thí điểm hỗ trợ nguồn vốn cho những khoản vay đủ điều kiện. Dù sử dụng công cụ nào, các tổ chức tín dụng vẫn phải tự thẩm định và chịu trách nhiệm về chất lượng khoản vay. Tôi muốn nhấn mạnh rằng ngân hàng là kênh dẫn vốn quan trọng, nhưng không thể tự nó đáp ứng nhu cầu vốn dài hạn cho tài trợ xanh, tài trợ chuyển đổi. Cần kết hợp tín dụng với trái phiếu xanh, trái phiếu tài trợ chuyển đổi, vốn cổ phần, tài chính hỗn hợp, bảo lãnh và các cơ chế chia sẻ rủi ro. Mỗi loại rủi ro cần được phân bổ cho các bên có khả năng quản lý tối ưu nhất”, ông Giáp cho biết.
Hoàn thiện thể chế song hành với phát triển thị trường carbon và tài chính xanh
Sàn giao dịch carbon trong nước đã được đưa vào vận hành thí điểm từ tháng 6/2026, tạo hạ tầng cơ bản để giao dịch hạn ngạch và các tín chỉ carbon đủ điều kiện. Đây là bước khởi đầu. Sàn có thể kết nối người mua với người bán, nhưng không tự tạo ra tín chỉ đạt chuẩn hay nhu cầu mua. Do vậy, thị trường cần phát triển đồng thời cả nguồn cung tín chỉ và thể chế.
Về nguồn cung, cần hình thành các tín chỉ có chất lượng, phản ánh kết quả giảm phát thải hoặc hấp thụ phát thải thực tế, được tính toán và xác minh độc lập, không thống kê trùng lặp, đồng thời tính đến nguy cơ kết quả bị đảo ngược hoặc phát thải chuyển sang nơi khác. Hồ sơ cần được chuẩn hóa và gộp các dự án nhỏ để giảm chi phí tham gia mà vẫn đảm bảo chất lượng tín chỉ.
Về thể chế, cần quy định rõ quyền sở hữu, quyền được cấp và bán tín chỉ, cách thức chia sẻ nguồn thu, quy trình đăng ký, cấp, chuyển nhượng và sử dụng tín chỉ, cũng như trách nhiệm các bên khi xảy ra tranh chấp. Hệ thống đăng ký phải theo dõi được từng tín chỉ trong suốt vòng đời.
“Muốn khơi thông dòng vốn xanh, tôi cho rằng Việt Nam cần hoàn thiện thể chế song hành với phát triển thị trường carbon và tài chính xanh. Chất lượng chính sách và hiệu quả phối hợp giữa các cơ quan quản lý, tổ chức tín dụng và các bên tham gia thị trường sẽ ảnh hưởng trực tiếp đến quy mô, chi phí và khả năng tiếp cận vốn. Những điều kiện nền tảng gồm: trước hết và trên hết là một bộ tiêu chí chuẩn cho hoạt động xanh và hoạt động chuyển đổi; sau đó là cơ sở dữ liệu phát thải có độ tin cậy cao; dự án được chuẩn kỹ lưỡng; và cơ chế phân bổ rủi ro phù hợp. Cần phân định rõ trách nhiệm soạn thảo, quản lý, giám sát, và vận hành hệ thống, tăng cường phối hợp liên ngành và liên ngân hàng, đồng thời nâng cao năng lực thẩm định tín dụng xanh và tín dụng chuyển đổi của các tổ chức tín dụng. Thể chế hoàn chỉnh sẽ giúp thị trường vận hành với mức độ tin cậy cao hơn, chi phí giao dịch thấp hơn, và dòng vốn đến các dự án có tính khả thi cao hơn”, ông Giáp cho biết.
Đối với các tổ chức tín dụng, hội đồng quản trị và ban điều hành cần xác định ngưỡng rủi ro chấp nhận được, lĩnh vực ưu tiên và cách tiếp cận với khách hàng tín dụng xanh và tín dụng chuyển đổi. Trong quá trình thẩm định, tổ chức tín dụng cần đánh giá đồng thời dòng tiền, khả năng trả nợ và tính khả thi của kế hoạch giảm phát thải; không nên coi nhãn xanh thay thế cho thẩm định tín dụng. Điều kiện vay vốn vẫn cần phù hợp với thời gian hoàn vốn của dự án. Với doanh thu từ tín chỉ carbon, tổ chức tín dụng cần xác minh người mua, các điều khoản hợp đồng, điều kiện giao nhận và khả năng xác minh, đồng thời tính đến kịch bản giá carbon giảm sâu hoặc chậm thanh toán.
Đối với khách hàng vay vốn, việc chuẩn bị nên bắt đầu từ một kế hoạch chuyển đổi xanh có thể kiểm chứng. Khách hàng cần xác định mức phát thải và tiêu thụ năng lượng hiện tại; lựa chọn hạng mục đầu tư, công nghệ, mục tiêu giảm phát thải và các mốc thời gian thực hiện. Hồ sơ vay vốn nên thể hiện tổng chi phí, nguồn vốn đối ứng, chi phí vận hành, dòng tiền và khả năng trả nợ trong các kịch bản bất lợi; doanh thu tín chỉ carbon, nếu có, cần được tính thận trọng và nêu rõ quyền sở hữu, bên mua, điều kiện xác minh và giao nhận. Cần chuẩn bị các giấy phép, đánh giá kỹ thuật, hợp đồng cung ứng và phương án xử lý rủi ro chậm tiến độ.
Ông Giáp nhấn mạnh ba điểm: Thứ nhất, nhu cầu vốn cho hoạt động xanh, hoạt động chuyển đổi của Việt Nam rất lớn và cần được đáp ứng từ nhiều nguồn; tín dụng ngân hàng là nguồn quan trọng nhưng không thể coi nguồn duy nhất.
Thứ hai, thị trường carbon chỉ tạo được nguồn thu và động lực đầu tư khi tín chỉ có chất lượng cao, có quyền sở hữu rõ ràng, và hệ thống giao dịch minh bạch.
Thứ ba, để vốn đến được dự án, cần tạo khung pháp lý và dữ liệu có độ tin cậy cao; bên cạnh thẩm định kế hoạch kinh doanh và khả năng trả nợ, các tổ chức tín dụng cần có năng lực thẩm định kế hoạch giảm phát thải; còn doanh nghiệp cần chuẩn bị dự án khả thi, có kết quả giảm phát thải có thể kiểm chứng được.