
Tín dụng tăng nhanh, bài toán nguồn vốn chưa dễ giải
Bức tranh kinh doanh ngành ngân hàng nửa đầu năm 2026 nhìn chung tích cực nếu xét trên chỉ tiêu lợi nhuận. Theo báo cáo cập nhật ngành ngân hàng 6 tháng đầu năm của S&I Ratings công bố ngày 18/8, lợi nhuận trước thuế của 27 ngân hàng niêm yết tăng 19,6% so với cùng kỳ, với 22 ngân hàng có mức tăng trưởng dương. Thu nhập hoạt động tăng 17,1%, trong đó thu nhập lãi thuần tăng 16,8% và thu nhập dịch vụ tăng 58%, trở thành những động lực quan trọng hỗ trợ kết quả kinh doanh.
Báo cáo của Chứng khoán Guotai Haitong Việt Nam ngày 20/8 cũng ghi nhận lợi nhuận trước thuế của 28 ngân hàng niêm yết đạt 206.195 tỷ đồng trong 6 tháng, tăng 19,6% so với cùng kỳ. Tuy nhiên, mức tăng chung chưa phản ánh đầy đủ sự khác biệt giữa các ngân hàng. Trong đó, 5 ngân hàng gồm VPB, VCB, CTG, MBB và TCB đóng góp khoảng 87,7% phần tăng lợi nhuận trước thuế của nhóm phân tích.
Những con số trên cho thấy lợi nhuận vẫn tăng tốt, song câu hỏi đặt ra là đà tăng trưởng này có thể duy trì đến đâu khi chi phí vốn, khả năng huy động tiền gửi và chất lượng tài sản cùng chịu sức ép.
Trong báo cáo cập nhật ngành ngân hàng 6 tháng đầu năm 2026, FiinRatings mở rộng phạm vi phân tích sang 30 ngân hàng thương mại đang hoạt động tại Việt Nam, sử dụng dữ liệu tài chính công khai. Thay vì chỉ tập trung vào kết quả kinh doanh, đơn vị này nhấn mạnh sự mất cân đối ngày càng lớn giữa nhu cầu tín dụng và khả năng huy động vốn, trong bối cảnh ngân hàng vẫn là kênh cung ứng vốn chủ yếu cho nền kinh tế.
Theo FiinRatings, đến ngày 29/6/2026, dư nợ tín dụng toàn hệ thống đạt 20,03 triệu tỷ đồng, tăng 7,7% so với đầu năm. Trong khi đó, số liệu được báo cáo dẫn từ cơ quan thống kê cho thấy đến cuối tháng 6, tín dụng toàn hệ thống tăng 7,41% từ đầu năm, còn huy động vốn tăng 5,02%. Hai mức tăng trưởng được ghi nhận tại các thời điểm và phạm vi thống kê khác nhau, nhưng cùng cho thấy tín dụng đang tăng nhanh hơn nguồn vốn huy động.
Với nhóm 30 ngân hàng trong phạm vi phân tích, chênh lệch giữa tín dụng và tiền gửi lên tới 1.673 nghìn tỷ đồng. FiinRatings ước tính tỷ lệ cho vay trên huy động thuần (LDR) của toàn hệ thống duy trì trên 100%, trong khi bộ đệm thanh khoản đã xuống mức thấp nhất trong giai đoạn quan sát của báo cáo. Tỷ lệ tín dụng/GDP vượt 150%, phản ánh mức độ phụ thuộc lớn của nền kinh tế vào nguồn vốn ngân hàng.
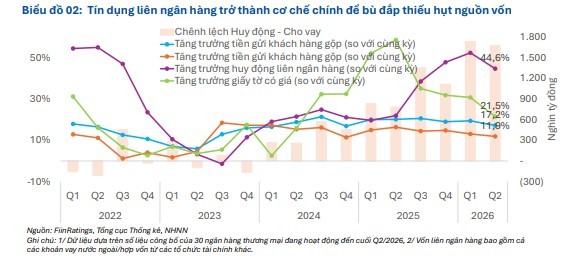 |
Khoảng cách giữa tăng trưởng tín dụng và tiền gửi không đồng nghĩa các ngân hàng mất khả năng thanh toán, nhưng cho thấy áp lực tìm kiếm nguồn vốn để đáp ứng nhu cầu cho vay đang lớn dần. Khi tiền gửi không tăng tương ứng với dư nợ, các ngân hàng phải tăng cường huy động trên thị trường liên ngân hàng, phát hành giấy tờ có giá hoặc tìm kiếm nguồn vốn nước ngoài. Những kênh này giúp bổ sung thanh khoản, song cũng khiến chi phí vốn nhạy cảm hơn với biến động lãi suất và điều kiện thị trường.
Báo cáo của Guotai Haitong cho thấy tại 28 ngân hàng niêm yết, tín dụng tăng 18,2% so với cùng kỳ, trong khi tiền gửi khách hàng tăng 11,9%. Các nguồn vốn thị trường, gồm tiền gửi và khoản vay từ tổ chức tín dụng khác cùng giấy tờ có giá, chiếm gần 29,7% nguồn vốn chính. Tỷ trọng này cho thấy việc duy trì tăng trưởng tín dụng không chỉ phụ thuộc vào khả năng thu hút tiền gửi dân cư và doanh nghiệp, mà còn gắn với năng lực tiếp cận các nguồn vốn thay thế.
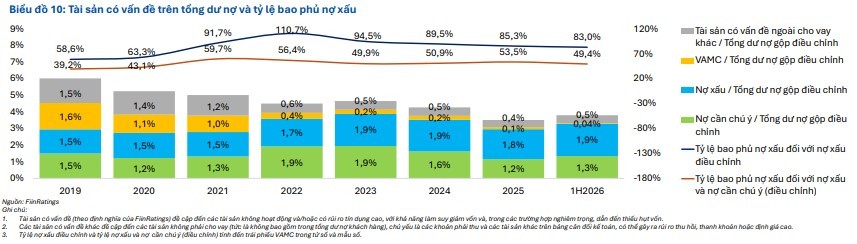
Sức ép huy động vốn cũng truyền dẫn trực tiếp sang khả năng sinh lời. Theo Guotai Haitong, chi phí vốn tăng gần 60 điểm cơ bản so với năm 2025, trong khi lợi suất tài sản sinh lãi chỉ phục hồi khoảng 32 điểm cơ bản, khiến biên lãi ròng (NIM) giảm 9 điểm cơ bản, xuống 2,92%. Trong khi đó, FiinRatings ghi nhận NIM toàn ngành giảm từ 3,5% năm 2024 xuống 2,9% năm 2025 và còn 2,8% trong quý I/2026, đồng thời đánh giá khả năng NIM phục hồi lên trên 3% trong cả năm 2026 là khó khăn.
Các mức NIM trên được tính theo phạm vi và phương pháp của từng báo cáo, vì vậy không nên đặt cạnh nhau như những số liệu hoàn toàn tương đương. Tuy nhiên, cả hai cùng chỉ ra một điểm chung: tăng trưởng tín dụng chưa chắc chuyển hóa tương ứng thành khả năng sinh lời nếu chi phí huy động tăng nhanh hơn lợi suất cho vay.
Trong bối cảnh đó, thu nhập ngoài lãi, đặc biệt là phí dịch vụ, đang giúp ngân hàng giảm bớt sự phụ thuộc vào thu nhập lãi thuần. FiinRatings ghi nhận thu nhập phí và hoa hồng tăng khoảng 50% so với cùng kỳ trong 6 tháng, trong khi S&I Ratings cho biết tổng thu nhập hoạt động tăng 17,1%. Dù vậy, nguồn thu này khó có thể thay thế hoàn toàn vai trò của thu nhập lãi thuần nếu áp lực chi phí vốn kéo dài. Khả năng duy trì CASA, kiểm soát chi phí và cân đối tốc độ tăng trưởng tín dụng với huy động sẽ tiếp tục tạo ra khác biệt giữa các ngân hàng trong nửa cuối năm.
 |
Bộ đệm dự phòng mỏng dần, rủi ro tín dụng phân hóa
Nếu áp lực nguồn vốn đặt ra câu hỏi về khả năng duy trì tăng trưởng, diễn biến chất lượng tài sản lại cho thấy sức chống chịu của ngân hàng đang phải đối mặt với phép thử khác. Các báo cáo ngành công bố từ tháng 8 đã cảnh báo nợ xấu và nợ cần chú ý tăng lên, trong khi tỷ lệ bao phủ nợ xấu giảm. Báo cáo của FiinRatings tiếp tục nhấn mạnh xu hướng này, đồng thời lưu ý những rủi ro có thể chưa được phản ánh đầy đủ qua chỉ tiêu nợ xấu trên bảng cân đối kế toán.
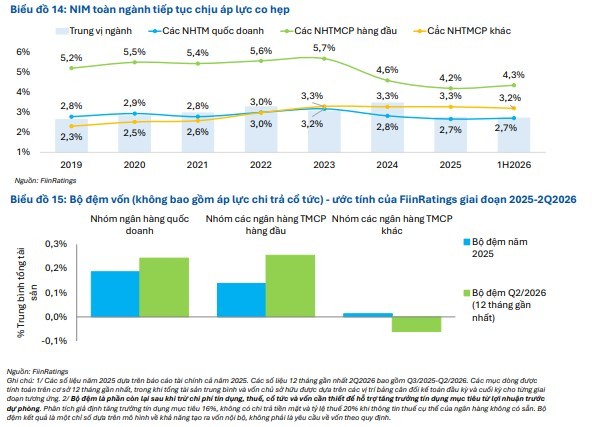
Theo S&I Ratings, tỷ lệ nợ xấu của 27 ngân hàng niêm yết tăng từ 1,86% cuối năm 2025 lên 2,01% trong quý II/2026; tỷ lệ nợ nhóm 2 tăng từ 1,16% lên 1,38%. Trong khi đó, tỷ lệ bao phủ nợ xấu giảm từ 83% xuống 79%. Guotai Haitong cũng ghi nhận tỷ lệ nợ xấu ở mức 2,02% trong quý II, nhưng đáng chú ý hơn là số dư nợ xấu tăng 17,2% so với đầu năm, còn nợ nhóm 2 tăng 28,3%.
FiinRatings đánh giá tỷ lệ bao phủ nợ xấu của hệ thống giảm còn 80%, mức thấp nhất trong 5 năm qua. Mức 79% của S&I Ratings và 80% của FiinRatings xuất phát từ phạm vi phân tích và cách tổng hợp dữ liệu khác nhau, song đều phản ánh xu hướng bộ đệm dự phòng thu hẹp. Khi nợ xấu hình thành nhanh hơn khả năng bổ sung dự phòng, ngân hàng có thể phải tăng trích lập trong các kỳ tiếp theo, ảnh hưởng đến lợi nhuận và nguồn lực dành cho tăng trưởng.
Rủi ro không chỉ thể hiện ở tỷ lệ nợ xấu tại một thời điểm, mà còn nằm trong quy mô khoản vay có khả năng chuyển nhóm và khả năng thu hồi các khoản nợ đã phát sinh. Nợ nhóm 2 thường được xem là chỉ báo sớm về chất lượng tín dụng; nếu tiếp tục tăng và chuyển thành nợ xấu, áp lực dự phòng có thể lớn hơn những gì kết quả kinh doanh hiện tại phản ánh.
Một điểm nhấn trong báo cáo FiinRatings là quy mô tín dụng ngoại bảng quy đổi tăng 24% so với cùng kỳ trong 6 tháng đầu năm, đạt 3.243 nghìn tỷ đồng, tương đương 18% tổng dư nợ cho vay khách hàng toàn ngành. Đây là phần rủi ro cần được theo dõi cùng với dư nợ cho vay trên bảng cân đối, bởi các cam kết tín dụng và nghĩa vụ liên quan có thể phát sinh tác động khi khách hàng hoặc đối tác không thực hiện được nghĩa vụ. Tuy nhiên, không thể mặc nhiên coi toàn bộ quy mô tín dụng ngoại bảng là khoản vay có vấn đề hay sẽ chuyển thành tổn thất; mức độ rủi ro còn phụ thuộc tính chất cam kết, khả năng thực hiện và chất lượng đối tác.
Sự tập trung tín dụng cũng là vấn đề được FiinRatings lưu ý. Đến cuối tháng 6/2026, dư nợ bất động sản đạt 5,25 triệu tỷ đồng, tương đương 26,3% tổng tín dụng toàn hệ thống. Riêng cho vay kinh doanh bất động sản đạt 2,52 triệu tỷ đồng, tăng 26% so với đầu năm; cho vay bất động sản phục vụ nhu cầu cá nhân đạt 2,73 triệu tỷ đồng, tăng 6%. Trong cơ cấu tín dụng của 30 ngân hàng được phân tích, tỷ trọng bất động sản và xây dựng tăng lên 20% trong 6 tháng đầu năm, từ mức 15% năm 2025.
Quy mô tín dụng bất động sản lớn không tự thân đồng nghĩa chất lượng tài sản suy giảm, bởi khả năng trả nợ còn phụ thuộc vào tiến độ dự án, dòng tiền của chủ đầu tư và người mua nhà, cũng như triển vọng thị trường. Tuy nhiên, khi tỷ trọng tín dụng tập trung vào một số lĩnh vực tăng lên, biến động bất lợi tại các lĩnh vực này có thể tác động đáng kể hơn đến chất lượng tài sản của những ngân hàng có mức độ tiếp xúc cao.
 |
FiinRatings cũng lưu ý các cơ chế chính sách hỗ trợ tín dụng cho những dự án quy mô lớn, với tổng nhu cầu vốn được báo cáo ước tính 752 nghìn tỷ đồng. Các biện pháp này có thể góp phần thúc đẩy đầu tư và tăng trưởng kinh tế, nhưng đồng thời đòi hỏi ngân hàng đánh giá thận trọng hơn mức độ tập trung tín dụng, năng lực trả nợ và dòng tiền của từng dự án. Vấn đề không nằm ở việc hạn chế dòng vốn cho các lĩnh vực cần thiết, mà ở khả năng phân bổ vốn đi cùng với quản trị rủi ro và giám sát sau cho vay.
Trong đánh giá sơ bộ của FiinRatings đối với 30 ngân hàng, mức xếp hạng tín nhiệm cơ bản trung vị của ngành vẫn duy trì ở [A-]. Tuy nhiên, đơn vị này cho rằng môi trường hoạt động trong nửa cuối năm 2026 sẽ kém thuận lợi hơn khi NIM thu hẹp, bộ đệm dự phòng và thanh khoản giảm, đồng thời chi phí vốn phân hóa rõ hơn giữa các nhóm ngân hàng. Điều đó cho thấy mức xếp hạng trung vị ổn định không đồng nghĩa rủi ro đã được giải tỏa ở từng tổ chức tín dụng.
Trong giai đoạn tới, sức chống chịu của ngân hàng sẽ phụ thuộc vào khả năng tạo lợi nhuận trước dự phòng, duy trì nguồn vốn ổn định với tỷ lệ CASA phù hợp, đa dạng hóa kênh huy động và xử lý nợ xấu hiệu quả. Tăng trưởng tín dụng vẫn là động lực quan trọng của lợi nhuận, nhưng chất lượng tăng trưởng và khả năng cân đối nguồn vốn mới là những yếu tố quyết định mức độ bền vững. Khi biên lợi nhuận chưa có nhiều dư địa phục hồi và bộ đệm dự phòng đã mỏng hơn, bài toán của các ngân hàng không chỉ là cho vay được bao nhiêu, mà còn là kiểm soát rủi ro đến đâu và có đủ nguồn lực để hấp thụ tổn thất nếu điều kiện kinh doanh xấu đi.