
Ngân hàng là lĩnh vực tiên phong triển khai IFRS tại Việt Nam. Nhiều năm qua, các ngân hàng thương mại đã đầu tư nguồn lực đáng kể để chuyển đổi hệ thống dữ liệu, nâng cấp hạ tầng công nghệ, xây dựng chính sách kế toán và đào tạo nhân sự theo yêu cầu của IFRS.
Kinh nghiệm từ ngành ngân hàng cho thấy áp dụng IFRS không đơn thuần là một dự án kế toán và báo cáo tài chính, mà là một chương trình chuyển đổi toàn diện, tác động đến chiến lược kinh doanh, quản trị rủi ro, hệ thống công nghệ thông tin và cơ chế đánh giá hiệu quả hoạt động. Vì vậy, việc áp dụng IFRS rộng rãi trong những năm tới được xem là lộ trình gần như chắc chắn, nhằm nâng cao tính minh bạch và năng lực cạnh tranh của thị trường tài chính trong nước.
IFRS 17: thay đổi căn bản, đòi hỏi chuẩn bị dài hơi
Sau ngân hàng, bảo hiểm được đánh giá là một trong những lĩnh vực có nhu cầu và động lực lớn nhất để triển khai IFRS, trọng tâm là IFRS 17 - Hợp đồng bảo hiểm, chuẩn mực thay thế IFRS 4 và có hiệu lực từ ngày 1/1/2023.
Khác với nhiều chuẩn mực kế toán khác, IFRS 17 thay đổi căn bản cách ghi nhận doanh thu, đo lường nghĩa vụ hợp đồng bảo hiểm và đánh giá khả năng sinh lời của từng danh mục sản phẩm. Vì vậy, doanh nghiệp bảo hiểm cần thời gian chuẩn bị tương đối dài trước khi có thể vận hành ổn định theo chuẩn mực mới.
Quá trình chuẩn bị không chỉ gồm xây dựng mô hình tính toán, nâng cấp hệ thống dữ liệu và hạ tầng công nghệ, mà còn đòi hỏi sự phối hợp chặt chẽ giữa các bộ phận tài chính, định phí bảo hiểm, quản trị rủi ro và kinh doanh. Quan trọng hơn, sau khi hoàn tất triển khai kỹ thuật, doanh nghiệp thường cần thêm thời gian để đánh giá tác động thực tế của IFRS 17 lên các chỉ tiêu kinh doanh, lợi nhuận, vốn và hiệu quả hoạt động, từ đó điều chỉnh chiến lược cho phù hợp. Kết quả báo cáo năm đầu tiên theo IFRS 17 của các doanh nghiệp bảo hiểm trên thế giới cho thấy rõ mức độ tác động này.
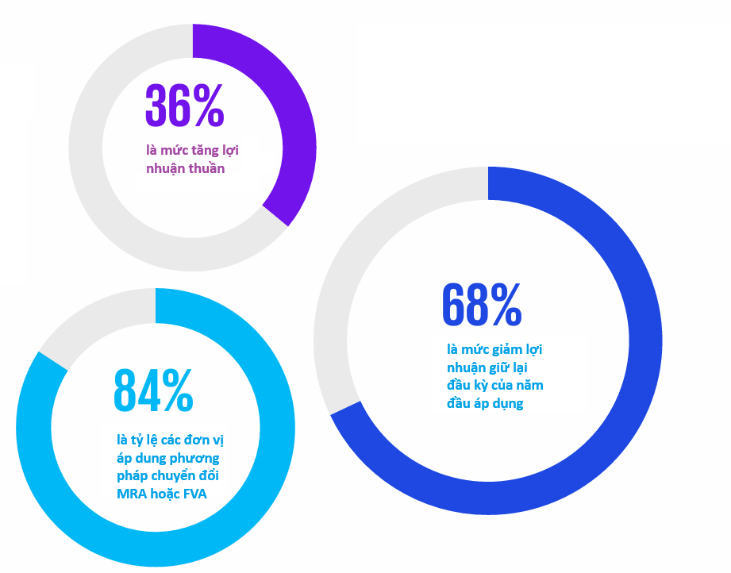 |
| Nguồn: Real-time IFRS 17 - Insurers' first annual reporting MRA: phương pháp chuyển đổi hồi tố có điều chỉnh FVA: phương pháp chuyển đổi theo giá trị hợp lý |
Chính vì vậy, nhiều doanh nghiệp bảo hiểm đã chủ động nghiên cứu và chuẩn bị từ sớm để sẵn sàng khi IFRS trở thành yêu cầu bắt buộc.
Trên thực tế, nhiều doanh nghiệp bảo hiểm có vốn đầu tư nước ngoài tại Việt Nam đã triển khai IFRS 17. Động lực chính đến từ yêu cầu hợp nhất báo cáo tài chính ở cấp tập đoàn, khi các công ty mẹ tại châu Âu, châu Á – Thái Bình Dương và Canada đã áp dụng IFRS 17 từ năm 2023.
Ngược lại, số doanh nghiệp bảo hiểm trong nước triển khai IFRS 17 hiện chưa nhiều; phần lớn vẫn đang ở giai đoạn tìm hiểu hoặc chuẩn bị nguồn lực.
KPMG đồng hành cùng ngành bảo hiểm trên hành trình chuyển đổi IFRS
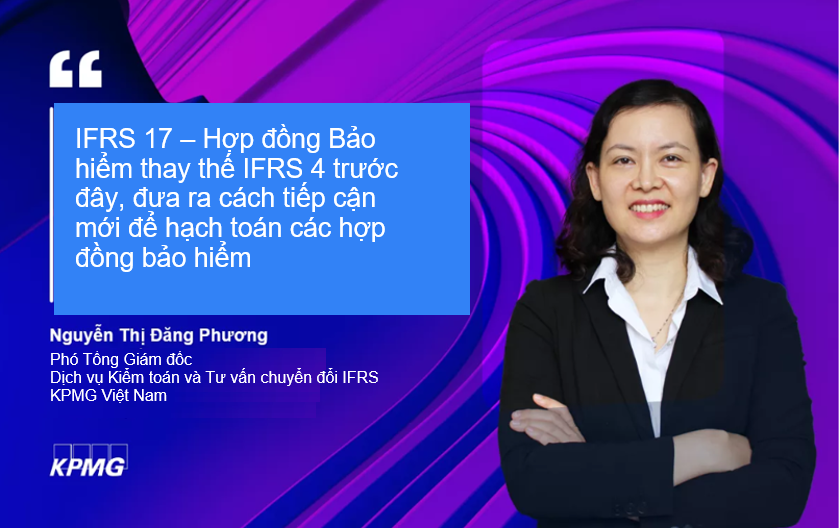 |
Với nhiều năm kinh nghiệm tư vấn và triển khai IFRS tại Việt Nam, KPMG đã đồng hành cùng nhiều tổ chức tài chính trong hành trình chuyển đổi sang chuẩn mực quốc tế, trong đó có một số lượng đáng kể ngân hàng trong các dự án đánh giá tác động, chuyển đổi và áp dụng IFRS. KPMG sẵn sàng hỗ trợ các doanh nghiệp bảo hiểm trong quá trình chuẩn bị và triển khai IFRS 17. Với chuẩn mực này, bắt đầu sớm chính là lợi thế: doanh nghiệp chuẩn bị từ hôm nay sẽ chủ động hơn khi IFRS 17 trở thành yêu cầu bắt buộc.