
Lợi nhuận tăng trưởng, dòng tiền tạo nền tảng cho cổ tức
Trong 9 tháng đầu năm 2026, SABECO ghi nhận doanh thu thuần hợp nhất 20.029 tỷ đồng, tăng 5,1% so với cùng kỳ; lợi nhuận sau thuế đạt 3.761 tỷ đồng, tăng 8,9%. Đáng chú ý, lợi nhuận gộp tăng 13,5%, lên 7.615 tỷ đồng, đưa biên lợi nhuận gộp từ 35,2% lên 38%.
Kết quả này được hỗ trợ bởi tăng trưởng doanh thu, diễn biến thuận lợi của chi phí một số nguyên liệu và hiệu quả sản xuất cải thiện. Qua đó, SABECO duy trì tăng trưởng lợi nhuận trong bối cảnh ngành bia vẫn đối mặt với cạnh tranh và áp lực chi phí logistics.
Riêng quý III/2026, doanh thu của SABECO đạt 6.684,15 tỷ đồng, tăng 3,8% so với cùng kỳ; lợi nhuận sau thuế đạt 1.271,8 tỷ đồng. Biên lợi nhuận gộp tiếp tục cải thiện lên 38,1%, trong khi biên lợi nhuận từ hoạt động kinh doanh chính duy trì ở mức 18,3%. Kết quả lợi nhuận cũng chịu ảnh hưởng bởi nền so sánh cao, do cùng kỳ năm trước ghi nhận các tác động kế toán liên quan đến thương vụ SABIBECO.
Một điểm đáng chú ý khác là khả năng tạo tiền của doanh nghiệp tiếp tục được cải thiện. Trong 9 tháng đầu năm 2026, dòng tiền thuần từ hoạt động kinh doanh đạt 4.124 tỷ đồng, tăng 23,1% so với mức 3.351,2 tỷ đồng cùng kỳ năm trước.
Tính đến ngày 30/9/2026, tổng tài sản của SABECO đạt 29.922,1 tỷ đồng. Trong đó, tiền và đầu tư tài chính ngắn hạn đạt 18.525,6 tỷ đồng, chiếm 61,9% tổng tài sản; tài sản cố định đạt 4.457,2 tỷ đồng, chiếm 14,9%; đầu tư tài chính dài hạn đạt 3.197,7 tỷ đồng, chiếm 10,69%.
Quy mô tiền và đầu tư tài chính ngắn hạn lớn được hỗ trợ bởi dòng tiền kinh doanh dương liên tục trong nhiều năm. Cụ thể, dòng tiền thuần từ hoạt động kinh doanh của SABECO đạt 2.104,7 tỷ đồng năm 2023, tăng lên 4.362,5 tỷ đồng năm 2024, đạt 3.898,9 tỷ đồng năm 2025 và tiếp tục ghi nhận 4.124 tỷ đồng trong 9 tháng đầu năm 2026.
Khả năng tạo tiền ổn định cũng là cơ sở để SABECO duy trì chính sách cổ tức tiền mặt ở mức cao. Doanh nghiệp thực hiện cổ tức tiền mặt 50% trong năm 2024 và tiếp tục duy trì tỷ lệ này trong năm 2025. Kế hoạch cổ tức năm 2026 cũng ở mức 50%.
Mới đây, Hội đồng Quản trị SABECO đã thông qua phương án tạm ứng cổ tức năm 2026 bằng tiền với tỷ lệ 30%, tương đương 3.000 đồng/cổ phiếu. Ngày đăng ký cuối cùng để chốt danh sách cổ đông là 29/12/2026 và ngày thanh toán dự kiến 2/2/2027.
Việc tiếp tục tạm ứng cổ tức tiền mặt cho thấy doanh nghiệp duy trì định hướng chia sẻ thành quả kinh doanh với cổ đông, đồng thời cân đối nguồn lực cho hoạt động vận hành và các kế hoạch phát triển. Với lượng tiền và đầu tư tài chính ngắn hạn chiếm tỷ trọng lớn trong cơ cấu tài sản, cùng dòng tiền kinh doanh duy trì tích cực, SABECO có nền tảng tài chính hỗ trợ chính sách phân phối lợi nhuận.
Bên cạnh câu chuyện cổ tức, định giá cổ phiếu cũng là yếu tố được nhà đầu tư quan tâm. Theo dữ liệu trên iBoard của Chứng khoán SSI, cổ phiếu SAB đang giao dịch ở mức P/E khoảng 11,36 lần, thấp hơn đáng kể so với mức đỉnh 33,3 lần năm 2021. P/B hiện ở mức 2,77 lần, so với mức 4,62 lần trong cùng giai đoạn.
Chuẩn bị mùa cao điểm Tết, hưởng lợi từ triển vọng phục hồi của ngành bia
Song song với việc củng cố hiệu quả tài chính, SABECO tiếp tục phát triển danh mục sản phẩm và mở rộng các kênh tiếp cận người tiêu dùng. Doanh nghiệp đang phát triển thêm các lựa chọn như 333 Triple Pure và sản phẩm lon 250ml nhằm đáp ứng đa dạng nhu cầu và dịp tiêu dùng.
Ở khía cạnh phân phối, SABECO đẩy mạnh phát triển kênh bán hàng hiện đại, thương mại điện tử và tương tác với người tiêu dùng thông qua các nền tảng số. Đây cũng là những bước chuẩn bị cho mùa kinh doanh cao điểm Tết 2027, giai đoạn có ý nghĩa quan trọng đối với doanh thu của ngành bia.
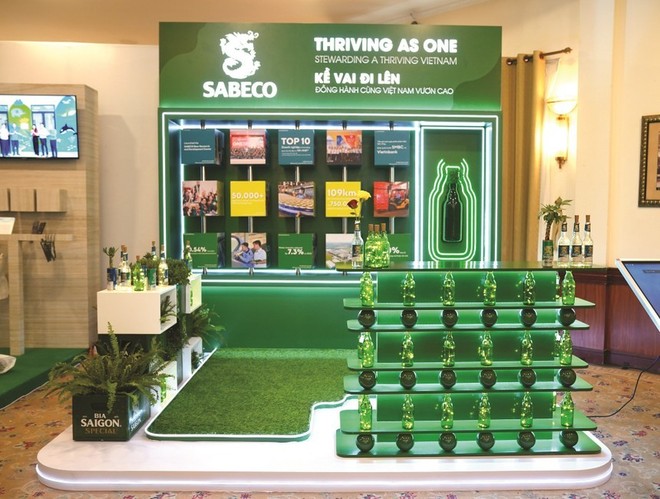
Hiện SABECO sở hữu 26 nhà máy bia với tổng công suất hơn 2,45 tỷ lít/năm. Quy mô sản xuất lớn, danh mục thương hiệu quen thuộc như Bia Saigon và 333 cùng mạng lưới phân phối rộng là những lợi thế giúp doanh nghiệp duy trì vị thế trên thị trường.
Triển vọng của SABECO cũng gắn với quy mô và dư địa tăng trưởng của ngành bia Việt Nam. Theo ước tính của Expert Market Research, quy mô thị trường bia Việt Nam đạt khoảng 10,17 tỷ USD năm 2025 và dự kiến tăng lên 19,27 tỷ USD vào năm 2035, tương ứng tốc độ tăng trưởng kép khoảng 6,6%/năm.
Theo Chứng khoán VNDirect, nhu cầu tiêu thụ bia trong giai đoạn 2026-2027 được kỳ vọng phục hồi, với động lực đến từ sự cải thiện của chỉ số niềm tin người tiêu dùng và thu nhập bình quân đầu người, dự kiến tăng 9,3% so với cùng kỳ. Bên cạnh đó, các chương trình kích cầu tiêu dùng, trong đó có chương trình khuyến mại tập trung quốc gia lần thứ nhất, cũng được kỳ vọng hỗ trợ sức mua.
VNDirect cho rằng đây là cơ hội để các doanh nghiệp đầu ngành có quy mô lớn như SABECO củng cố lợi thế cạnh tranh và gia tăng thị phần. Nhờ quy mô sản xuất lớn, vị thế trong ngành và mạng lưới nhà cung cấp rộng, doanh nghiệp có lợi thế trong đàm phán giá nguyên vật liệu đầu vào trên thị trường quốc tế, qua đó giảm thiểu một phần tác động từ biến động chi phí.
Đồng thời, với độ nhận diện thương hiệu cao và hệ thống phân phối sâu rộng, SABECO có khả năng điều chỉnh giá bán theo lộ trình để chuyển một phần gánh nặng gia tăng của thuế tiêu thụ đặc biệt sang người tiêu dùng, trong khi hạn chế tác động đến sản lượng, theo đánh giá của VNDirect.
Nhìn chung, SABECO bước vào giai đoạn chuẩn bị cho mùa cao điểm Tết 2027 với nền tảng lợi nhuận cải thiện, dòng tiền kinh doanh tích cực và lượng tiền lớn. Trong bối cảnh nhu cầu tiêu thụ bia được kỳ vọng phục hồi, khả năng tận dụng lợi thế quy mô, thương hiệu và hệ thống phân phối sẽ là yếu tố quan trọng giúp doanh nghiệp duy trì hiệu quả kinh doanh. Cùng với chính sách cổ tức tiền mặt ổn định, đây là những yếu tố đáng chú ý trong câu chuyện đầu tư đối với cổ phiếu SAB.