
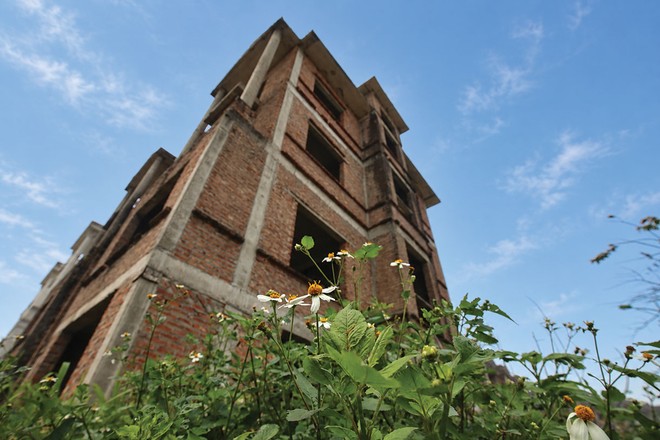
 Ngân hàng đang đẩy mạnh công tác phát mãi tài sản để thu hồi nợ
Chất lượng tài sản đi xuống khi lãi vay tăng
Nhận định được đưa ra từ một chuyên gia tài chính, trong các tháng cuối năm 2026, rủi ro nợ xấu toàn hệ thống tiềm ẩn nguy cơ tiếp tục tăng do các doanh nghiệp nhìn chung đang phải chịu những tác động kéo dài từ bất ổn địa chính trị toàn cầu, chi phí đầu vào leo thang, mặt bằng lãi suất duy trì ở mức cao hơn giai đoạn trước và việc xử lý tài sản bảo đảm của các nhà băng gặp khó khăn trong bối cảnh thanh khoản thị trường bất động sản thấp, sức cầu yếu.
Chất lượng tài sản của ngành ngân hàng đã cho thấy những tín hiệu đáng chú ý trong 6 tháng đầu năm. Theo thống kê từ báo cáo tài chính của 27 ngân hàng niêm yết và đăng ký giao dịch trên thị trường chứng khoán, tổng số dư nợ xấu (nợ nhóm 3 - 5) tính đến ngày 30/6/2026 lên tới hơn 310.000 tỷ đồng, tăng gần 48.000 tỷ đồng, tương đương khoảng 18% so với cuối năm 2025. Tỷ lệ nợ xấu bình quân của nhóm này cũng tăng từ 1,85% vào cuối năm 2025 lên 2,01% vào cuối tháng 6/2026.
Nợ xấu tăng trong bối cảnh tín dụng tiếp tục tăng trưởng nhằm đáp ứng nhu cầu vốn của nền kinh tế, khi tính đến cuối tháng 8/2026 tăng trưởng tín dụng toàn ngành đạt 10,5%, trong khi nhiều doanh nghiệp vẫn chịu sức ép từ chi phí tài chính cao, thị trường bất động sản phục hồi chậm và dòng tiền chưa thực sự cải thiện. Đáng chú ý, khi các khoản vay bước vào giai đoạn bộc lộ chất lượng, áp lực phân loại nợ và trích lập dự phòng cũng gia tăng.
Xét về quy mô tuyệt đối, Sacombank là ngân hàng có lượng nợ xấu lớn nhất hệ thống tính đến cuối tháng 6/2026, với gần 48.000 tỷ đồng, tăng 19% so với cuối năm 2025. Tiếp đến là BIDV, với hơn 45.700 tỷ đồng, tăng 31%; VPBank, với hơn 38.000 tỷ đồng, tăng 21%; VietinBank, với hơn 25.000 tỷ đồng, tăng 14%. Những con số này cho thấy áp lực nợ xấu vẫn tập trung tại nhóm ngân hàng có quy mô tín dụng lớn. Ở nhóm ngân hàng có tốc độ gia tăng nợ xấu mạnh, ABBank dẫn đầu khi dư nợ xấu tăng tới 62% trong nửa đầu năm.
Trong khi đó, tỷ lệ bao phủ nợ xấu tiếp tục suy giảm tại nhiều nhà băng, phản ánh áp lực chất lượng tài sản ngày càng rõ nét. Theo số liệu từ Wigroup, tỷ lệ bao phủ nợ xấu (LLR) bình quân toàn ngành tiếp tục giảm từ khoảng 83% cuối năm trước xuống còn khoảng 79% vào cuối quý II/2026, phản ánh tốc độ gia tăng của nợ xấu đang nhanh hơn khả năng tích lũy dự phòng tại nhiều nhà băng. Nhiều ngân hàng ghi nhận tỷ lệ bao phủ sụt giảm đáng kể so cùng kỳ năm trước như Eximbank (giảm từ 44% xuống 32%), TPBank (giảm từ 92% xuống 67%), ABBank (từ 120% xuống 87%), BIDV (từ 100% xuống 76%), LPBank (giảm từ 74% còn 67%).
Nợ xấu và nợ cần chú ý tăng cao trong quý II/2026 chính là hệ quả của mặt bằng lãi suất cho vay tăng nhanh, từ đó ảnh hưởng đến khả năng trả nợ của khách hàng. Theo dự báo của SSI Research, tỷ lệ nợ xấu (NPL) toàn ngành ngân hàng vào cuối năm 2026 có thể ở mức 1,8%, nhích lên so với mức 1,76% vào cuối năm 2025, trong khi dư nợ nhóm 2 dự kiến tăng lên khoảng 1,4%.
Công ty Chứng khoán Rồng Việt (VDSC) cho rằng, áp lực trích lập dự phòng của các ngân hàng thương mại sẽ gia tăng trong nửa cuối năm 2026 và trở thành rủi ro lớn nhất đối với tăng trưởng lợi nhuận của ngành, nhất là tại các ngân hàng có tỷ lệ bao phủ nợ xấu dưới 60%. Rủi ro nợ xấu của hệ thống ngân hàng năm 2026 cần được theo dõi chặt chẽ, đặc biệt tại những ngân hàng có tỷ trọng cho vay kinh doanh bất động sản vượt 30% tổng dư nợ. Thực tế cho thấy, áp lực đảo nợ từ nhóm bất động sản, cho vay mua nhà có thể tiếp tục gia tăng trong năm 2026 do áp lực lãi vay tăng cao.
Ngân hàng đẩy mạnh xử lý nợ xấu
Theo ghi nhận của Đầu tư Chứng khoán, các ngân hàng đang đẩy mạnh phát mãi tài sản đảm bảo với các khoản nợ mất khả năng thanh toán để thu hồi nợ. Cụ thể, VietinBank Hà Giang đang lựa chọn tổ chức thẩm định giá khoản nợ của Công ty TNHH Trung Linh Phát (TLP Petro) với tổng nghĩa vụ nợ hơn 1.123 tỷ đồng tính đến ngày 28/9/2026. Kết quả định giá sẽ được dùng làm cơ sở xác định giá khởi điểm để đấu giá khoản nợ.
VietinBank Đông Anh cũng đang rao bán khoản nợ của CTCP Đại Kim, được bảo đảm bằng quyền sử dụng hơn 7.000 m2 đất cùng tài sản gắn liền với đất tại Khu đô thị mới Cầu Giấy, Hà Nội. Theo thông báo của VietinBank Chi nhánh Đông Anh, khoản nợ của CTCP Đại Kim được bán đấu giá theo nguyên trạng, không truy đòi do đã quá hạn thanh toán. Dư nợ tạm tính đến ngày 11/8/2026 khoảng 625 tỷ đồng, gồm hơn 441 tỷ đồng nợ gốc và hơn 184 tỷ đồng lãi. Giá khởi điểm được ngân hàng đưa ra hơn 562 tỷ đồng, thấp hơn khoảng 62,5 tỷ đồng so với tổng dư nợ tạm tính. Mức tiền đặt trước là hơn 112 tỷ đồng.
BIDV vừa thông báo về việc bán khoản nợ của CTCP Ba Huân và Công ty TNHH Công nghệ cao Ba Huân Thanh Hóa với tổng dư nợ tạm tính đến ngày 23/9/2026 lên tới hơn 624 tỷ đồng.
Bên cạnh bán đấu giá khoản nợ, một số ngân hàng chuyển sang phương án thu giữ tài sản. Mới đây, HDBank thông báo sẽ thu giữ 26 thửa đất và một dự án của CTCP Địa ốc Hoàng Quân từ ngày 25/9/2026 cho đến khi doanh nghiệp này tất toán được khoản nợ có giá trị gần 900 tỷ đồng. Đây là các tài sản thế chấp liên quan các hợp đồng tín dụng HDBank cấp cho doanh nghiệp từ đầu năm 2024.
Sacombank cũng vừa thông báo thu giữ tài sản bảo đảm của ông Vũ Thế Anh và ông Nguyễn Hoàng Phong, cùng cư trú tại xã Châu Pha (TP.HCM). Tài sản bao gồm hai thửa đất liền kề, diện tích lần lượt 117,5 m² và 133,2 m². Thời gian tiến hành thu giữ dự kiến từ cuối tháng 9/2026 cho tới khi thu giữ xong tài sản bảo đảm. Trước đó, ngân hàng này còn ra thông báo thu giữ nhiều tài sản đảm bảo là bất động sản để xử lý khoản nợ đến hạn…
TS. Châu Đình Linh, Giảng viên Trường Đại học Ngân hàng TPHCM cho rằng, tài sản bảo đảm của các ngân hàng rất đa dạng, nhưng phần lớn vẫn tập trung vào bất động sản. Đây được coi là nguồn trả nợ thứ cấp khi khách hàng xảy ra rủi ro tín dụng, đồng thời là yếu tố củng cố lòng tin cho ngân hàng của chủ thể đi vay.
Tại nhiều ngân hàng, tỷ trọng sản phẩm địa ốc chiếm tỷ trọng áp đảo trong tổng giá trị tài sản thế chấp. Chẳng hạn, tại ACB, tỷ trọng này là 86%, tại BVBank là 83% và tại Vietcombank là 71%... Báo cáo tài chính 6 tháng đầu năm 2026 của 20 ngân hàng cho thấy, tổng giá trị bất động sản thế chấp đã lên tới 9,68 triệu tỷ đồng, tăng gần 592.000 tỷ đồng so với cuối năm 2025.
Ngân hàng Nhà nước cho biết, từ đầu năm đến nay, cơ quan này đã chỉ đạo các ngân hàng thương mại kiểm soát chặt chẽ nợ xấu mới phát sinh và nâng cao năng lực tài chính, quản trị của hệ thống. Nửa đầu năm nay, toàn hệ thống xử lý được 141.400 tỷ đồng nợ xấu, trong đó chủ yếu thông qua hình thức sử dụng dự phòng rủi ro (chiếm 62,2%) và khách hàng trả nợ (26,1%).
Thời gian tới, Ngân hàng Nhà nước tiếp tục chỉ đạo các tổ chức tín dụng điều hành tăng trưởng tín dụng linh hoạt, hướng tín dụng vào lĩnh vực sản xuất, xuất khẩu, công nghệ cao, công nghệ hỗ trợ, nông nghiệp, đổi mới sáng tạo, nhà ở xã hội, nhà ở cho thuê, hạ tầng thiết yếu, dự án BT, các lĩnh vực ưu tiên, động lực tăng trưởng; kiểm soát tín dụng với lĩnh vực rủi ro.